Донедавна продавці із соцмереж і маркетплейсів почувалися практично невидимими для держави: гроші надходили на картку, товар їхав поштою, а податки залишалися осторонь цього процесу.
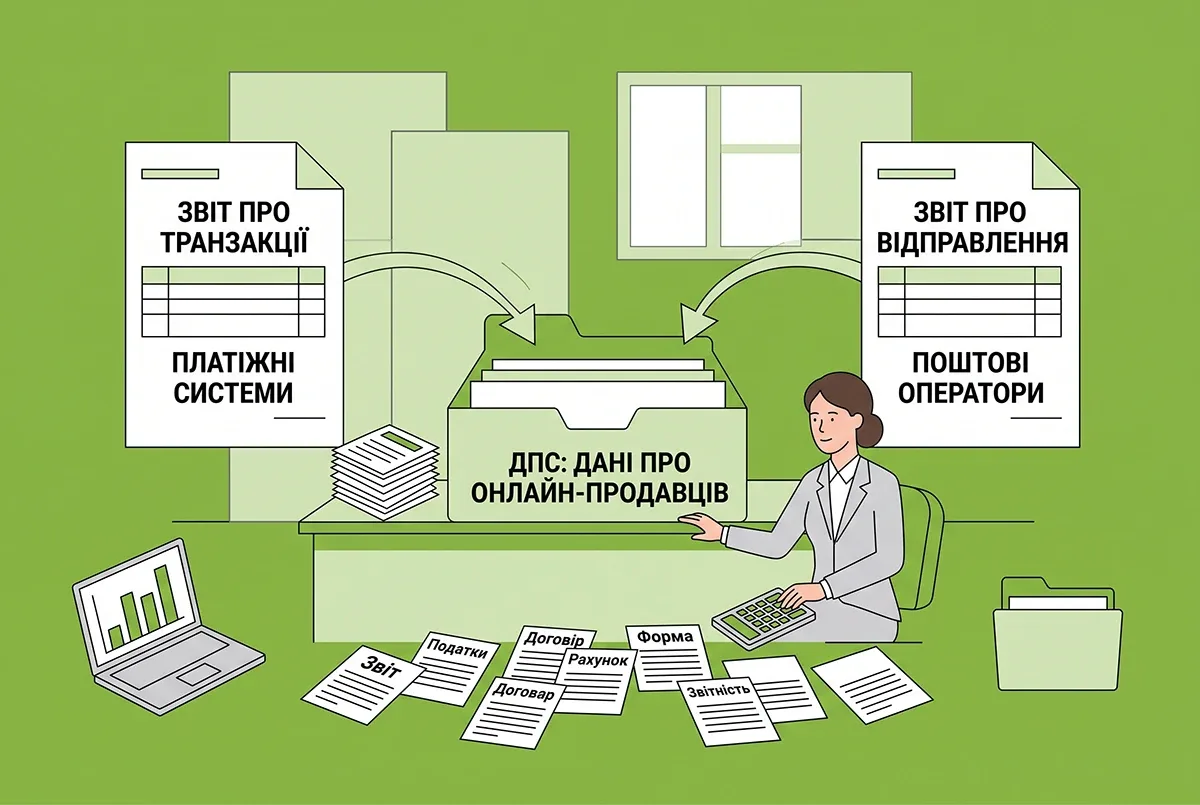
Сьогодні ситуація інша — держава системно взялася за тіньову торгівлю в інтернеті. Два найбільші поштові оператори, NovaPay і Укрпошта, вже передають ДПС інформацію про платежі за посилки, а банки так само пильно стежать за підозрілими операціями. Тому все частіше звичайні люди отримують листи з проханням пояснити походження коштів.
Як саме працює система контролю у 2026 році?
Увага податківців прикута не до самого факту відправлення посилки, а до моменту надходження грошей. Якщо товар надсилають без оплати і покупець нічого не платить через поштового оператора — дані про таку посилку до ДПС не потрапляють. А от щойно гроші приходять післяплатою через NovaPay або Укрпошту, повністю чи частково, інформація одразу йде податківцям.
Звідки береться інформація? Як ми розуміємо, з фіскальних чеків. Так, наприклад, NovaPay формує фіскальний чек ФКЧ-3. У ньому – повне прізвище, ім’я та по батькові отримувача, його податковий номер (ІПН), точна сума, дата й час операції, а іноді й призначення платежу.
З даними NovaPay податківці працюють уже давно, а з 1 серпня 2026 року до цього додався ще й потік інформації від Укрпошти.
Обробка цих даних відбувається автоматично: система ДПС вишукує регулярність, повторювані перекази і суми, що нагадують ознаки підприємницької діяльності без офіційної реєстрації.
Які листи приходять до громадян від ДПС і що в них написано?
Практика вже сформувалася. Комусь податкова надсилає м'який запит із проханням пояснити конкретну операцію та надати підтвердні документи. Іншим одразу направляють виклик до органу ДПС для складання протоколу про адміністративне правопорушення.
В окремих листах інспектори розписують операції буквально до копійки: десятки продажів на десятки чи сотні тисяч гривень, точні підрахунки та пряме посилання на ознаки систематичної підприємницької діяльності. Багатьох це дивує і навіть лякає, хоча дивуватися нічому — всю цю інформацію податківцям уже передали посередники, через яких проходили платежі.
Поріг, після якого ДПС починає цікавитися людиною, виявився доволі низьким: навіть кілька продажів на кілька тисяч гривень можуть привернути увагу. Якщо ж обороти сягають десятків тисяч гривень, розмова з податковою стає значно серйознішою.
Чим регламентовані дії ДПС та які наслідки для громадян?
Юридично контролюючі органи діють у межах Податкового кодексу України. Вони мають право викликати громадян для перевірки (п. 20.1.1), надсилати письмові запити про надання інформації, якщо аналіз даних свідчить про можливі порушення (пп. 73.3.1), а також штрафувати за ігнорування таких запитів — від 1 мінімальної зарплати (п. 121.2).
За незареєстровану господарську діяльність передбачена окрема відповідальність за ст. 164 КУпАП: штраф від однієї до двох тисяч неоподатковуваних мінімумів доходів громадян, тобто від 17 000 до 34 000 гривень. У разі повторного порушення або великих обсягів діяльності санкція зростає до 34 000–85 000 гривень, а до цього можуть додати конфіскацію товару, обладнання та грошей.
Паралельно податкова може донарахувати 18% ПДФО та 5% військового збору — разом 23% від суми доходу, а також штраф у розмірі 25% (іноді 50%) від донарахованої суми. Якщо умовний дохід становив 700 тисяч гривень, лише податкові платежі перевищать 200 тисяч гривень, не рахуючи адмінштрафу, який може сягати десятків тисяч гривень.
Чи достатньо факту самих переказів для штрафів?
Тут усе залежить від конкретної справи.
Наприклад, в одній зі справ, на яку нещодавно звернула увагу ДПС, контролюючий орган виявив значні обсяги p2p-переказів між рахунками фізичних осіб через реквізити ЕПЗ. Загальна сума зарахувань на рахунок фізичної особи становила 3 549 997,00 гривень. У суді ця особа не змогла спростувати висновки податкового органу щодо визначеної суми доходу, не навела підстав вважати ці кошти неоподатковуваними чи такими, що оподатковуються за іншою ставкою, і не пояснила джерела походження грошей. У результаті ДПС донарахувала податки, а Верховний Суд підтримав таке рішення.
Але трапляються і протилежні випадки. Суди неодноразово зазначали, що самого лише аналізу грошових надходжень — без контрольних закупівель чи інших вагомих доказів — не завжди достатньо для притягнення до відповідальності й донарахування податків. Тобто оскаржити штрафи та донарахування в суді цілком реально.
- Відповідно до принципу презумпції правомірності рішень платника податків, саме контролюючий орган має довести факт правопорушення.
- Гроші на рахунок фізичної особи чи підприємця можуть надходити з неоподатковуваних чи некомерційних джерел — повернення боргу, подарунки від близьких родичів, перекази між власними рахунками, відшкодування збитків тощо. Податкова зобов'язана довести, що це саме дохід від продажу товарів чи надання послуг.
- Податківцям потрібні додаткові вагомі докази: контрольні закупівлі, фіксація продажу товару без видачі чека, свідчення й скарги реальних покупців, докази систематичності (понад 3–4 продажі на місяць протягом тривалого часу, річний оборот понад 300 тисяч гривень, активна реклама в соцмережах), ознаки ведення господарської діяльності (сайт, сторінка для продажів, орендоване приміщення, регулярні відправлення через логістичних операторів), первинні документи та договори, що пов'язують рух коштів із конкретною операцією.
Якщо податкова зафіксувала лише підозрілі обсяги надходжень, але не довела факт нелегальної торгівлі чи надання послуг, такі донарахування, як правило, скасовують у суді через недостатність доказів.
Що робити, якщо вам надійшов лист від ДПС?
Найгірше, що можна зробити — мовчати або давати пояснення лише усно.
Натомість варто відповідати письмово й у встановлені строки, надавати тільки ту інформацію, яку прямо вимагає закон, фіксувати всі контакти з податковою і консультуватися з юристом перед підписанням будь-яких протоколів чи пояснень.
Увага! Якщо протягом року ви здійснюєте регулярну діяльність з продажу товарів або надання посдуг, варто замислитись на офіційною реєстрацією ФОП.
Декілька практичних кроків, які варто зробити вже зараз:
- перевірити електронну та звичайну пошту;
- оцінити реальні обсяги надходжень через NovaPay і Укрпошту;
- якщо лист уже отримано — не панікувати, але й не затягувати з відповіддю;
- якщо торгівля триває — розглянути варіант легалізації діяльності.
Як до такої торгівлі ставляться банки?
Наразі податківці не мають прямого доступу до всіх надходжень на рахунки фізичних осіб через банківську таємницю — для цього їм потрібен дозвіл суду, що й підтверджує сама ДПС.
Проте банки ставляться до тіньової торгівлі не менш суворо: регулярна господарська діяльність вимагає реєстрації ФОП і відкриття окремого підприємницького рахунку. Проведення підприємницьких операцій через звичайні особисті рахунки суперечить чинному банківському та податковому законодавству, а виявлення таких випадків — частина фінансового моніторингу клієнтів.
Навіть якщо людина користується поштовими операторами лише для відправлення товарів і працює виключно за передоплатою, регулярні платежі з призначенням «за товари», «за послуги» чи «за оренду» неминуче привернуть увагу банку.
Банк має право вимагати пояснень щодо походження коштів, задекларованості доходів і сплати з них податків. Якщо клієнт не надасть переконливого пояснення або визнає порушення податкового законодавства, банк може заблокувати операції за рахунком або взагалі розірвати договір.
Варто враховувати й те, що більшість банків уже підписали Меморандум про забезпечення прозорості функціонування ринку платіжних послуг і обмінюються між собою інформацією про ризикових клієнтів. Тому стратегія «не домовлюся в одному банку — перейду в інший» далеко не завжди спрацьовує.
Чого очікувати у 2027 році: зміни в організації та оподаткуванні торгівлі на онлайн-платформах
23 жовтня набрав чинності Закон №4903.
З 1 січня 2027 року для операторів інтернет-платформ і звичайних громадян зміняться правила адміністрування та оподаткування продажу товарів і послуг, а також оренди нерухомості. Це була чи не єдина причина не поспішати з реєстрацією ФОП — те, за що сьогодні загрожують значні адмінштрафи, з 2027 року мало стати легальним.
Головна новація для українців, які підробляють в інтернеті, — новий податковий режим без потреби реєструвати ФОП, вести складний облік чи наймати бухгалтера. Його запроваджує нова стаття 178-1 ПКУ, яка набере чинності з 1 січня 2027 року.
Для фізичних осіб, які продають товари чи надають особисті послуги через зареєстровані онлайн-платформи, передбачено такий спеціальний режим:
- пільгова ставка ПДФО — 10% від отриманого доходу (п. 167.6 ПКУ);
- військовий збір — такі доходи звільняються від окремої сплати збору, оскільки він уже врахований у ставці 10% (зміни до п. 16-1 підрозділу 10 розділу XX ПКУ);
- ліміт доходу — пільгова ставка діє в межах 834 мінімальних заробітних плат на рік (новий п. 178-1.3 ПКУ); з огляду на прогнозовану МЗП у проєкті Держбюджету-2027 на рівні 9 546 грн, ліміт на 2027 рік становитиме 7 961 364 грн;
- неоподатковуваний мінімум — дохід від продажу товарів до 2 000 євро за курсом НБУ на рік не включається до загального оподатковуваного доходу (п. 178-1.2 ПКУ).
Якщо громадянин перевищить ліміт у 834 мінімальні зарплати на рік або порушить правила п. 178-1.1 ПКУ — наприклад, залучить найманих працівників чи продаватиме підакцизні товари через онлайн-платформу — сума перевищення або весь нелегальний дохід оподатковуватиметься за підвищеною ставкою ПДФО 23% згідно з новим п. 178-1.3 ПКУ.