Фахівці ДПС в Одеській області пояснили, яким чином визначають вартість подарованої чи успадкованої земельної ділянки для цілей оподаткування. Орієнтиром при цьому слугує Закон України від 11.12.2003 №1378-IV «Про оцінку земель» зі змінами (далі — Закон №1378).
Згідно зі статтями 5 та 13 цього закону, грошова оцінка землі буває двох видів — нормативна й експертна, залежно від мети та способу її проведення.
Нормативну оцінку застосовують, зокрема, для нарахування земельного податку, визначення державного мита при обміні, спадкуванні чи даруванні ділянок. Виняток становлять ситуації, коли спадкоємцями виступають родичі першої та другої черги за законом — незалежно від того, успадковують вони за законом чи за заповітом, а також випадки спадкування майна, яке оподатковується за нульовою ставкою. Цей вид оцінки також використовують для розрахунку орендної плати за державні та комунальні землі, компенсації втрат лісового господарства, визначення вартості ділянок понад 50 гектарів під відкриті спортивні й фізкультурно-оздоровчі об'єкти, а також при формуванні механізмів стимулювання раціонального землекористування та охорони земель.
Експертну грошову оцінку проводять, щоб встановити реальну вартість конкретного об'єкта — самої ділянки або прав на неї. Її застосовують у цивільно-правових угодах із землею, крім випадків, окремо обумовлених у Законі №1378 чи іншому законодавстві.
Податковий кодекс у п. 174.6 встановлює, що подарунки, перелічені у п. 174.1 ПКУ й отримані платником від іншої фізичної особи, оподатковують за тими ж правилами, що й спадщину, передбаченими розділом IV ПКУ.
Підпункт 174.2.2 ПКУ уточнює: вартість спадщини чи подарунка, отриманого особами, яких не зазначено у пп. 174.2.1 ПКУ (зокрема членами сім'ї спадкодавця першого та другого ступенів споріднення), оподатковується за ставкою з п. 167.2 ПКУ — 5 відсотків.
Отже, якщо фізична особа-резидент отримує подарунок або спадщину від іншого резидента, але не належить до його близьких родичів першого чи другого ступеня споріднення, вона зобов'язана сплатити ПДФО у розмірі 5% від вартості подарунка.
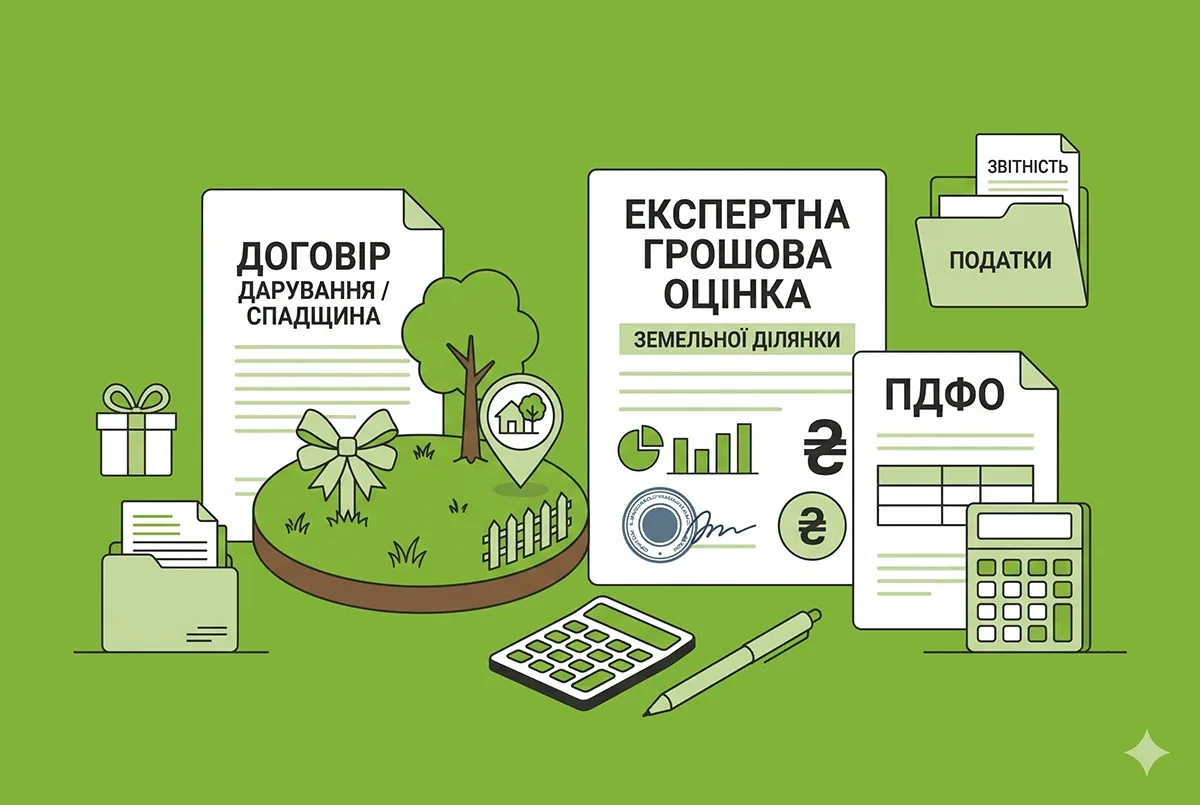
При цьому, спираючись на норми статей 5 та 13 Закону №1378, для цілей оподаткування ПДФО вартості земельної ділянки, яку передано як подарунок чи спадщину, береться саме оціночна вартість, визначена шляхом проведення експертної грошової оцінки.