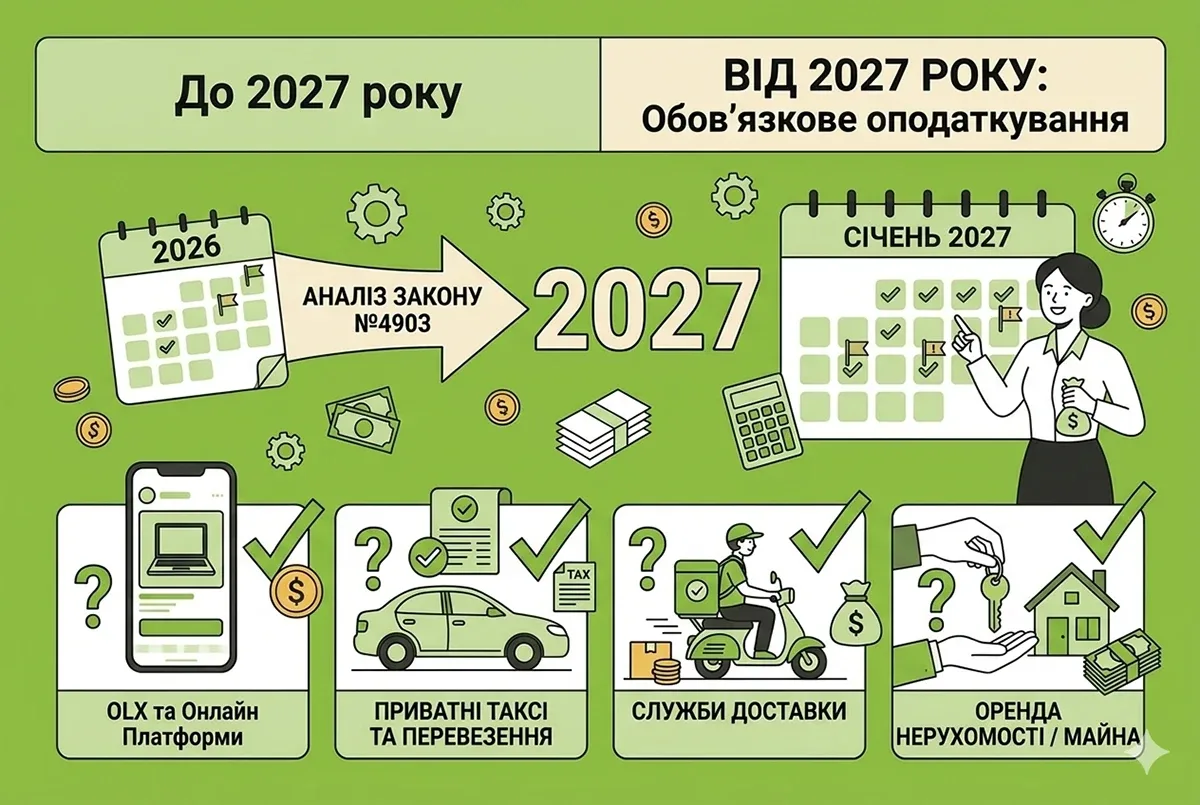
Україна переходить на новий формат контролю за доходами від онлайн-підробітків: цифрові платформи на кшталт OLX, Uber, Bolt чи Glovo стануть посередниками між своїми користувачами і податковою службою.
Коли закон набирає чинності
Закон України від 09.06.2026 №4903-ІХ «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи, та оподаткування таких доходів» запрацював 23 жовтня 2026 року. Проте частина його норм набирає чинності поступово.
- 23 жовтня 2026 року — дата набрання чинності самим законом;
- 1 листопада 2026 року (але не раніше приєднання України до угоди DPI) — починає діяти новий розділ XVIII-3 Податкового кодексу;
- 1 січня 2027 року — набирають чинності зміни щодо ПДФО та єдиного податку;
- 1 січня 2027 року — вступають у дію зміни до закону про держрегулювання виробництва й обігу спирту, алкогольних напоїв, тютюну та пального.
Навіщо ухвалили цей закон
Більшість учасників онлайн-торгівлі сприйняли ухвалення закону без ентузіазму: на одних лягають нові адміністративні й фіскальні обов'язки, інші втрачають можливість продавати товари й послуги без сплати податків. Водночас цей крок наближає Україну до європейських стандартів прозорості — зокрема, Директиви DAC7 — та до загальносвітового стандарту обміну даними DPI (Digital Platform Identifiers).
Саме для імплементації Модельних правил ОЕСР та Директиви DAC7 Міністерство фінансів свого часу підготувало окремий законопроєкт. Хоча саме він не став базовим, мета і цього документа, і альтернативних проєктів збігалася — запровадити в Україні автоматичний міжнародний обмін інформацією про доходи з цифрових платформ і створити умови для прозорого оподаткування таких заробітків фізичних осіб.
Платформа (цифрова платформа) – будь-яке програмне забезпечення, включаючи вебсайт, його частину або додатки (у тому числі мобільні додатки), що доступне для користувачів та забезпечує можливість з'єднання продавців з іншими користувачами для здійснення безпосередньо або опосередковано звітної діяльності для таких користувачів. Операції, що забезпечуються платформою, також можуть включати збір, розрахунок та виплату (зарахування) винагороди за звітну діяльність. Термін «платформа» не включає програмне забезпечення, яке без будь-якого подальшого втручання у здійснення звітної діяльності забезпечує виключно виконання однієї або декількох з таких функцій: обробку платежів, що здійснюються щодо звітної діяльності; інформування про звітну діяльність або рекламу звітної діяльності для користувачів; перенаправлення або переведення користувачів на платформу. Оператор платформи – організація, що на підставі договору надає продавцям доступ до всієї платформи (або її частини), оператором якої вона є. Продавець – користувач платформи (фізична особа, у тому числі самозайнята особа, чи організація), зареєстрований на платформі для здійснення діяльності (на підставі договору з оператором платформи або шляхом створення облікового запису на платформі) у будь-який момент часу протягом звітного періоду.
Закон №4903
Нові зобов'язання для операторів платформ
Основне навантаження реформи лягає на так званих операторів платформ — сайти, маркетплейси та мобільні додатки, що зводять покупця з продавцем, зокрема Uber, Bolt, Glovo, OLX та Airbnb. Тепер саме вони стають головними агентами податкового контролю.
Під дію Закону №4903 потрапили як вітчизняні, так і закордонні платформи та їх оператори.
- Податковий кодекс доповнюють новим розділом XVIII-3 «Міжнародне адміністративне співробітництво у сфері оподаткування», який запрацює з 1 листопада 2026 року, але не раніше дати приєднання компетентного органу України до Багатосторонньої угоди DPI.
- Паралельно підписується сама Багатостороння угода DPI — деталі щодо неї та перелік держав-учасниць стануть відомі після її укладення.
Новий розділ ПКУ і Багатостороння угода передбачають міжнародний автоматичний обмін інформацією про доходи, отримані фізичними особами та організаціями через цифрові платформи. Але надаватимуть таку інформацію податківцям лише підзвітні оператори платформ і тільки щодо підзвітних продавців.
Основні правила визначення підзвітних операторів і підзвітних продавців, а також порядок подання звітів про їхні доходи для цілей Багатосторонньої угоди DPI закріплює нова стаття 358 Податкового кодексу.
Першим звітним періодом для операторів буде 2027 рік: з 1 січня по 31 грудня. Конкретний строк звітування має встановити Мінфін, але вже зараз відомо, що цей строк не буде раніше 31 січня 2028 року. Законодавці передбачили адаптаційний період для бізнесу: за помилки чи порушення у звітах за 2027 рік штрафи, передбачені новими п. 118-2.3 і 118-2.4 ПКУ (за подання оператором платформи звіту про доходи підзвітних продавців з неповними або недостовірними відомостями чи помилками) та п. 119.4 ПКУ (за неподання або подання з порушенням встановлених строків спрощеного податкового розрахунку), застосовуватимуться у розмірі 50% від базового розміру.
Щоб виконувати нові податкові функції, оператори платформ мають зареєструватися в ДПС — порядок цієї процедури встановлює нова стаття 359 Податкового кодексу. Платформи, на яких уже торгують резиденти України або здається в оренду нерухомість на території країни, зобов'язані зареєструватися за правилами цієї статті до 1 січня 2027 року.
А ті платформи, на яких станом на 1 січня 2027 року таких продавців ще немає, повинні подати заяву про реєстрацію протягом 60 календарних днів з дня укладення першого договору про надання продавцям доступу до платформи — але не пізніше, ніж почнуть зараховувати винагороду на користь фізичних осіб-продавців.
Кого саме контролюватимуть серед фізичних осіб
Платформи зобов'язані збирати, перевіряти й передавати ДПС дані про доходи фізичних осіб, які заробляють через них.
Згідно з новими підпунктом 14.1.286.11 та пунктом 358.3 Податкового кодексу, під контроль потрапляють чотири напрями діяльності:
- надання особистих послуг — водії таксі, кур'єри, репетитори, фрілансери, майстри з ремонту тощо;
- продаж товарів через інтернет;
- оренда будь-якого нерухомого майна, житлового чи нежитлового;
- оренда транспортних засобів.
Про які доходи повідомлятимуть податковій
Нова стаття 178-1 Податкового кодексу встановлює, що оператори платформ передаватимуть податківцям дані про доходи фізичних осіб від перелічених видів діяльності, отримані через ці платформи.
Такий дохід оподатковуватиметься за новими правилами цієї статті, якщо фізична особа одночасно відповідає таким умовам:
- є резидентом України;
- має щонайменше один рахунок для розрахунків у межах звітної діяльності і повідомляє його номер кожному оператору платформи, з яким укладено договір про доступ;
- розраховується з користувачами платформи виключно у грошовій формі — готівковій або безготівковій — через рахунок, про який повідомлено оператора;
- щодо особи не застосовані спеціальні економічні чи інші обмежувальні заходи (санкції);
- не використовує найманих працівників під час звітної діяльності;
- не продає підакцизні товари через цифрові платформи;
- здійснює діяльність через платформи, оператори яких офіційно зареєстровані.
Особою, відповідальною за нарахування, утримання та сплату ПДФО з доходів фізичних осіб стане оператор цифрової платформи (для цього доповнять п. 171.2 ПКУ). Виконувати такі функції йому доведеться щомісяця. Адже ПДФО має бути сплачено не пізніше 30 числа місяця, наступного за календарним місяцем, в якому здійснено нарахування таких доходів (пп. 178-1.5 ПКУ).
Яку ставку податку платитимуть продавці на платформах
Головна новація для українців, які підробляють в інтернеті, — новий податковий режим, що не вимагає реєстрації ФОП, ведення складного обліку чи найму бухгалтера. Для фізичних осіб, які надають особисті послуги або продають товари через зареєстровані платформи, передбачено спеціальні умови:
- пільгова ставка ПДФО — 10% від отриманого доходу (п. 167.6 ПКУ);
- такі доходи звільняються від окремого військового збору, оскільки він уже врахований у ставці 10% (зміни до п. 16-1 підрозділу 10 розділу XX ПКУ);
- пільгова ставка діє в межах доходу до 834 мінімальних заробітних плат на рік (новий п. 178-1.3 ПКУ);
- дохід до 2 000 євро за курсом НБУ на рік взагалі не включається до загального оподатковуваного доходу (п. 178-1.2 ПКУ).
Якщо громадянин перевищив установлений ліміт доходу або порушив правила (наприклад, залучив до виконання замовлень найманих працівників, що прямо заборонено цим режимом), сума перевищення або весь нелегальний дохід оподатковуватиметься за підвищеною ставкою ПДФО 23% (відповідно до нового п. 178-1.3 ПКУ).
У перехідних положеннях Податкового кодексу передбачено, що після скасування чи завершення воєнного стану податкове навантаження поступово знижуватиметься.
Чи можуть ФОПи продавати на цифрових платформах
Для підприємців заборони продавати товари й послуги чи здавати майно в оренду через платформи немає. Але й податкових пільг для них не передбачено — їхній дохід оподатковується за загальними правилами тієї системи оподаткування, на якій вони перебувають.
Зміни до статті 292 Податкового кодексу чітко визначають, що до обсягу доходу, який дає право суб'єкту господарювання зареєструватися платником єдиного податку чи залишатися на спрощеній системі, включається будь-який дохід, отриманий від звітної діяльності через цифрові платформи (п. 292.17).
Це уточнення встановлює однозначне правило: заробітки на цифрових платформах безпосередньо впливають на право працювати на спрощеній системі оподаткування.
Передбачено й захист великих платформ від штрафів за Кодексом законів про працю.
Щоб захистити великі платформи від претензій контролюючих органів щодо «прихованих трудових відносин», змінами до ст. 3 КЗпП передбачено, що якщо інформація про оператора платформи є в офіційному реєстрі ДПС, то дія трудового законодавства не поширюється на його відносини з підзвітними продавцями послуг.
ДПС отримує право блокувати цифрові платформи
Для платформ, які вирішать не реєструватися в ДПС і не звітувати, держава передбачила жорсткі заходи примусу — Податковий кодекс тепер узгоджений із процесуальним законодавством.
Негайне судове блокування
Повноваження податківців розширили: їм надано право звертатися до суду з вимогою обмежити доступ до сайтів — відповідний пункт 20.1.40-3 додали до статті 20.1 Податкового кодексу.
Водночас статтю 283 Кодексу адміністративного судочинства доповнили правом ДПС звертатися до суду щодо обмеження доступу до цифрової платформи, якщо її оператор не зареєстрований належним чином. Рішення суду в таких справах підлягає негайному виконанню: навіть якщо платформа подає апеляцію, доступ до її сайту й додатку все одно блокують провайдери до остаточного розгляду справи.
Провайдери виконують фіскальні рішення
Частину 3 статті 18 Закону України «Про електронні комунікації» доповнили пунктом 20, який зобов'язує інтернет-провайдерів на підставі рішення суду обмежувати доступ користувачів до цифрових платформ, не зареєстрованих у ДПС.
Висновки
Закон №4903 кардинально змінює правила оподаткування доходів фізичних осіб від онлайн-торгівлі.
Держава перекладає функцію контролю на цифрові платформи, вбудовуючи їх у загальноєвропейську систему обміну податковими даними. ДПС надаватиме інформацію країнам-учасницям Багатосторонньої угоди DPI, але й сама отримуватиме дані від них.
Перші відомості про українських резидентів, які торгують на цифрових платформах, мають надійти до ДПС за підсумками 2027 року.
Щоб заохотити громадян користуватися саме зареєстрованими в ДПС платформами, їм пропонують легальний статус зі ставкою ПДФО 10% без потреби реєструвати ФОП.