Запуск електронного акцизу знову відкладено, цього разу офіційно — на законодавчому рівні. Голова держави затвердив відповідні зміни до Податкового кодексу, тож виробникам, імпортерам і продавцям алкоголю, тютюну та рідин для електронних сигарет варто звірити свої календарі з новими датами.
Главa держави затвердив перенесення еАкцизу 23 жовтня
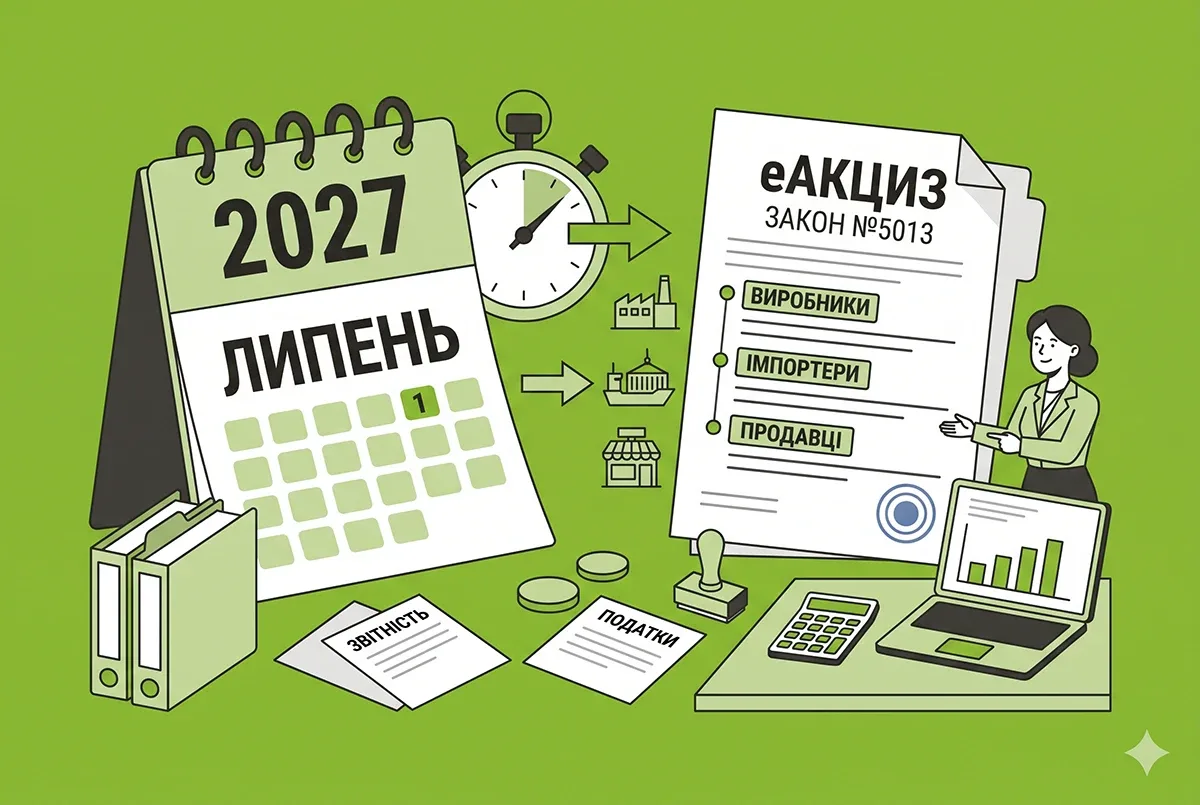
23 жовтня 2026 року Президент України підписав Закон №5013-IX, який раніше фігурував як законопроєкт №15532. Документ вносить правки до Податкового кодексу та низки суміжних законів і стосується перенесення строків запровадження електронної простежуваності обігу алкогольних напоїв, тютюнових виробів і рідин для електронних сигарет.
Закон набирає чинності наступного дня після офіційної публікації, окрім кількох норм, які запрацюють з 1 січня 2027 року. Головне, що він робить, — зсуває запуск еАкцизу на 1 липня 2027 року. Перенесення відбувається у три етапи, про які вже йшлося в попередніх матеріалах редакції та в коментарі до індивідуальної податкової консультації ДПС.
Окрім Податкового кодексу, нові строки прописані ще в двох законах:
- Закон України від 29.06.2023 №3173-IX про запровадження електронної простежуваності обігу алкогольних напоїв, тютюнових виробів і рідин для електронних сигарет (Закон №3173)
- Закон України від 18.06.2024 №3817-IX про державне регулювання виробництва й обігу спирту, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин для електронних сигарет та пального (Закон №3817)
Кабінету Міністрів дали місяць на те, щоб узгодити власні акти з новим законом і подбати про оновлення нормативки міністерств та інших центральних органів виконавчої влади.
Як виглядає оновлений графік запуску та тестування
До кінця 2026 року — лише тестовий режим
До 31 грудня 2026 року включно система еАкцизу працюватиме винятково в тестовому режимі, а участь у тестуванні залишиться добровільною. Це дає бізнесу запас часу, щоб обкатати програмне забезпечення й підготуватися до обов’язкової реєстрації, яка стартує з січня.
Перша половина 2027 року — час реєструватися
З 1 січня 2027 року мають запрацювати базові функції системи: створення електронних кабінетів, присвоєння кодів операторам та їхнім об’єктам, обмін даними й розподіл прав доступу для користувачів.
До 30 червня 2027 року включно решта функціоналу працюватиме в промисловій експлуатації, але все ще в тестовому форматі. Водночас саме до цієї дати компанії зобов’язані завершити реєстрацію в системі — відкладати цей крок до липневого запуску вже не вийде, хоча участь у тестуванні як такому залишається добровільною.
Згідно з оновленою статтею 57 та новим пунктом 2-1 розділу XII Закону №3817, зареєструватися повинні суб’єкти господарювання, які мають принаймні одну з таких ліцензій:
- на виробництво алкогольних напоїв, тютюнових виробів або рідин для електронних сигарет
- на оптову чи роздрібну торгівлю цими товарами
- на оптову чи роздрібну торгівлю сидром та перрі без додавання спирту
Це означає, що реєстрація обов’язкова і для роздрібних продавців.
Строки реєстрації залежать від того, коли отримано ліцензію:
- якщо ліцензія діє станом на 00:00 1 січня 2027 року — зареєструватися потрібно до 1 квітня 2027 року
- якщо ліцензію отримано з 1 січня по 20 березня 2027 року включно — не пізніше 1 квітня 2027 року
- якщо ліцензію отримано з 21 березня 2027 року — до початку власне ліцензованої діяльності
Формулювання «до 1 квітня» та «не пізніше 1 квітня» варто розрізняти: для тих, у кого ліцензія вже діє на 1 січня, крайній термін — 31 березня 2027 року, а для тих, хто отримає ліцензію в період з 1 січня до 20 березня включно, — саме 1 квітня 2027 року.
Важливо! Суб’єктам господарювання, які зареєструються в Електронній системі як економічні оператори з 1 січня до 30 червня 2027 року, повторно реєструватися з 1 липня не потрібно.
Після реєстрації наступний крок — налаштувати облік і навчити персонал працювати з продукцією, маркованою електронним способом.
З 1 липня 2027 року — повний запуск і два паралельні режими
З 1 липня 2027 року система запрацює в промисловій експлуатації в повному обсязі, і саме тоді почнуть діяти перенесені правила електронного маркування та простежуваності.
При цьому продукція з паперовими марками не зникне з ринку одразу — для неї діятимуть особливі умови обігу до 31 грудня 2028 року включно, якщо товар:
- вироблений в Україні до 1 липня 2027 року
- або ввезений в Україну до цієї дати
А ось продукцію, ввезену в країну починаючи з 1 липня 2027 року, доведеться позначати вже графічними елементами електронних марок.
Увага! Значення має дата виробництва або ввезення, а не закупівлі магазином. Тому роздрібний продавець зможе отримати товар з паперовими акцизними марками від постачальника й після 1 липня 2027 року. Але в обігу товари з паперовими марками зможуть знаходитись тільки протягом перехідного періоду.
Власникам підакцизних товарів доведеться розмежовувати партії з паперовими та електронними марками. Для товару з паперовими марками треба мати документальне підтвердження дати виробництва чи ввезення — сама марка такою підставою не є.
Доля невикористаних паперових акцизних марок після 1 липня 2027 року
Окремо врегульовано долю вже придбаних, але не застосованих паперових марок. Механізм залишається тим самим, змінюється тільки контрольна дата — з 1 листопада 2026 року її перенесли на 1 липня 2027 року.
Увага! Паперові акцизні марки, не використані станом на 1 липня 2027 року, підлягатимуть поверненню продавцю. Сплачений авансом акциз за бажанням покупця можна буде: врахувати під час формування електронних марок; або відшкодувати (повернути з бюджету). Виняток – суми, сплачені відповідно до ст. 225 ПКУ: їх не відшкодовують при поверненні паперових марок, але можна використати під час формування електронних.
Тож перед липневим переходом бізнесу варто окремо звірити залишки маркованого товару та невикористані марки: з товарними залишками ще можна буде щось зробити, а от марки, що не пішли в обіг, доведеться повертати.
Як оформлювати касові чеки на товар із паперовими марками після 1 липня 2027 року
Для перехідної продукції лишається чинним спеціальне правило пункту 13-1 розділу II Закону про РРО, запроваджене Законом №3173.
Упродовж 18 місяців продаж товарів із паперовими акцизними марками фіксуватиметься в чеку без електронного ідентифікатора чи серійного номера електронної марки. Під час роздрібного продажу алкоголю замість цього вказуватимуть цифрове значення штрихового коду паперової марки — її серію та номер.
З огляду на це касове програмне забезпечення має вміти коректно обробляти одночасний продаж товарів із різними типами маркування.
Повний перехід на еАкциз — з 1 січня 2029 року
Перехідний період для товарів із паперовими марками не триватиме вічно. Закон №5013 змінює строки, визначені в пункті 17 розділу XIII Закону №3817:
- продукція з паперовими марками, вироблена в Україні або ввезена до 1 липня 2027 року, залишатиметься в обігу до 31 грудня 2028 року включно
- дату початку вилучення непроданих залишків для нанесення електронних марок перенесено з 2 травня 2028 року на 1 січня 2029 року
Сама процедура перемаркування залишилася без змін: той самий пункт 17 передбачає замовлення ідентифікаторів без додаткової доплати акцизного податку, нанесення електронних марок і повернення товару в обіг.
Пільгові розміри штрафів зберігаються, але строки їхньої дії зсунули на вісім місяців
Новий закон не вигадує якогось додаткового послаблення відповідальності — пункт 15 розділу XIII Закону №3817 і раніше передбачав знижені ставки штрафів у 10% та 30%. Змінюються лише періоди, до яких ці ставки застосовуються:
- з 1 липня до 31 грудня 2027 року включно — 10% від установленого штрафу
- з 1 січня до 30 червня 2028 року включно — 30% від установленого штрафу
Таким чином пільговий режим діятиме протягом року, до 1 липня 2028 року. Наприклад, якщо повний розмір штрафу становить 100 000 грн, то в першому пільговому періоді доведеться сплатити 10 000 грн, а в другому — 30 000 грн.
Починаючи з 1 липня 2028 року пункт 15 вже не передбачатиме знижки для нових порушень. За попередньою версією графіка пільга мала закінчитися після 31 жовтня 2027 року.
Перелік самих штрафів і порядок застосування пільги не змінився. Знижені ставки поширюються лише на санкції за пунктами 9, 10 і 39 частини 2 статті 73 Закону №3817, тоді як пункт 38 до цього переліку не входить.
Увага! Визначальною залишається дата вчинення порушення, незалежно від дати його виявлення та рішення про застосування штрафу. Тому податкова перевірка, проведена після 01.07.2028, не повинна позбавляти права на відповідний зменшений розмір санкції.
Головні дати, які варто тримати в полі зору
- весна 2027 року — обов’язкова реєстрація чинних ліцензіатів підакцизних товарів у системі еАкцизу
- 1 липня 2027 року — повноцінний запуск еАкцизу
- з 1 липня 2028 року — штрафи застосовуються вже без зменшення розміру
- 31 грудня 2028 року — останній день перехідного періоду та обігу продукції з паперовими марками
- з 1 січня 2029 року — вилучення непроданих залишків із паперовими марками для їхнього електронного перемаркування
Відтермінування дає бізнесу додатковий запас часу на підготовку, проте відкладати все на останній момент перед липнем не варто — реєстрацію потрібно пройти значно раніше. Паралельно варто перевірити програмне забезпечення та організувати окремий облік партій із різними видами маркування. Виробникам та імпортерам слід також проконтролювати невикористані паперові марки, а торговельним точкам — підготуватися до коректного відображення маркування в аналітичному обліку й касових чеках.