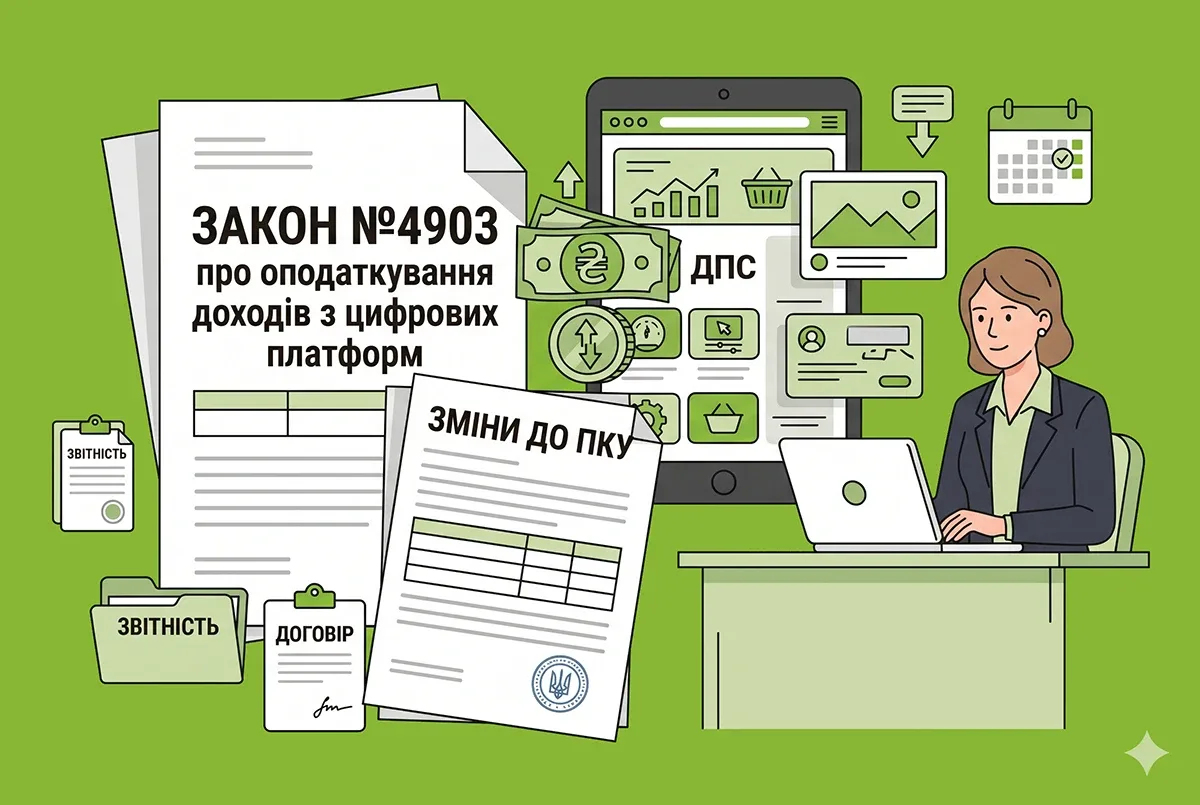
Державна податкова служба України повідомила про офіційне оприлюднення Закону №4903-IX від 09.06.2026. Документ впроваджує в країні європейський стандарт автоматичного обміну податковою інформацією DAC7 і встановлює чіткі правила оподаткування для всіх, хто отримує дохід в інтернеті.
Основний масив норм щодо онлайн-платформ почне діяти з 1 січня 2027 року. Водночас окремі положення, зокрема про оренду нерухомості та пільги на земельний податок, набрали чинності вже 23 жовтня 2026 року.
Дія закону поширюється на широке коло людей — тих, хто торгує через цифрові майданчики на кшталт OLX чи Prom, здає в оренду житло, паркомісце або автівку, пропонує послуги онлайн, а також на самих власників платформ.
Новації, які запрацювали вже з 23 жовтня 2026 року. Зниження податку на оренду нерухомості: дохід фізичної особи від надання в оренду житлової чи нежитлової нерухомості тепер оподатковується ПДФО за зниженою ставкою 5% замість 18%. Якщо майно здається в оренду напряму (поза цифровими платформами), власник самостійно декларує дохід та сплачує податки за новими правилами. Пільга щодо плати за землю для знищеного майна: закон містить важливу соціальну норму — власники ділянок, на яких розташовувалася нерухомість, знищена внаслідок збройної агресії рф, звільняються від сплати земельного податку. Норма набирає чинності 23 жовтня 2026 року та діє ретроспективно з 1 січня 2026 року. Головна умова — наявність відповідних даних у Реєстрі пошкодженого та знищеного майна.
ДПС України
Що зміниться з 1 січня 2027 року
Нові правила для онлайн-продажів і послуг
Нові норми стосуватимуться доходів фізичних осіб, які надходять саме через цифрові платформи, а саме:
- продаж товарів на маркетплейсах
- оренда житлової й нежитлової нерухомості та паркомісць
- оренда транспорту
- надання особистих послуг — ремонт, фриланс, перевезення тощо
Йдеться виключно про угоди, укладені через цифрові платформи, а не про звичайні перекази коштів між приватними особами.
Окремі ставки ПДФО для платформних доходів
З 2027 року для доходів, отриманих через онлайн-платформи, діятиме спеціальний податковий режим:
- 10% ПДФО — за виконання встановлених умов і в межах річного ліміту у 834 мінімальні заробітні плати
- 23% ПДФО — нараховується лише на суму понад цей поріг, а не на весь дохід, або якщо умови пільгового режиму не виконано
Військовий збір із цих доходів додатково не стягується.
Поріг у 2000 євро для продажу особистих речей
Громадянам, які зрідка продають власні уживані речі, встановлено річний неоподатковуваний ліміт — до 2000 євро.
Платформи отримають статус податкових агентів
Оператори цифрових платформ — як вітчизняні, так і закордонні — набудуть статусу податкових агентів. На них покладається обов'язок:
- зареєструватися в Державній податковій службі України
- збирати й передавати ДПС інформацію про продавців і надавачів послуг та їхні доходи на платформі
- утримувати ПДФО з визначених операцій і перераховувати його до бюджету
- щороку звітувати, причому першим звітним періодом стане 2027 рік
Зареєструватися в податковій операторам платформ потрібно до 1 січня 2027 року.
Обмін даними за стандартом DAC7
Із запровадженням стандарту DAC7 українська податкова служба зможе автоматично отримувати інформацію про доходи громадян на закордонних платформах, і навпаки. Це значно підвищить прозорість транскордонної електронної торгівлі та фрилансу.