Південне міжрегіональне управління ДПС по роботі з великими платниками податків роз'яснило, коли саме у постачальника виникають податкові зобов'язання з ПДВ. Згідно з п. 187.1 Податкового кодексу України, визначальною є дата першої з подій — або надходження оплати від покупця, або відвантаження товару.
У випадку, коли оплата ще не надійшла, постачальник фіксує податкові зобов'язання саме в момент передачі товару перевізнику. На цю дату він зобов'язаний скласти податкову накладну і зареєструвати її в Єдиному реєстрі податкових накладних (ЄРПН).
Покупцю законодавство дає чіткі часові рамки для включення суми ПДВ із такої накладної до податкового кредиту.
- Якщо реєстрація накладної відбулася вчасно — суму можна врахувати в декларації за той звітний період, коли накладну склали, або протягом наступних 365 календарних днів з дати її складання.
- Якщо реєстрація відбулася із запізненням — сума враховується в декларації за період, у якому накладну фактично зареєстровано в ЄРПН, але не пізніше ніж через 365 календарних днів після дати її складання.
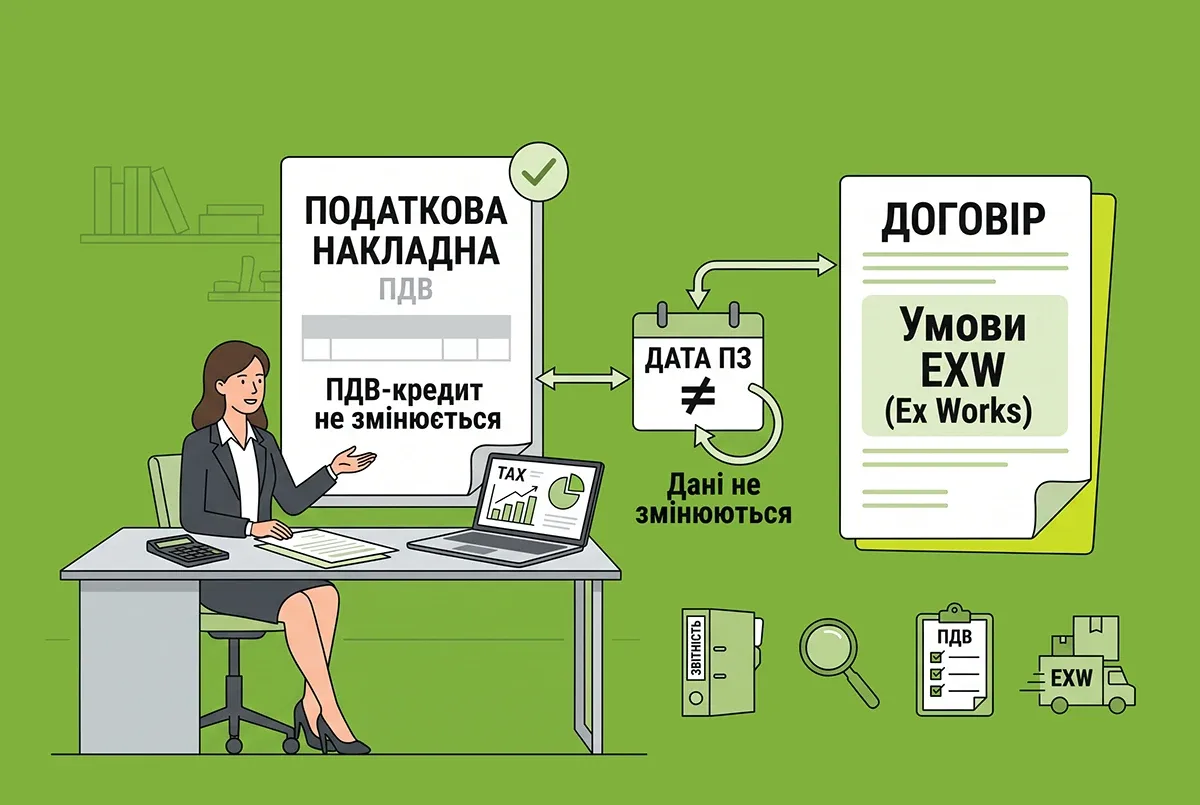
При цьому формування податкового кредиту відбувається з дотриманням норм п. 198.2, 198.3 та 198.6 ПКУ — зокрема, суми ПДВ обов'язково мають бути підтверджені накладною, зареєстрованою в ЄРПН.
Податківці наголосили, що договірні умови поставки, зокрема EXW, жодним чином не змінюють порядок визначення дати виникнення податкових зобов'язань постачальника. Відповідно, якщо покупець підписав електронну видаткову накладну або фактично отримав товар в іншому звітному періоді, це саме по собі не впливає на встановлений порядок формування податкового кредиту.