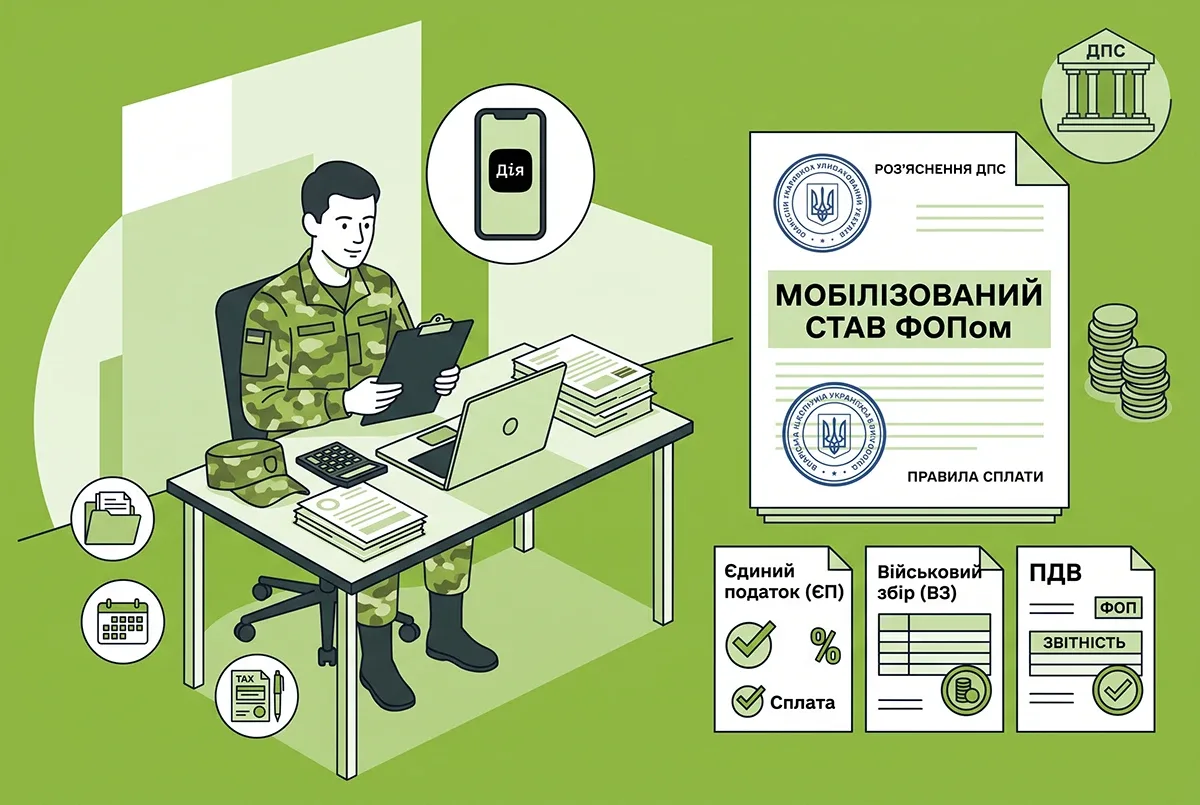
ФОПи, яких мобілізували чи які підписали контракт на військову службу, мають низку податкових послаблень. Проте окремо постало питання: а що, коли людина зареєструвала підприємницьку діяльність уже перебуваючи на службі? Саме цей кейс розглянула ДПС у своїй індивідуальній податковій консультації від 06.10.2026 №5887/ІПК/99-00-24-03-03.
Йдеться про ситуацію, коли в тилу залишається довірена особа, яка веде справи ФОП — подає звітність, наймає персонал і навіть сплачує податки замість мобілізованого власника бізнесу.
Чи звільняється від ЄП, ВЗ та ПДВ підприємець, зареєстрований уже під час служби
У розглянутому випадку громадянин оформив ФОП 2023 року, перебуваючи на військовій службі. Він обрав третю групу єдиного податку за ставкою 3%, зареєструвався платником ПДВ і займався клінінговим бізнесом через довірену особу.
Пізніше підприємець дізнався про пільгу для мобілізованих та контрактників: вони можуть не сплачувати ні єдиний податок, ні військовий збір навіть у разі продовження підприємницької діяльності. Таке звільнення передбачене пунктом 25 підрозділу 10 розділу XX Податкового кодексу України.
З III кварталу 2025 року він перестав подавати декларації платника єдиного податку та сплачувати ЄП і ВЗ, однак продовжив виконувати зобов'язання з ПДВ та щодо найманих працівників. Аби впевнитися у правильності своїх дій і дізнатися, чи можна не платити ще й ПДВ, він звернувся до ДПС за індивідуальною консультацією.
ДПС: право на пільгу є, якщо статус ФОП отримано до 5 липня 2025 року
Пункт 25 підрозділу 10 розділу XX ПКУ звільняє мобілізованих або залучених за контрактом ФОП від нарахування, сплати й подання звітності з ПДФО, єдиного податку та військового збору. Дія пільги поширюється на весь термін служби — від першого числа місяця призову (але не раніше 24 лютого 2022 року) до останнього дня місяця демобілізації.
Цю норму змінив Закон №4505, нова редакція якого набрала чинності 5 липня 2025 року.
Висновок ДПС: оскільки на дату набрання чинності Закону №4505 (05.07.2025 р.) громадянин вже був зареєстрований як ФОП – платник ЄП і водночас проходив військову службу у зв'язку з мобілізацією, на нього поширюються положення абзацу першого п. 25 підрозділу 10 розділу XX ПКУ.
ДПС
Раніше фіскальна служба трактувала цю норму суворіше, наполягаючи, що пільга діє лише для тих, хто мав статус ФОП ще до дати призову чи укладення контракту. Якщо реєстрація відбувалася вже після початку служби, пункт 25, на думку податківців, не застосовувався.
Тепер позиція змінилася: головне, щоб на момент набрання чинності оновленим законом особа вже мала статус підприємця і продовжувала перебувати на службі. Дата реєстрації ФОП відносно дати призову більше не є вирішальною.
Підставою для звільнення є дані з Єдиного державного реєстру призовників, військовозобов'язаних та резервістів. Якщо таких відомостей немає, підприємець може подати заяву разом із копією військового квитка чи іншого підтвердного документа.
У результаті заявник отримав від ДПС підтвердження права на звільнення від:
- нарахування та сплати єдиного податку
- подання податкової декларації платника єдиного податку
- нарахування та сплати військового збору
- відображення військового збору у складі декларації платника єдиного податку
Усі ці послаблення діють на період служби. Якщо контролюючий орган уже нарахував авансові внески, штрафи чи пеню за їх несплату, вони підлягають скасуванню.
Важливо! Це не «автоматичне» звільнення без жодних дій. Потрібні або дані з Реєстру, або власна заява з підтвердними документами. Але правове підґрунтя тепер чітко зафіксоване у відповіді ДПС.
А як щодо ПДВ: чи поширюється пільга на мобілізованих
Пункт 25 підрозділу 10 розділу XX ПКУ не стосується зобов'язань з ПДВ. Утім, частина мобілізованих підприємців може розраховувати на пункт 69 того ж підрозділу.
Висновок ДПС: фізична особа – підприємець, яка мобілізована протягом дії воєнного стану в Україні, та не має можливість своєчасно виконати свій податковий обов'язок щодо, зокрема, сплати податкових зобов'язань з ПДВ, подання звітності з ПДВ, зобов'язана виконати його протягом шести місяців після припинення або скасування воєнного стану в Україні.
ДПС
Тобто якщо платник не мав реальної змоги вчасно виконати податковий обов'язок, відповідальності він не несе, але зобов'язаний розрахуватися протягом шести місяців після завершення чи скасування воєнного стану. Якщо демобілізація сталася раніше і можливість виконати зобов'язання з'явилася до завершення воєнного стану — строк становить 60 календарних днів з першого дня місяця, що настає за місяцем відновлення такої можливості.
Однак у розглянутому випадку підприємець фактично мав змогу звітувати, реєструвати податкові накладні та розрахунки коригування, а також сплачувати ПДВ, оскільки цим займалася його довірена особа. Тому самого факту мобілізації недостатньо, щоб уникнути виконання цих обов'язків.
Що варто врахувати ФОП у подібній ситуації
- Якщо ви мобілізовані або служите за контрактом, зареєструвалися як ФОП уже під час служби і на момент набрання чинності Законом №4505 (05.07.2025 р.) уже мали цей статус — ви маєте право на звільнення від єдиного податку та військового збору за п. 25 підрозділу 10 розділу XX ПКУ. Те, чи реєстрація відбулася до призову чи після нього, значення не має.
- Перевірте наявність відомостей про себе у Єдиному реєстрі призовників. Якщо їх немає, подайте заяву з копією військового квитка чи іншого підтвердного документа якомога швидше, щоб уникнути зайвих нарахувань.
- Декларації платника єдиного податку за III квартал 2025 року та наступні періоди служби подавати не потрібно.
- Зобов'язання з ПДВ і виплати зарплати виконуються у звичайному порядку, з урахуванням можливостей, передбачених п. 69 підрозділу 10 розділу XX ПКУ та Порядком №225.