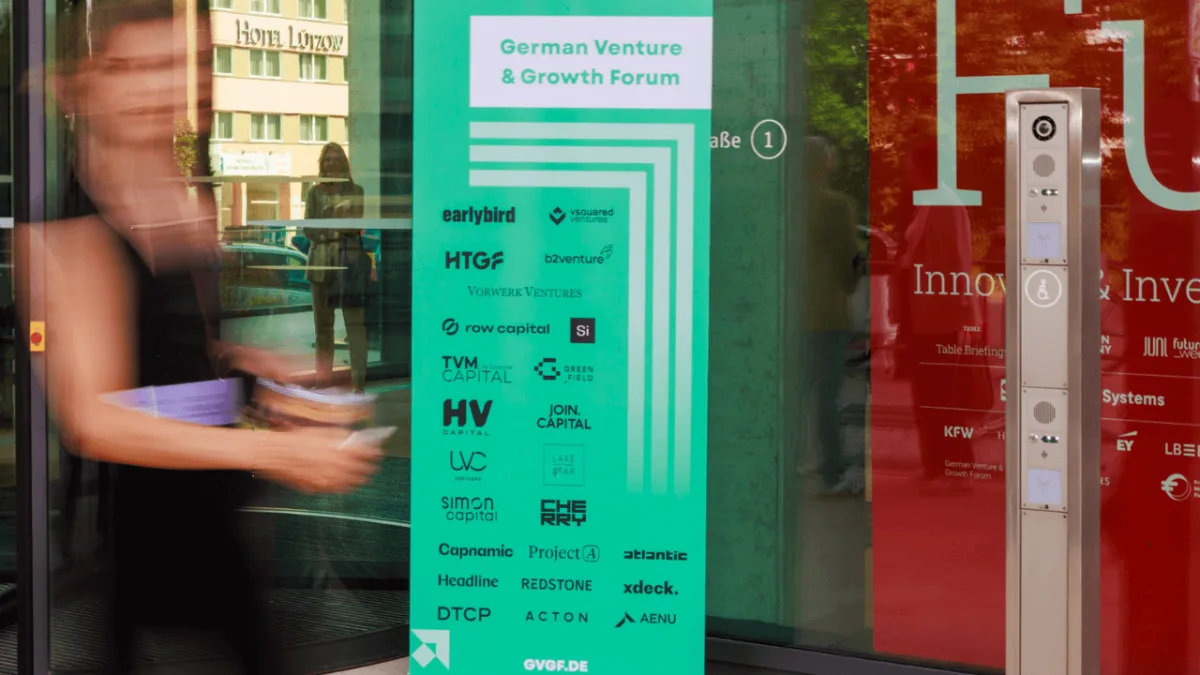
У Німеччині вперше відбувся урядовий інвестиційний саміт Invest in Germany Summit, організований федеральним урядом країни.
Подія мала з'ясувати, чого саме бракує Німеччині, щоб залишатися привабливим напрямом для бізнесу та інвестицій. Керівники венчурних фондів попередили, що надмірна залежність від закордонного фінансування загрожує країні втратою як економічної вигоди, так і контролю над критично важливими технологіями.
Об'єднання German Venture and Growth Forum (GVGF), що представляє понад 20 провідних німецьких венчурних і growth-фондів із сукупними активами під управлінням €28 млрд, наполягає: Німеччині необхідно залучити значно більше внутрішнього інституційного капіталу, щоб фінансувати майбутніх глобальних технологічних гігантів.
За даними Форуму, упродовж першого півріччя 2026 року у німецькі стартапи інвестували €5,1 млрд, проте менш як третина цієї суми надійшла від вітчизняних інвесторів.
Експерти Форуму підрахували, що завдяки збільшенню частки венчурних вкладень в інституційних портфелях Німеччина щороку могла б додатково залучати близько €15 млрд приватного капіталу для компаній на стадії зростання.
Розрив у внутрішньому фінансуванні Німеччини
Німецька стартап-екосистема й надалі суттєво залежить від іноземних грошей, особливо коли компанії переходять до великих раундів фінансування.
За даними GVGF, упродовж останніх п'яти років американські інвестори вкладали в європейські компанії, що залучали понад €100 млн у раундах зростання, стільки ж капіталу, скільки й самі європейські інвестори.
Для порівняння: у США близько 70% інвестицій у компанії на стадії зростання формується саме з внутрішніх джерел.
Крістіан Нагель, співзасновник і партнер Earlybird Venture Capital, зазначив, що в Німеччини є величезний нереалізований потенціал для фінансування власних технологічних компаній.
У першому півріччі цього року у німецькі стартапи інвестували €5,1 млрд. Менш як третина цього капіталу надійшла з Німеччини. У США показник самодостатності у фінансуванні власних growth-компаній зазвичай сягає 70%. Тут у Німеччини все ще є великий потенціал.
Крістіан Нагель, Earlybird Venture Capital
Він також закликав до активнішої співпраці, прозорості та діалогу, щоб зупинити відтік німецького інституційного капіталу за кордон.
За оцінками Форуму, щоб зрівнятися зі Сполученими Штатами за рівнем growth-інвестицій відносно розміру економіки й водночас зберегти порівнянну частку внутрішнього фінансування, Європі знадобиться майже €30 млрд додаткових щорічних інвестицій, з яких близько €15 млрд мала б забезпечити сама Німеччина.
Як розблокувати німецький інституційний капітал у €2,8 трильйона
Пенсійні фонди, страхові компанії та фундації Німеччини разом управляють приблизно €2,8 трильйона активів, проте їхні портфелі й досі переважно складаються з традиційних інструментів — державних облігацій та нерухомості.
Згідно з даними ОЕСР, на які посилається Форум, за останні п'ять років німецькі пенсійні фонди демонстрували середню номінальну дохідність 2,9% річних, що з урахуванням інфляції означає реальну дохідність -0,6%. Для порівняння, американські пенсійні фонди за той самий період показали номінальну дохідність 5,3% і реальну — 1,2%.
GVGF також наводить дані Invest Europe, за якими німецькі інституційні інвестори за останнє десятиліття в середньому вкладали лише €400 млн щороку у європейські венчурні та growth-фонди, що відповідає частці розподілу активів приблизно 0,1%. За оцінками Форуму, підвищення цієї частки лише до 2% дало б змогу щороку мобілізувати додаткові €15 млрд інвестицій.
Доктор Таня Еммерлінг, партнер High-Tech Gründerfonds, вважає, що каталізатором змін може стати запланована в Німеччині державна капітальна пенсія.
Запланована державна капітальна пенсія відкриває величезну можливість збільшити обсяг капіталу для венчурних інвестицій у Німеччині. У межах диверсифікованого портфеля венчурний капітал дає саме те, заради чого й задумана капітальна пенсія: дохідність і зростання.
Таня Еммерлінг, High-Tech Gründerfonds
На думку Еммерлінг, венчурні інвестиції здатні зміцнити економічний фундамент, на якому ґрунтуватимуться майбутні пенсійні системи, а страхові компанії могли б відігравати значно більшу роль у фінансуванні інновацій.
Фінансування завтрашніх глобальних лідерів ринку
Окрім самого дефіциту фінансування, у GVGF наголошують, що конкурентоспроможність і технологічний суверенітет Німеччини дедалі більше залежать від її здатності вирощувати і втримувати у себе високотехнологічні компанії із швидким зростанням.
Бенедикт фон Шьолер, співзасновник і генеральний партнер Vsquared Ventures, зазначив, що розмову про інвестиційну привабливість Німеччини не можна зводити лише до вже усталених галузей:
Ми не можемо зберегти наш добробут і робочі місця, покладаючись виключно на бізнес-моделі вчорашнього дня. Привабливість інвестиційного напряму визначається не лише компаніями, які вже там закріпилися, а передусім тими, які ще мають бути створені або створюються зараз і мають потенціал вирости та масштабуватися у глобальному масштабі.
Бенедикт фон Шьолер, Vsquared Ventures
GVGF також оприлюднив German Venture & Growth Playbook — документ із даними про ризики та дохідність венчурних інвестицій, який закликає інституційних інвесторів переглянути свою позицію щодо цього класу активів. Мета ініціативи — побудувати структурований діалог між венчурними фондами, інституційними інвесторами та політиками, зосередившись насамперед на усуненні бар'єрів для внутрішніх інвестицій.
Завдання полягає не лише в тому, щоб залучити інвестиції у вже наявні німецькі галузі, а в тому, щоб компанії, які формуватимуть майбутнє економіки країни, отримали капітал, необхідний для перетворення на глобальних лідерів.