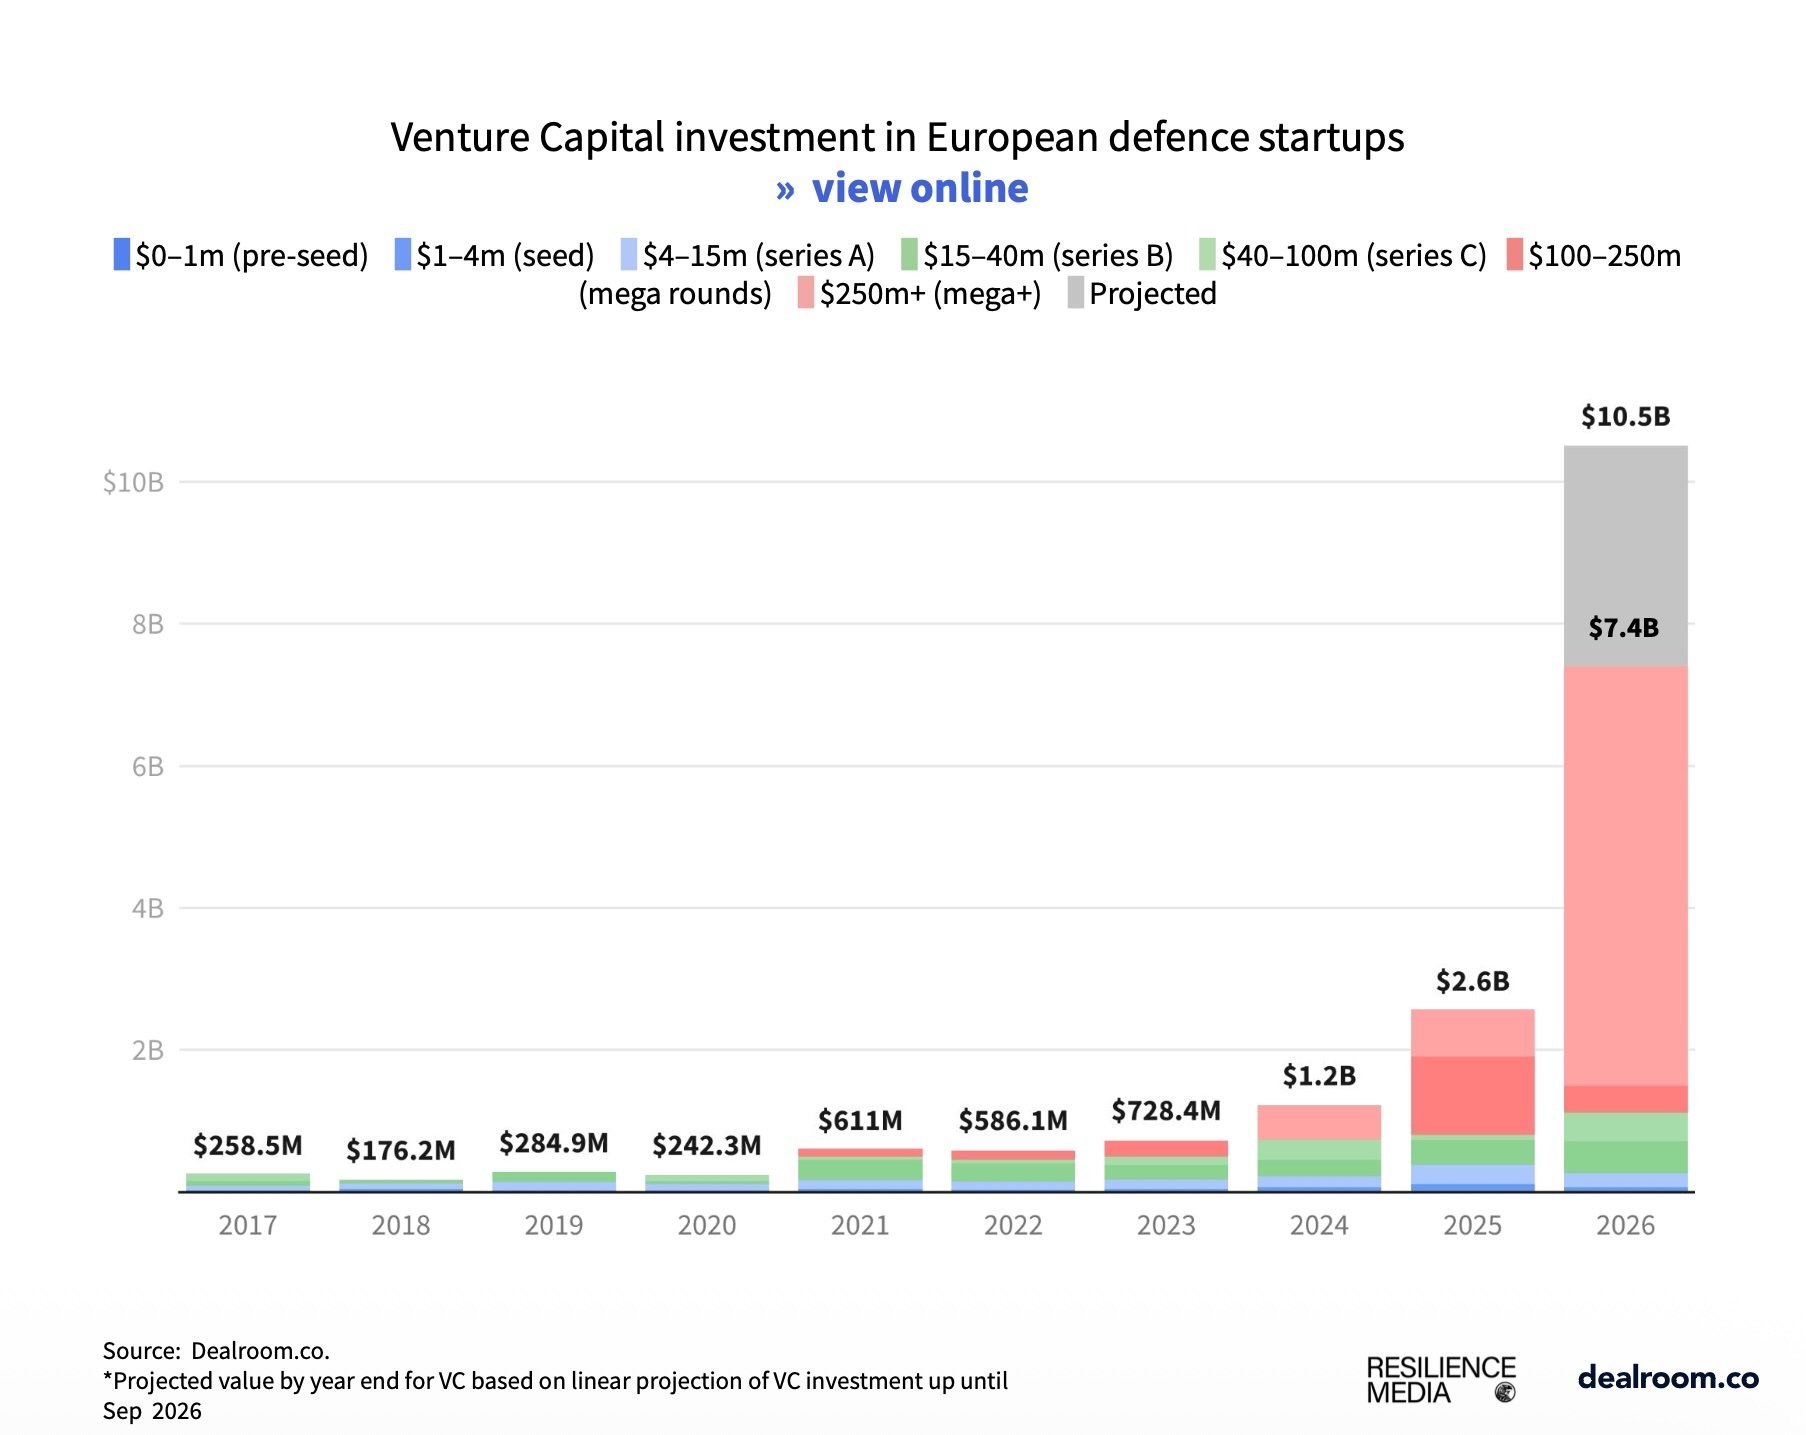
Венчурні вкладення в європейські оборонні стартапи цього року вже досягли рекордних $7,4 млрд — це майже втричі більше за $2,6 млрд, залучені за весь 2025 рік. Такі дані наводить спільне дослідження Dealroom і Resilience Media.
Основну частку фінансування — понад 85% — забезпечили сім мегараундів обсягом понад $1 млрд кожен: Anduril, Helsing, Saronic, Shield AI, Quantum Systems, ICEYE та Castelion.
Дефензтек став найшвидше зростаючим великим сегментом європейського венчурного ринку: на нього припадає 11,1% усіх інвестицій у Європі, а в межах ЄС27 ця частка сягає 15%. Для порівняння, оборонні стартапи країн НАТО загалом залучили у 2026 році $27,1 млрд — це вже у 1,9 раза більше, ніж за весь минулий рік.
Коло інвесторів швидко розширюється
Dealroom зафіксувала 310 інвесторів, які вже взяли участь хоча б в одній європейській оборонній угоді у 2026 році, а за підсумками року їхня кількість, за прогнозом, досягне 620. Це більш ніж у шість разів перевищує показник 2020 року, коли таких інвесторів було лише 99, і помітно більше за 387 у 2025 році.
Спеціалізовані оборонні фонди у 2025 році взяли участь у 34% усіх європейських оборонних раундів — майже вдвічі більше, ніж роком раніше, на тлі хвилі запуску нових профільних фондів. Крім того, приватний капітал, проєктне фінансування, боргові інструменти та грантові програми принесли оборонним компаніям НАТО та союзників ще $2,4 млрд у 2025 році.
Десятка найактивніших інвесторів у європейський дефензтек з 2024 року разом узяла участь у 52 раундах. Лідирує NATO Innovation Fund із дев'ятьма угодами, за ним іде Project A із вісьмома.
Рекордні обсяги фінансування
Найбільше оборонних інвестицій в Європі залучає Німеччина — завдяки компаніям Helsing, Quantum Systems та Stark. Німецькі стартапи отримали $3,5 млрд у 2026 році та $5,9 млрд сумарно з 2020 року, а Мюнхен залишається головним оборонним хабом континенту. Фактично місто перетворилося на надзвичайне зосередження європейського оборонного капіталу.
У Мюнхені розташовано лише 4,1% усіх європейських оборонних стартапів, що мають венчурне фінансування, проте на них припадає 39% сукупної вартості цих компаній і 40% усіх оборонних венчурних інвестицій Європи у 2026 році.
Сукупна оцінка лише двох компаній — Helsing і Quantum Systems — становить $25,7 млрд.
Утім, зростання не обмежується кількома гучними угодами. Хоча мегараунди забезпечують понад 85% усього оборонного фінансування цього року, обсяги на «проривній» стадії від $15 млн до $100 млн уже подвоїлися порівняно з 2025 роком і досягли рекордного рівня.
Інвестиції на ранніх стадіях, за прогнозом, завершать рік приблизно на рівні минулорічного рекорду. У відносному вимірі європейський дефензтек зростає швидше за загальний ринок країн НАТО та союзників: показник 2026 року втричі перевищує рівень 2025-го, тоді як по НАТО й союзниках зростання становить приблизно подвоєння.
Оборонні стартапи країн НАТО сукупно залучили $27,1 млрд венчурних інвестицій у 2026 році — у 1,9 раза більше, ніж за весь 2025 рік.
Американський капітал відіграє все більшу роль
Частка американських інвесторів у європейському дефензтеку зросла до 47% порівняно з лише 12% у 2020 році. Серед найактивніших американських гравців 2025–2026 років — Axon, Accel, Founders Fund, Y Combinator, General Catalyst і Lightspeed.
Найбільшу частку капіталу отримують автономні системи
Левова частка інвестицій спрямовується саме в автономні системи. Європейські розробники дронів залучили $4,7 млрд у межах 40 раундів цього року, компанії антидронового напряму — $1,2 млрд, а виробники морських автономних систем — $796 млн. В обох останніх категоріях результат уже перевищує сукупні показники всіх попередніх років.
Сильні сторони Європи та зони, де вона відстає
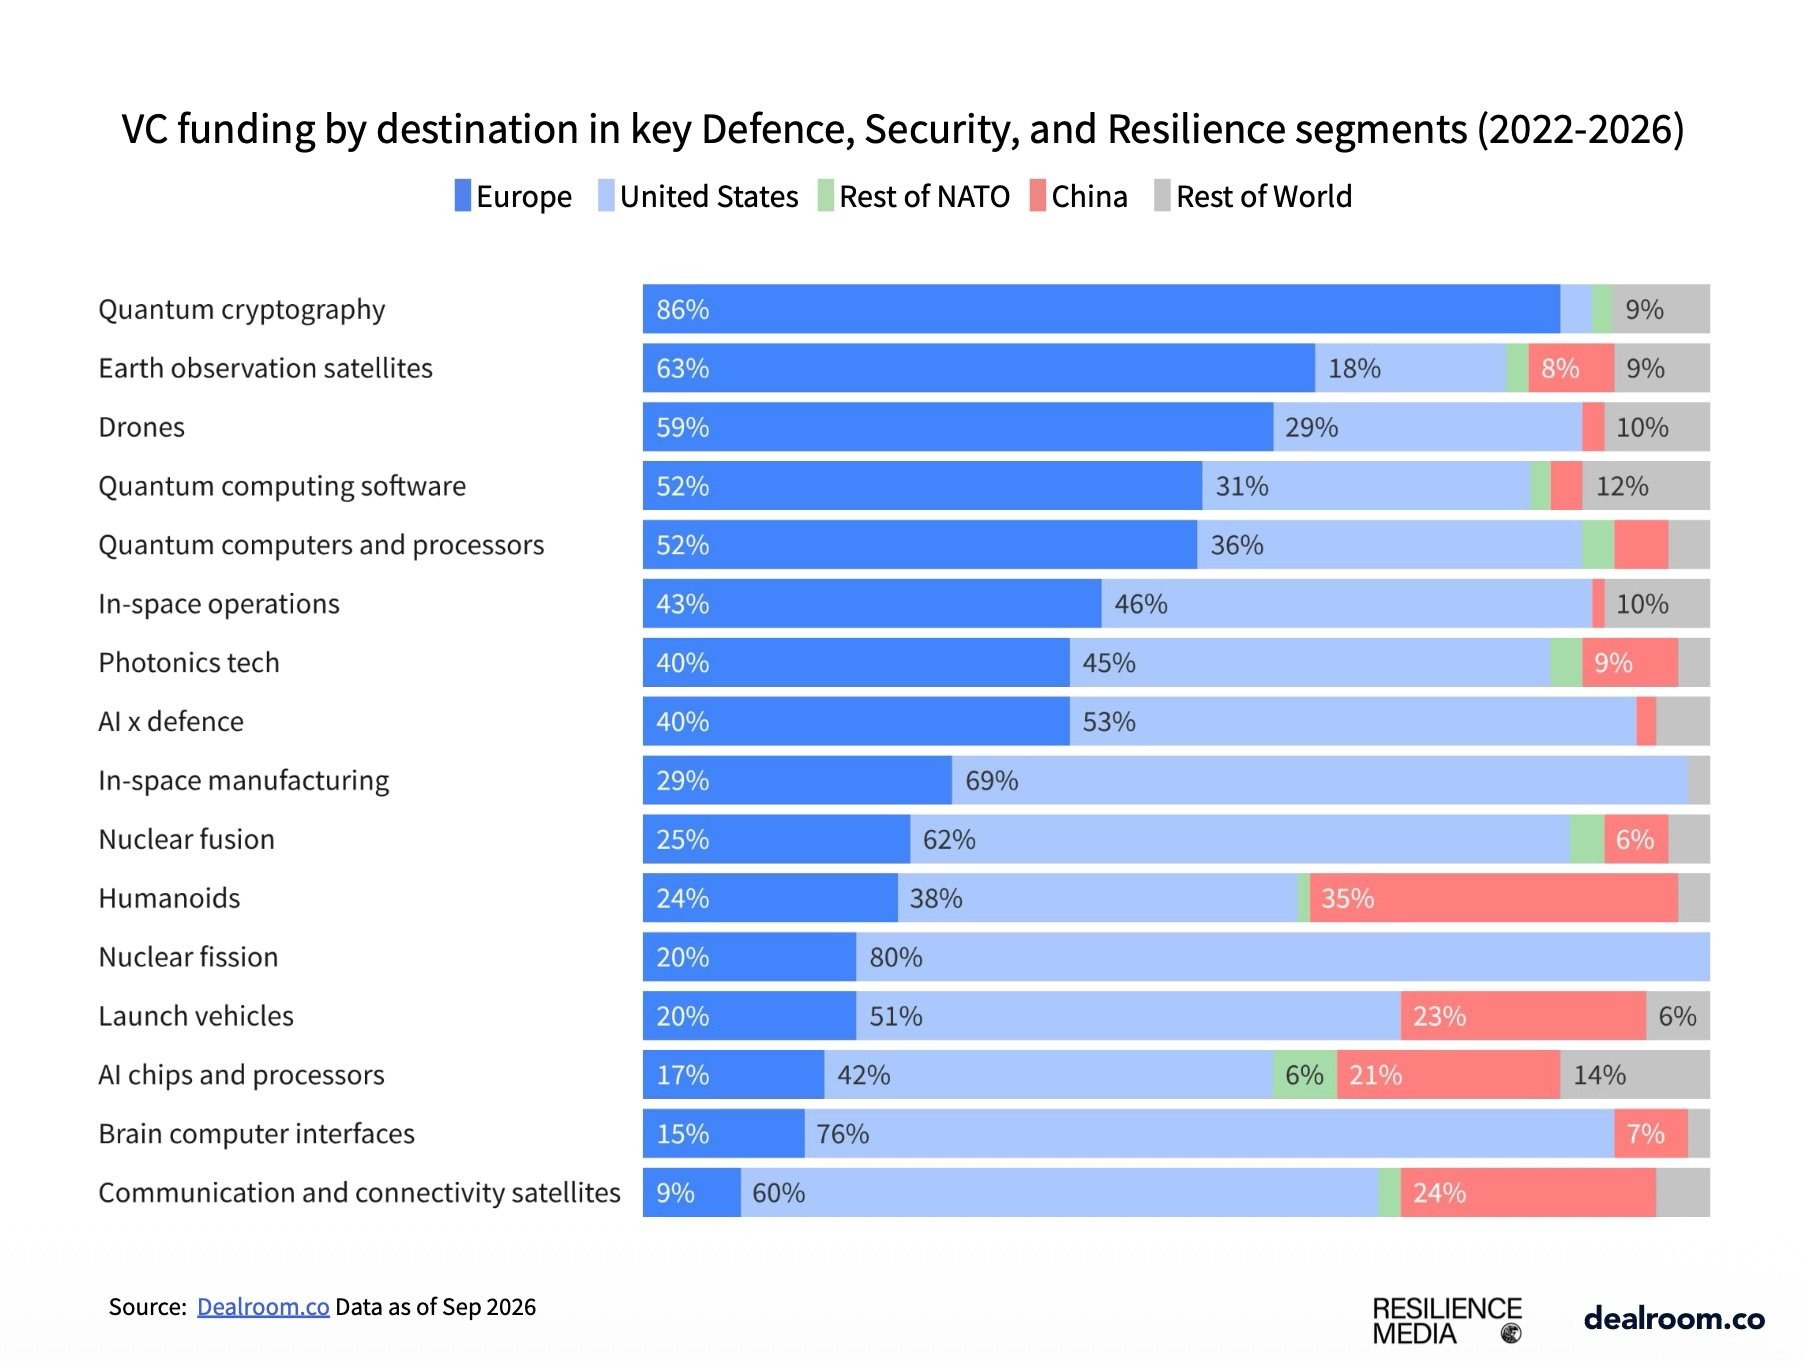
Попри таке зростання, технологічні прогалини залишаються. Європа має сильні позиції в квантових технологіях, фотоніці, космічній сфері та дронах, однак відстає від світових лідерів у виробництві чипів і процесорів для штучного інтелекту, ракет-носіїв, гуманоїдних роботів і комунікаційних супутників — технологій, критичних для побудови стійких і суверенних систем.
Нині в Європі діє понад 160 квантових стартапів із венчурним фінансуванням, які у 2025 році залучили понад $1,6 млрд.
Загальна картина виглядає нерівномірно. Європа забирає понад половину світового венчурного фінансування у сферах квантової криптографії, супутників для спостереження за Землею, дронів і двох сегментів квантових обчислень, а також наближається до США у фотоніці та операціях на орбіті. Проте вона значно відстає від світових лідерів у комунікаційних супутниках, чипах і процесорах для ШІ, ракетах-носіях та інтерфейсах мозок-комп'ютер.
Активність виходів зростає
У країнах НАТО та серед союзників кількість виходів з оборонних стартапів, за прогнозом, зросте із середньорічних приблизно восьми у 2021–2024 роках до 28 у 2026 році.
Вартість цих виходів у 2025 році сягнула рекордних $55,4 млрд, однак здебільшого залишалася зосередженою в США. Сукупна вартість європейських оборонних стартапів із венчурним фінансуванням тепер становить $44 млрд — приблизно вдвічі більше, ніж рік тому.
Компанії, засновані після 2020 року, формують 77% цієї вартості.
Кадровий резерв
17% засновників європейських оборонних стартапів мають досвід служби в армії чи роботи в міністерствах оборони — найчастіше таке простежується у Великій Британії, Німеччині та Франції. Подібна частка — 14,7% — спостерігається і серед керівників рівня C-level.
Військовий досвід ще поширеніший серед спеціалізованих інвесторів: такий背ground мають 26% представників профільних оборонних фондів, тоді як серед універсальних фондів цей показник становить 12%.
Від інвестицій до практичного впровадження
National security, defence and technological innovation are now inseparable. Across NATO alliance countries, there is an urgent need to strengthen the infrastructure underpinning our collective security and resilience. For Europe, technological sovereignty must mean building together in the face of common threats.
Leslie Hitchcock, співзасновниця та видавчиня Resilience Media
This is both a strategic imperative and a major economic opportunity: to build companies that protect peace and democracy while transforming defence, cybersecurity, energy and other critical infrastructure.
Leslie Hitchcock, співзасновниця та видавчиня Resilience Media
Defence is becoming increasingly software-defined, autonomous and connected, which creates a fundamentally different cybersecurity challenge.
Gianni Cuozzo, співзасновник і CEO Exein
As more critical systems use AI to make decisions and act in the physical world, security must operate at machine speed. That means autonomous defences trained on how machines actually behave, running on technology Europe owns and controls. That is the foundation of strategic autonomy.
Gianni Cuozzo, співзасновник і CEO Exein
Europe's military leaders have been clear with us: if we want to build and retain critical defence capabilities in Europe, we also need sovereign European financing. The demand for these technologies is there and now the capital must follow. This record investment shows that Europe is beginning to recognise defence technology as a strategic necessity, not a passing investment trend.
Klaus Hommels, засновник і головa Lakestar