Банківська система лишається опорою цифрової економіки, але переказ грошей між установами й досі спирається на застарілу інфраструктуру: фіксовані операційні вікна, послідовну обробку транзакцій і численні етапи узгодження.
Змінити цю картину можуть токенізовані депозити — інструмент, здатний полегшити управління ліквідністю, скоротити операційне навантаження та відкрити нові сервіси для інституційних клієнтів. Питання лише в тому, чи стане це справді новим кроком в еволюції фінансової системи.
Що таке токенізований депозит
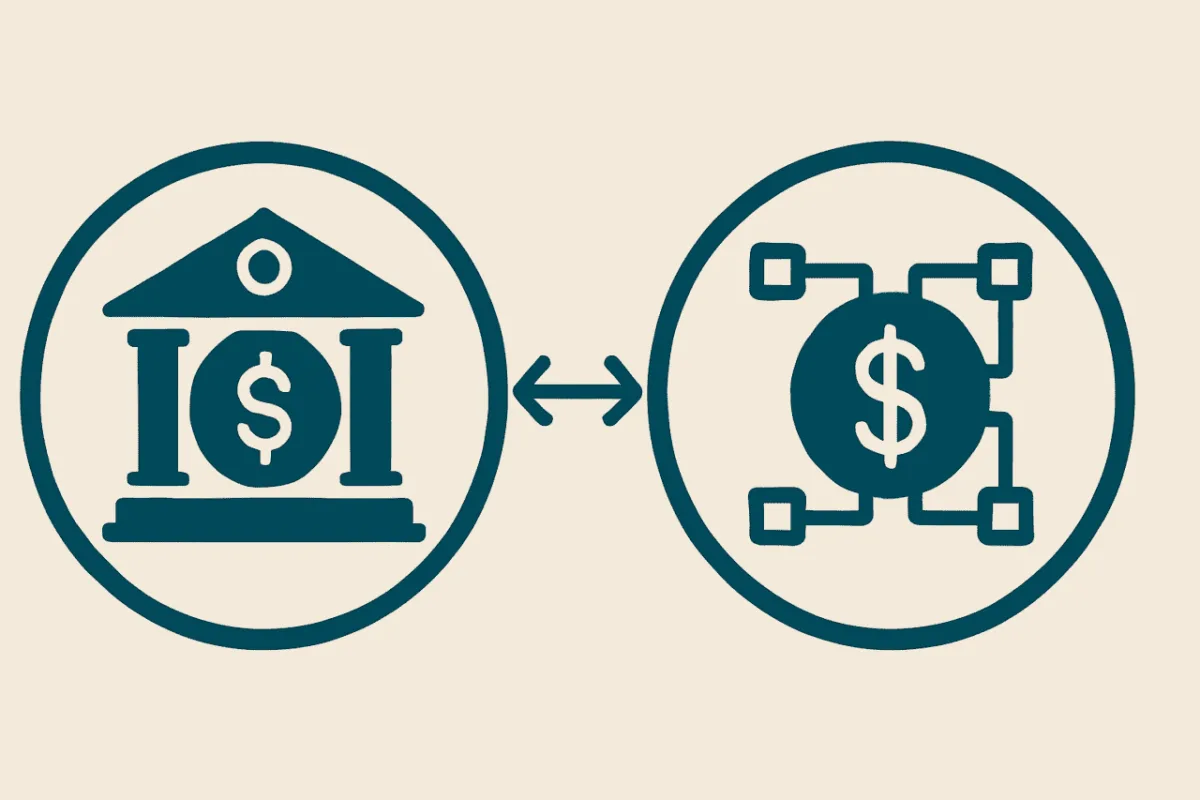
У своїй основі токенізований депозит — це звичайний банківський вклад, лише представлений у формі блокчейн-токена. Такий токен фіксує вимогу до банку, який його випустив, і може передаватися через погоджену цифрову інфраструктуру. Банк створює токен у співвідношенні 1 до 1 до наявного депозиту, дає змогу переказувати його між авторизованими гаманцями, а отримувач у будь-який момент може обміняти токен назад на звичайні кошти на рахунку.
Чим це відрізняється від стейблкоїнів чи цифрової валюти центробанку? Токенізований депозит — це зобов'язання конкретного комерційного банку. Стейблкоїн натомість є зобов'язанням компанії-емітента і зазвичай підкріплюється окремими резервами. А цифрова валюта центрального банку (CBDC) — це вже зобов'язання самого центробанку.
Оскільки токенізований депозит лишається банківським зобов'язанням, на нього поширюються звичні правила банківських грошей — зокрема захист вкладів і нарахування відсотків так само, як на класичний депозит. На цьому окремо наголосили в США.
Навіщо банкам токенізувати депозити?
1. Утримати актуальність банківських грошей на цифрових ринках
Стейблкоїни стали популярним розрахунковим інструментом на цифрових ринках саме тому, що доступні цілодобово й вільно рухаються програмованими мережами. Їхнє стрімке поширення показує: клієнти готові платити за швидкість і гнучкість грошей.
Для банків тут ідеться не лише про швидкість платежів. Коли ліквідність перетікає з депозитів у небанківські інструменти, звужується база фондування, на якій тримається кредитування. Токенізовані депозити дають змогу відповісти на попит на «мережеві гроші», не випускаючи кошти за межі системи комерційних банків.
Це дозволяє банкам залишатися довіреними посередниками та пропонувати інституційним клієнтам регульований розрахунковий актив, який органічно вписується в наявні банківські відносини й процедури контролю ризиків.
2. Забезпечити безперервну глобальну ліквідність
Класичні платежі й розрахунки прив'язані до робочого часу та проходять через кілька установ, перш ніж транзакція завершиться. Для транснаціональних компаній, ринків цінних паперів чи цифрової комерції ця модель уже застаріла.
Токенізовані депозити здатні рухатися інфраструктурою, що працює без вихідних і перерв: кошти переказуються між авторизованими учасниками поза стандартними банківськими вікнами. Завдяки цьому банк може обслуговувати клієнтів у різних часових поясах, не чекаючи на наступний цикл обробки.
Утім цілодобова доступність — не синонім неконтрольованого доступу. В операційну модель закладаються дозволені гаманці, перевірка ідентичності, правила транзакцій і система моніторингу. Банк зберігає повний контроль над тим, хто саме може зберігати чи переказувати токенізований депозит.
3. Зменшити труднощі з розрахунками та ліквідністю
Транскордонні платежі досі потребують банків-кореспондентів, попередньо заведених рахунків і повторних комплаєнс-перевірок. Кожен зайвий крок — це додаткові витрати, час і невизначеність. Через це банкам і корпоративним клієнтам доводиться тримати ліквідність одразу в кількох місцях про всяк випадок. Токенізовані депозити скорочують кількість таких кроків, а заразом і потребу в ручному узгодженні даних.
Наслідком стає ефективніше використання ліквідності: кошти, які раніше просто лежали буфером, можуть спрямовуватися на обігові кошти, інвестиції чи кредитування.
4. Зробити банківські гроші програмованими
Класичний депозит рухається лише після того, як клієнт надішле платіжну інструкцію. Токенізований депозит натомість може переміщуватися автоматично — щойно виконуються заздалегідь узгоджені умови.
У торговельному фінансуванні платіж можна запрограмувати на момент, коли цифрові документи підтвердять проходження товаром певного етапу. У транзакціях із цінними паперами гроші перераховуються лише після фактичної доставки активу. А в корпоративному казначействі перекази можуть автоматично відповідати заздалегідь визначеним лімітам ліквідності та правилам авторизації.
5. Скоротити операційні витрати та посилити контроль
Чимало платіжних процесів і досі вимагають звірки записів, які зберігаються окремо в різних установах. Розбіжності в даних тягнуть за собою додаткові розслідування та ручну роботу. Натомість спільний реєстр дає авторизованим учасникам єдину узгоджену картину стану транзакції, що зменшує витрати на звірку та спрощує аудит історії операцій.
Завдяки токенізованим депозитам банки отримують можливість переосмислити весь шлях транзакції — від інструкції до перевірки на відповідність, розрахунку, звітності та фінального погашення.
Хто отримає вигоду від токенізованих депозитів
Банки отримують сучасний розрахунковий інструмент, який залишається прив'язаним до їхніх балансів і регуляторних зобов'язань. Це дає змогу пропонувати швидші платежі, автоматизовані казначейські сервіси, розрахунки цифровими активами та нові механізми мобільності застави.
Такий інструмент здатний і утримувати наявних клієнтів, і залучати нових — у міру того, як фінансова активність переходить у програмовані мережі. Банки, що почнуть впроваджувати цю технологію раніше за конкурентів, отримають шанс вплинути на майбутні стандарти конфіденційності, сумісності, управління та юридичного регулювання.
Корпоративні клієнти виграють від швидшого доступу до коштів і точнішого контролю над ліквідністю. Гроші можна переказувати між авторизованими організаціями в будь-який час, що знижує потребу в попередньому фінансуванні та автоматизує частину управління готівкою. Програмовані платежі також здатні покращити процеси в ланцюгах поставок і торгівлі.
Ринок капіталу може використовувати банківські токенізовані гроші для оплати застави, розрахунків за забезпеченням та операцій репо в сумісних мережах. Синхронізація переказу готівки й активів знижує основний ризик і скорочує цикли розрахунків, а також полегшує мобілізацію забезпечення на затверджених платформах.
Постачальники платіжних послуг отримують можливість створювати нові продукти, які поєднують швидші розрахунки, нижчі комісії та контроль банківського рівня.
Регулятори виграють від прозорішого обліку транзакцій і своєчасного нагляду — за умови, що системи токенізованих депозитів проєктуються з належним доступом і звітністю. Правила можуть передбачати перевірку ідентифікації, ліміти на транзакції, контроль санкційних списків і журнали аудиту.
Найкращі бізнес-кейси для токенізованих депозитів
Насамперед ідеться про транскордонні бізнес-платежі, адже між платником і отримувачем зазвичай стоїть ціла низка установ, валют і комплаєнс-процедур. Внутрішні казначейські перекази — ще один практичний сценарій для банків і компаній, що працюють одразу в кількох юрисдикціях.
Ще один напрям застосування — торговельне фінансування. Виграти можуть і ринки капіталу, коли токенізовані депозити забезпечують готівкову складову розрахунків за цінними паперами, руху застави чи операцій репо.
На поточному етапі для банків ключовим завданням лишається вибір правильної інфраструктури. Окрім того, їм потрібно чітко визначити юридичні вимоги до токенізованих депозитів, правила погашення, порядок дозволу гаманців і принципи обробки невдалих чи оскаржених транзакцій. Не обійтися і без надійних механізмів контролю за оновленнями смарт-контрактів, кіберінцидентами та збоями в роботі мережі.
За матеріалами колонки Ravi Chamria, CEO Zeeve Inc.