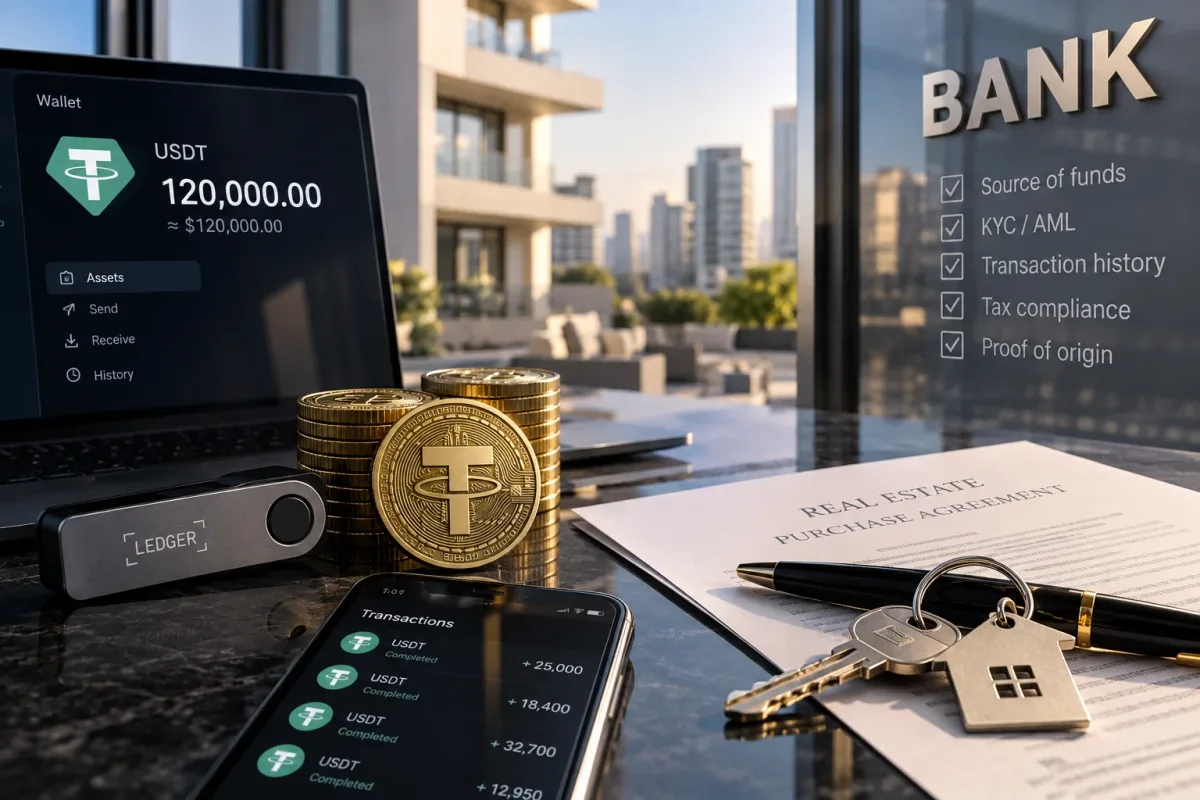
Розгляньмо типовий приклад: український айтішник роками відкладав гроші, купував USDT на біржі, через P2P та у знайомих обмінників, а потім переніс усе на холодний гаманець. Тепер він мешкає в Європі й планує внести перший внесок за квартиру. На гаманці 120 000 USDT, усі транзакції прозоро видно в блокчейні — здавалося б, чого ще бракує?
Проте банк каже: цього замало.
Формально можна мати сто тисяч доларів у криптогаманці, але з погляду банківської установи це нуль євро. Гаманець доводить лише те, що актив існує і людина керує адресою, проте нічого не каже про те, де саме людина заробила ці гроші, у який спосіб придбала криптовалюту та чи сплатила з неї податки.
Блокчейн фіксує рух коштів, але не завжди розкриває, звідки вони взялися.
Гаманець показує транзакцію, але мовчить про походження капіталу
У фінмоніторингу існує принципова різниця між двома питаннями: звідки в людини активи загалом і звідки конкретна сума, яку вона хоче перевести.
Наприклад, підприємець може за десятиліття накопичити мільйон євро, проте якщо сьогодні він заводить на рахунок 200 000 євро від продажу USDT, банк цікавитиме саме ця операція.
Аби скласти повну картину, потрібні чотири складові: звідки взялися початкові гроші, як саме купувалася криптовалюта, як актив рухався між гаманцями і яка була податкова поведінка власника. Якщо бракує хоча б однієї ланки, виникає розрив у документації.
Такий розрив не можна усунути одним новим договором — його треба пояснювати й підкріплювати іншими доказами.
На що звертає увагу банк
Спершу банк ідентифікує клієнта: його професію, бізнес, рівень доходів і країну податкового резидентства. Далі перевіряється, наскільки операція узгоджується з цим фінансовим профілем.
Потім клієнту доведеться пояснити походження конкретного криптоактиву — і скріншот гаманця тут не аргумент. Потрібен весь ланцюжок: від первинного доходу до адреси в блокчейні.
Ціль переказу теж має значення: покупка нерухомості, інвестиція чи внесок у капітал компанії вимагають різного набору документів. Що прозоріша мета, то менше ризик, що операцію сприймуть як спробу «завести» кошти в банківську систему без належних підтверджень.
Як підтвердити придбання криптовалюти
Якщо монети купувалися на централізованій біржі, знадобляться дані KYC, звіт біржі, банківські виписки, історія торгівлі, адреса виведення коштів та ідентифікатори транзакцій.
У разі купівлі через P2P потрібно пов’язати конкретний банківський платіж із відповідним ордером і надходженням криптовалюти. Тут стануть у пригоді вивантаження ордерів, перекази, переписка, дані контрагента та записи транзакцій у блокчейні. Підтверджену та непідтверджену частини суми варто чітко розділяти.
Якщо кошти обмінювалися готівкою або через неформальний OTC-канал, перевірка починається з походження самої готівки. Тут важливі зняття коштів з рахунку, листування з обмінником, квитанції, адреса гаманця та txid.
Коли USDT були оплатою за роботу, треба показати договір, рахунки, результат наданих послуг, дані замовника, саму транзакцію і податкові декларації. Якщо ж актив надійшов як повернення позики, необхідно довести факт існування самої позики — вона не пояснює походження капіталу, а лише повернення вже переданих коштів.
У випадку трейдингу, стейкінгу чи операцій у DeFi перевіряють не лише фінальний баланс, а й початковий капітал. Пояснення на кшталт «заробив на трейдингу» без підтвердження стартового депозиту й історії операцій банк, найімовірніше, не прийме.
Найважчий випадок — готівка та неформальний обмін
Саме так виглядала значна частина українських практик попередніх років: людина знімала готівку, віддавала її знайомому обміннику й отримувала USDT на свій гаманець. Іноді залишалося листування, іноді — тільки запис транзакції, а часом навіть ім’я контрагента не збереглося.
Те, що в Україні досі немає повноцінного спеціального регулювання віртуальних активів, пояснює, чому клієнт не в змозі надати класичний звіт ліцензованого українського криптоброкера. Але це не означає, що старе придбання автоматично вважається підтвердженим.
У такій ситуації відлік варто вести не від обмінника, а від самої готівки: звідки вона з’явилася — зняття з рахунку, продаж майна, накопичена зарплата чи дивіденди? Це і треба довести насамперед.
Далі збирається все, що збереглося з моменту купівлі: зняття коштів із рахунку, переписка, номер телефону контрагента, адреса гаманця, txid, дата та приблизний курс на той момент. Якщо продавця встановити неможливо, це варто чесно визнати — краще визнати розрив, ніж закривати його фіктивною розпискою через п’ять років.
Історію можна відновити, але не можна придумати
Старий фінансовий ланцюжок рідко відновлюється одним-єдиним документом — його доводиться складати як мозаїку з банківських архівів, електронної пошти, старих телефонів, історії акаунтів, P2P-ордерів, переписки та даних блокчейну.
Принципово розділяти підтверджену й непідтверджену частини: якщо зі 100 000 USDT документально доведено лише 70 000, не можна стверджувати, що підтверджено весь баланс.
Звіт з аналізу блокчейну здатен показати рух активів і відсутність зв’язку із санкційними адресами чи крадіжками, проте він не доводить сплату податків і не замінює документи про первинний дохід.
Холодний гаманець не робить власника невидимим
Сам собою гаманець без прив’язки до кастодіального сервісу не містить імені власника. Але анонімність закінчується там, де в справу вступає регульована платформа, банківський рахунок або купівля майна на конкретну особу.
Щойно актив потрапляє в регульований контур, платформа може перевірити контроль над адресою, маршрут транзакцій та податкові дані клієнта. Податкова служба не відстежує кожен гаманець у реальному часі, проте власник, адреса й операція з часом складаються в єдину картину.
Як підготувати капітал до відкриття рахунку в Європі
Підготовка починається з інвентаризації криптоактивів: баланс варто розбити за способами придбання, а для кожної суттєвої частини визначити первинне джерело коштів. Далі відновлюється історія гаманців, підтверджується контроль над адресами і проводиться податковий аналіз за періодами та країнами резидентства.
Після цього можна обирати європейського регульованого провайдера й узгоджувати саму операцію. Найпростіший для розуміння ланцюжок виглядає так: власний гаманець → власний верифікований акаунт → власний банківський рахунок.
Ситуацію ускладнюють використання чужого рахунку, фіктивна позика, документи, оформлені заднім числом, приховування податкового резидентства, дроблення платежів і спроба продемонструвати лише останній «чистий» гаманець, оминаючи попередню історію.
Криптовалюта не скасовує біографію грошей
Для банку USDT не перетворюється на офіційний капітал лише тому, що операція видна в блокчейні. Банку потрібна послідовна історія: людина заробила гроші, придбала актив, виконала податкові зобов’язання і використовує капітал із зрозумілою метою.
Якщо частина документів ніколи не існувала або була втрачена, це не обов’язково означає провал операції. Але розрив варто чесно розкрити, чітко окреслити його масштаб і підтвердити все, що є в наявності.
Правильне запитання звучить не «як легалізувати криптовалюту», а «які факти й документи підтверджують економічне походження цього активу».
Криптовалюта змінює маршрут капіталу. Вона не скасовує його історію.
Ярослав Мерецький, співзасновник та CEO Jurisprudential Consulting Group