Аналітична команда LlamaRisk оприлюднила план перебудови ринку Aave V3 Ethereum Core, який передбачає звуження переліку криптоактивів, придатних для застави під кредити. Мета — сконцентрувати ліквідність навколо надійних інструментів і таким чином знизити вразливість протоколу DeFi.
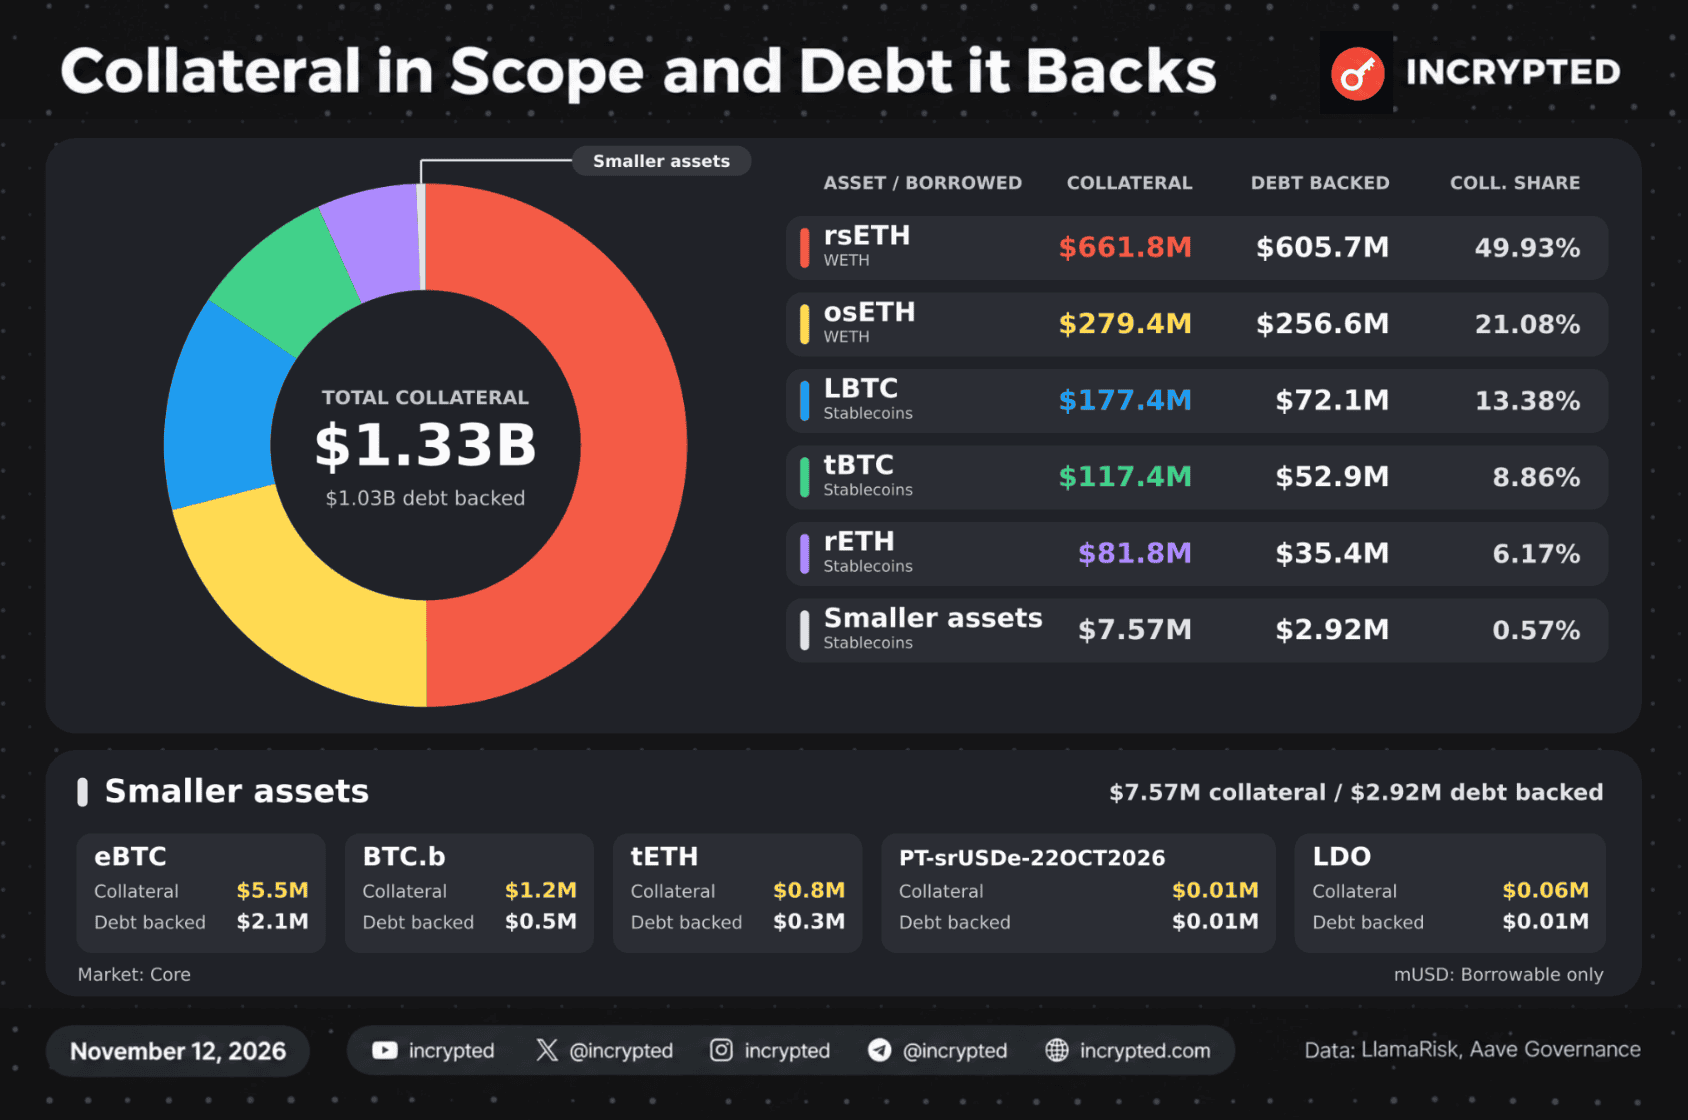
Станом на 9 листопада 2026 року пропоновані зміни стосуються застав на $1,33 млрд, які покривають борг приблизно на $1,03 млрд.
Автори документа звертають увагу, що чинна архітектура Aave V3 Core змішує ліквідність найрізноманітніших активів в одному пулі. При цьому частина заставних токенів прив'язана до рестейкінгу, кредитного плеча, міжланцюгових мостів і зовнішньої інфраструктури.
Через це постачальники ліквідності несуть додаткові ризики, які далеко не завжди компенсуються належним чином.
Які активи можуть потрапити під обмеження
Найбільше зміни зачеплять rsETH, osETH, LBTC, tBTC та rETH. У переліку також фігурують eBTC, BTC.b, tETH, LDO, mUSD і PT-srUSDe-22OCT2026.
LlamaRisk пропонує заморозити відповідні резерви — заборонити нові депозити та запозичення під ці активи, а також встановити коефіцієнт LTV (співвідношення кредиту до вартості застави) на рівні 0%.
При цьому вже відкриті позиції нікуди не зникнуть: користувачі й надалі зможуть закривати борги, забирати застави або переносити їх в інші категорії.
Для деяких заморожених резервів із боргом понад $20 000 пропонується також підняти резервний фактор до 99%.
Найбільший клубок ризиків зав'язаний на rsETH та osETH — вони забезпечують близько $862 млн боргу у WETH. LlamaRisk оцінює, що відповідні стратегії мають кредитне плече у діапазоні приблизно 12-14 разів.
Варто пригадати, що 18 квітня 2026 року протокол рестейкінгу KelpDAO постраждав від атаки, яка коштувала близько $293 млн. Хакери використали вразливість у міжмережевому мості й випустили незабезпечені токени rsETH, частину з яких потім заклали як заставу в Aave — це спричинило дефіцит ліквідності й відтік коштів з протоколу.
Щоб закрити діру в забезпеченні приблизно на $250 млн, учасники DeFi-сектору об'єдналися у коаліцію DeFi United і розробили план повернення вартості rsETH. Пізніше KelpDAO повідомив, що п'ятитижневий процес відновлення токена завершено.
Що зміниться для користувачів Aave
Запропонована реформа передбачає поетапне перенесення складніших заставних активів до Aave V4, де кожен ризик можна буде оцінювати окремо завдяки спеціальним надбавкам до кредитних ставок.
Нагадаємо, Aave Labs повідомила про запуск четвертої версії протоколу в основній мережі Ethereum ще наприкінці березня цього року.
У свою чергу V3 Core, за задумом авторів, має сконцентруватися на ліквідних активах — WETH, wstETH, weETH, cbETH, WBTC, cbBTC, USDC, USDT, GHO та DAI.
Якщо позичальники не почнуть добровільно скорочувати позиції, LlamaRisk не виключає поступового зниження ліквідаційних порогів для LBTC, tBTC і rETH. А щодо стратегій із rsETH та osETH крайнім варіантом може стати підвищення ставок запозичення WETH із одночасною компенсацією для тих позичальників, які цих активів не використовують.
За підрахунками авторів пропозиції, відповідні боргові позиції наразі приносять Aave DAO близько $3,7 млн річного доходу. Ця цифра не враховує можливого перерозподілу капіталу після змін.
Ініціатива вже зустріла опір з боку окремих проєктів.
Засновник StakeWise Дмитро Цумак попросив винести питання заморожування osETH на окреме голосування, посилаючись на історію безпеки протоколу.
Представник Rocket Pool Даррен Ленглі закликав прибрати rETH з переліку:
Ми підтримуємо мету зосередити Core на перевіреній, ліквідній заставі та знизити ризики. Ми вважаємо, що rETH належить до категорії перевірених активів, і просимо виключити його з цієї пропозиції та оцінити окремо відповідно до системи управління ризиками Aave.
Даррен Ленглі, Rocket Pool
Наразі пропозиція перебуває на етапі обговорення ARFC і не означає автоматичного запровадження обмежень. Якщо її схвалять, початкові зміни передадуть на наступний щабель управління Aave — AIP, після чого команда обіцяє щомісяця звітувати про скорочення відповідних позицій.
Як спільнота реагує на пропозицію LlamaRisk
Засновник Aave Стані Кулечов підтримав обговорення ініціативи, зауваживши, що її головна мета — сконцентрувати найбільший ринок протоколу на ліквідних і перевірених заставах, а ризиковіші активи потенційно перенести до ізольованих ринків Aave V4.
https://x.com/StaniKulechov/status/2120239664900493647?ref_src=twsrc%5Etfw
Аналітик під псевдонімом anze теж схвалив такий підхід, нагадавши про наслідки історії з rsETH, коли кредитори ETH зіткнулися з проблемами виведення коштів, а ставки запозичення стейблкоїнів різко злетіли. На його думку, розведення ризиків дасть змогу зберегти доступ до складніших кредитних стратегій, не навантажуючи ними основний ринок.
Збереження простоти V3 Core і перенесення екзотичних активів до V4 видається правильним рішенням. Кредитори отримають безпечніший пул, а користувачі стратегій із кредитним плечем зможуть продовжити працювати на своїх ринках у V4.
anze, аналітик
Подібну думку висловив користувач під псевдонімом Ash, розкритикувавши модель спільного пулу ліквідності в Aave V3 Core. На його переконання, велика кількість ліквідних токенів рестейкінгу в пулі зовсім не гарантує справжньої диверсифікації, адже ці активи часто мають пов'язані між собою ризики.
Він вважає, що винесення таких позицій в ізольовані ринки V4 дозволить окремо оцінювати ризик кожної категорії застави та обмежить можливість поширення проблем між різними сегментами протоколу.
Ізоляція не є пониженням статусу цих активів. Це визнання того, що один величезний спільний пул створює умови для поширення ризиків.
Ash, користувач
Раніше ми писали, що Aave запропонувала вивести з експлуатації 75 резервів активів і шість мереж.