Аналітичний підрозділ біржі Binance підготував звіт The RWA Activation Era, у якому описує новий етап розвитку ринку токенізованих реальних активів (RWA). Про це повідомляється в релізі, надісланому Incrypted.
Автори дослідження наголошують: питання про обсяг переведення традиційних активів в ончейн уже не є головним рушієм зростання сектора. На перше місце виходить те, як саме токенізовані активи застосовуються після випуску — у торгівлі, ліквідних пулах, кредитуванні та як забезпечення.
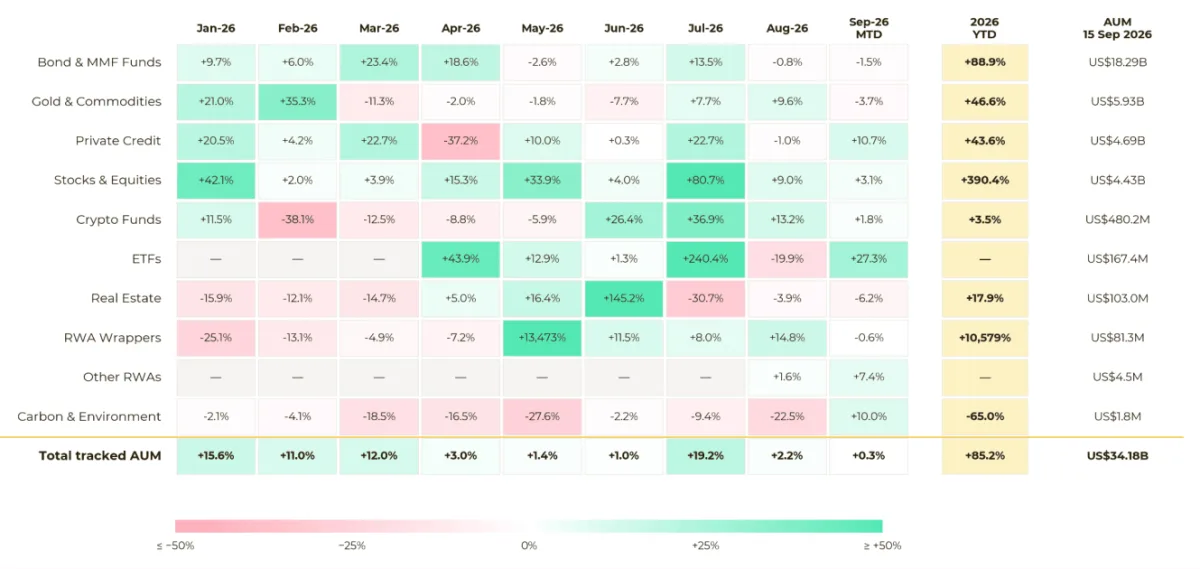
Станом на 15 вересня 2026 року загальний обсяг активів під управлінням на ринку RWA становив $34,18 млрд — це на 85,2% більше, ніж на початку року, за даними Binance Research.
Найбільшу частку ринку продовжують займати облігації та фонди грошового ринку — $18,29 млрд. Водночас акції стали одним із лідерів зростання: їхній обсяг збільшився на 390,4% з початку року. Саме ці дві категорії забезпечили понад три чверті всього приросту ринку.
Позитивна динаміка також спостерігається у сегментах золота й сировинних товарів, приватного кредиту та нерухомості. У Binance Research вважають, що це свідчить про вихід токенізації за межі суто криптонативної застави — у ширший простір традиційних активів.
Ринок залишається на ранній стадії
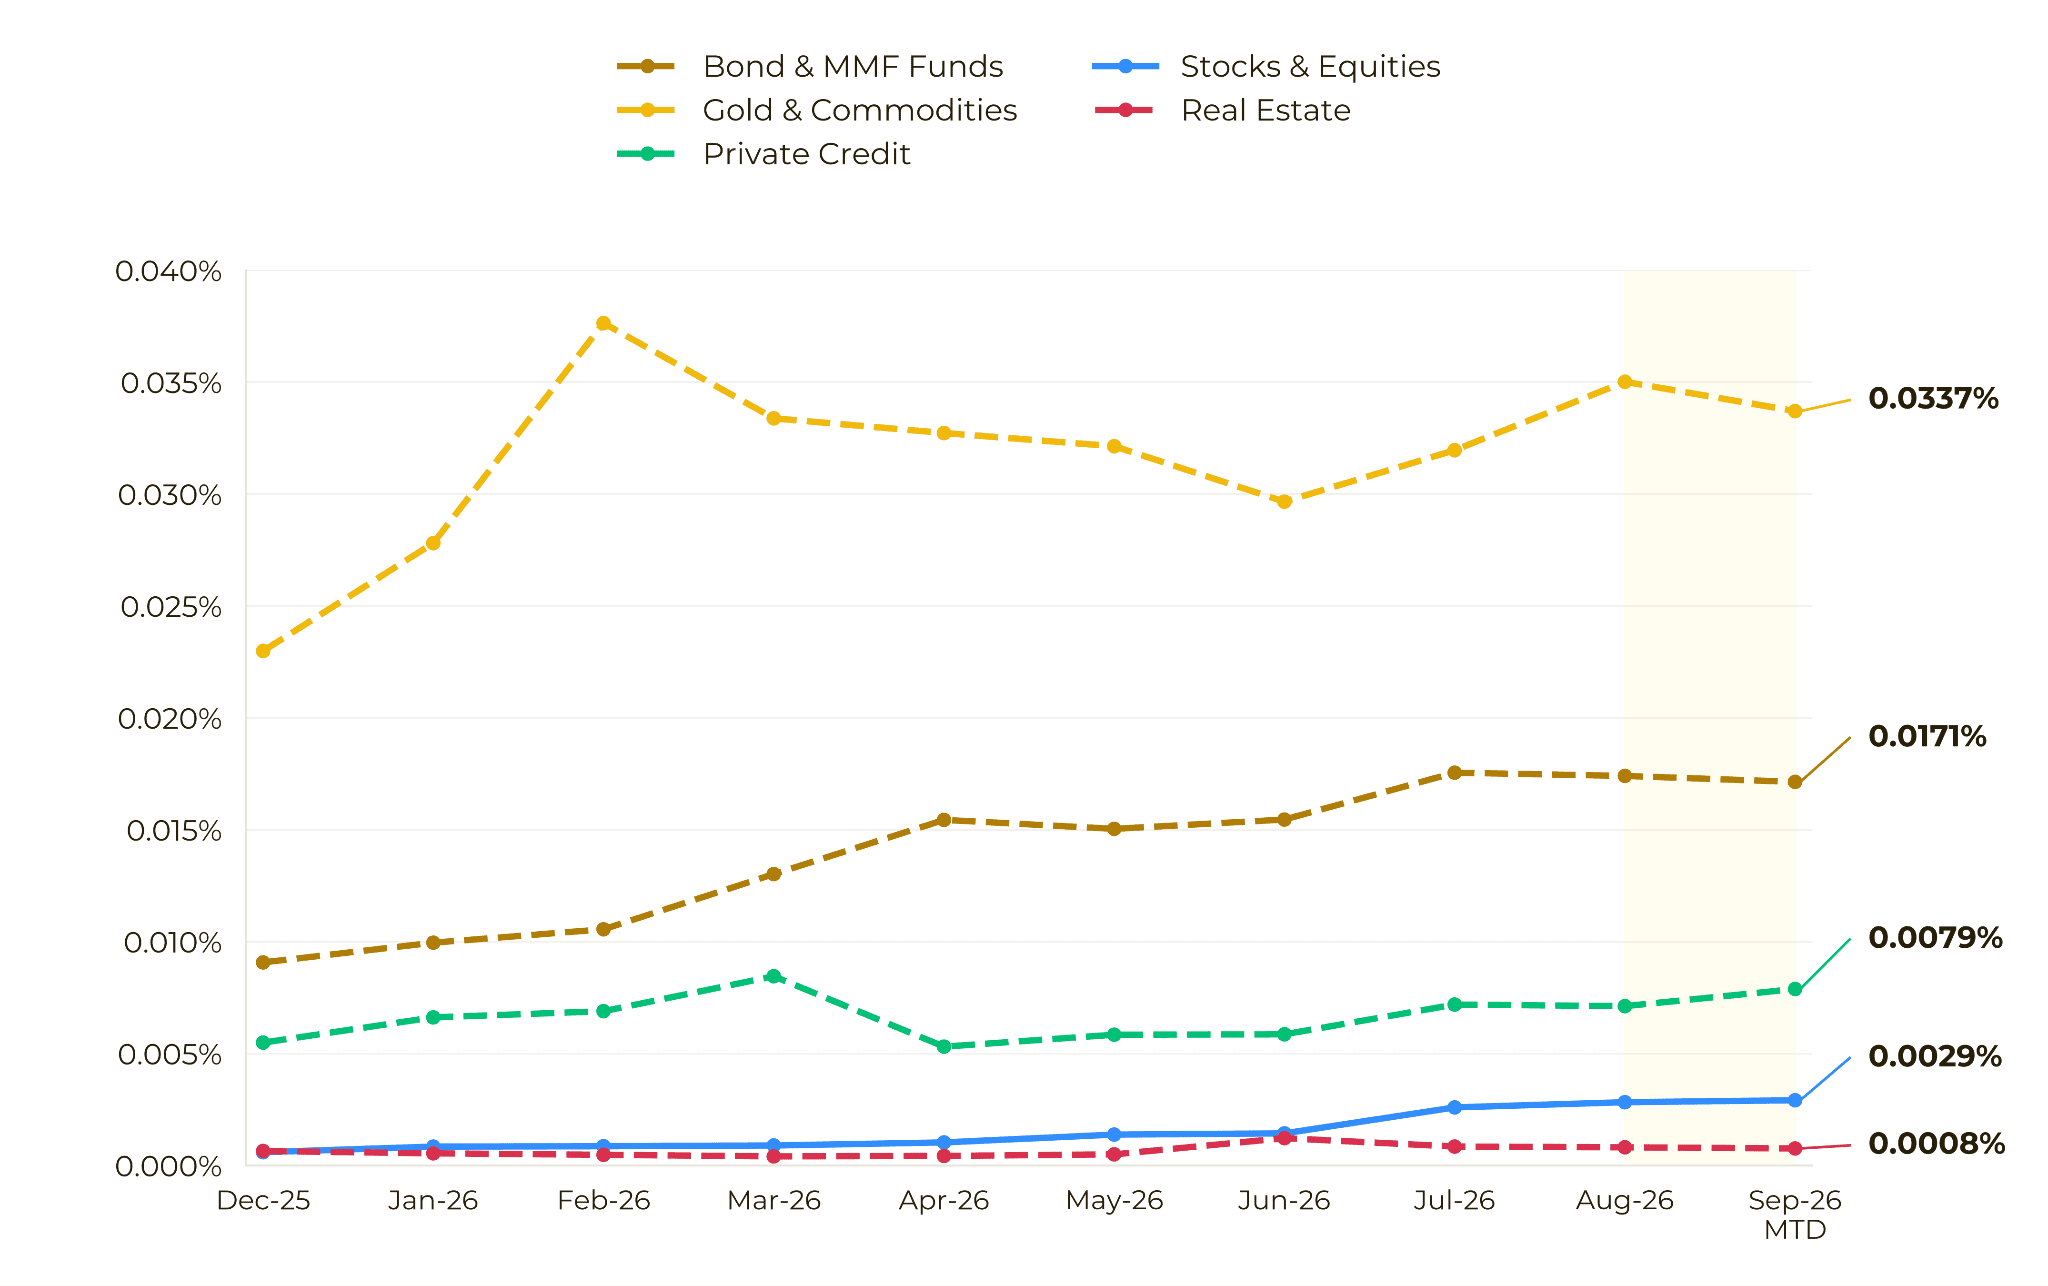
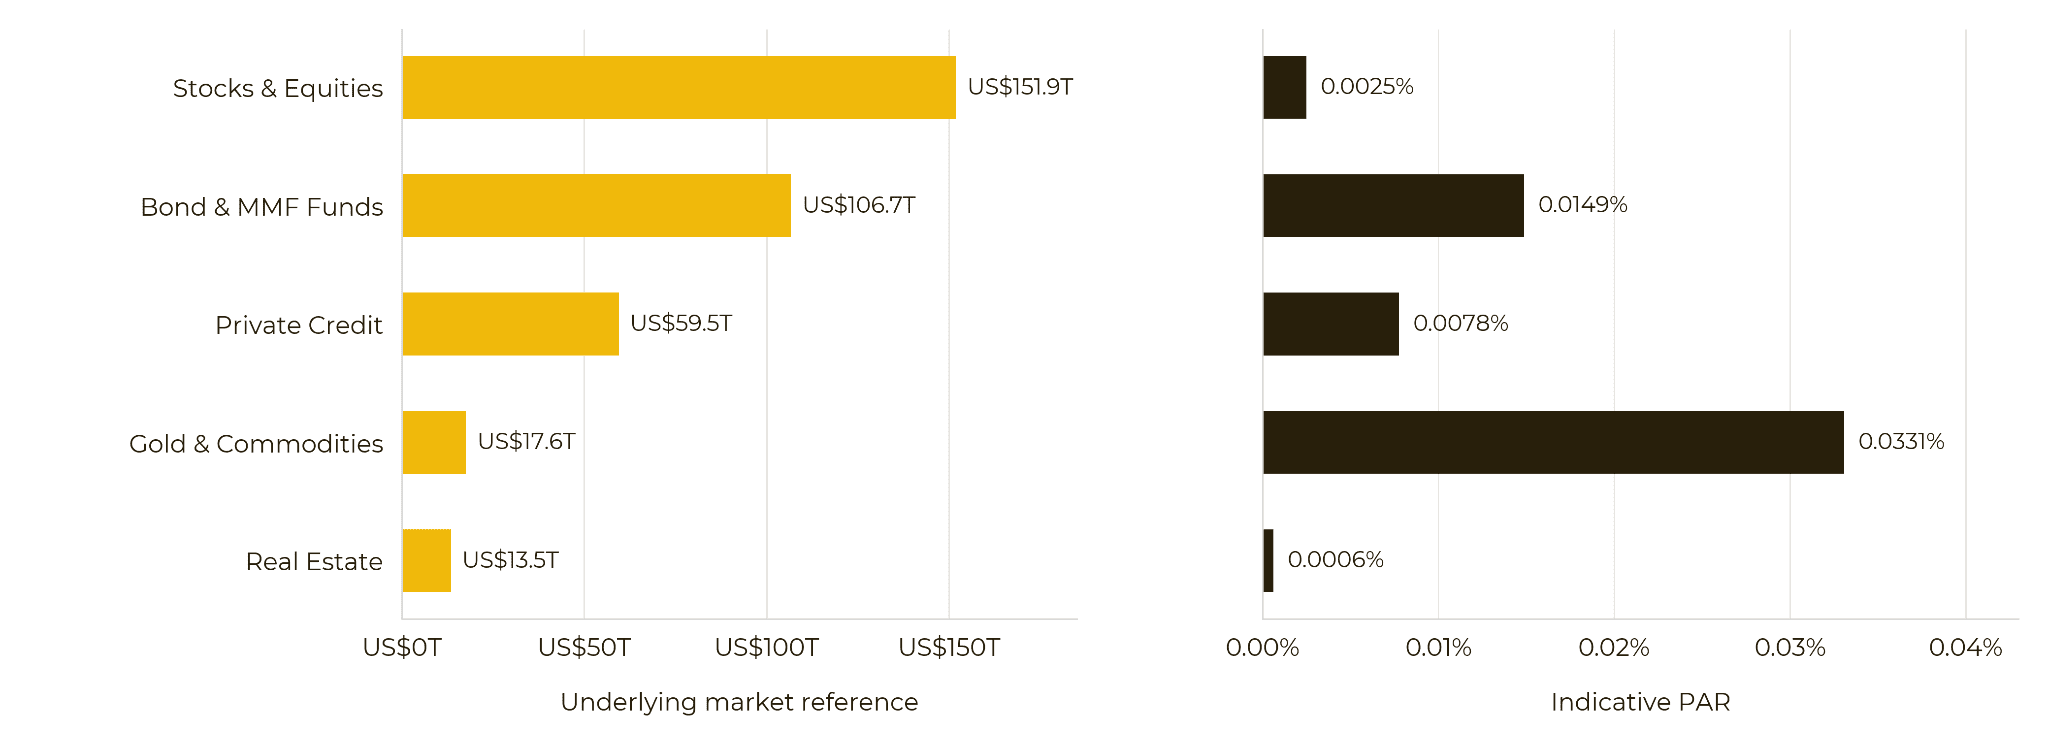
Незважаючи на швидке зростання, аналітики оцінюють частку токенізованих активів лише у приблизно 0,01% від відповідних базових ринків.
Особливо показовим прикладом є акції: обсяг їхньої токенізованої версії в ончейні сягнув $4,43 млрд, що становить лише 0,0029% від глобального ринку публічних акцій обсягом $151,9 трлн.
У Binance Research розглядають цей розрив як ознаку значного потенціалу для подальшого розвитку. Але головне питання стосується не лише збільшення пропозиції токенізованих активів, а й того, чи перетворяться вони на повноцінні фінансові інструменти в ончейн-середовищі.
Облігаційні фонди та фонди грошового ринку мають $18,29 млрд активів в ончейні та орієнтовний Programmable Asset Ratio (PAR) на рівні 0,0171%. Через більшу базову масу активів вони формують значний пул інструментів із фіксованим доходом для ончейн-застосунків, тоді як акції розвиваються радше завдяки ширшому доступу та дистрибуції.
Нові метрики для оцінювання RWA
У звіті вводяться два показники, які дозволяють оцінити перехід ринку від простого випуску активів до їхнього реального фінансового застосування.
Programmable Asset Ratio (PAR) визначає, яка частка відповідного базового ринку вже втілена у вигляді програмованих ончейн-активів.
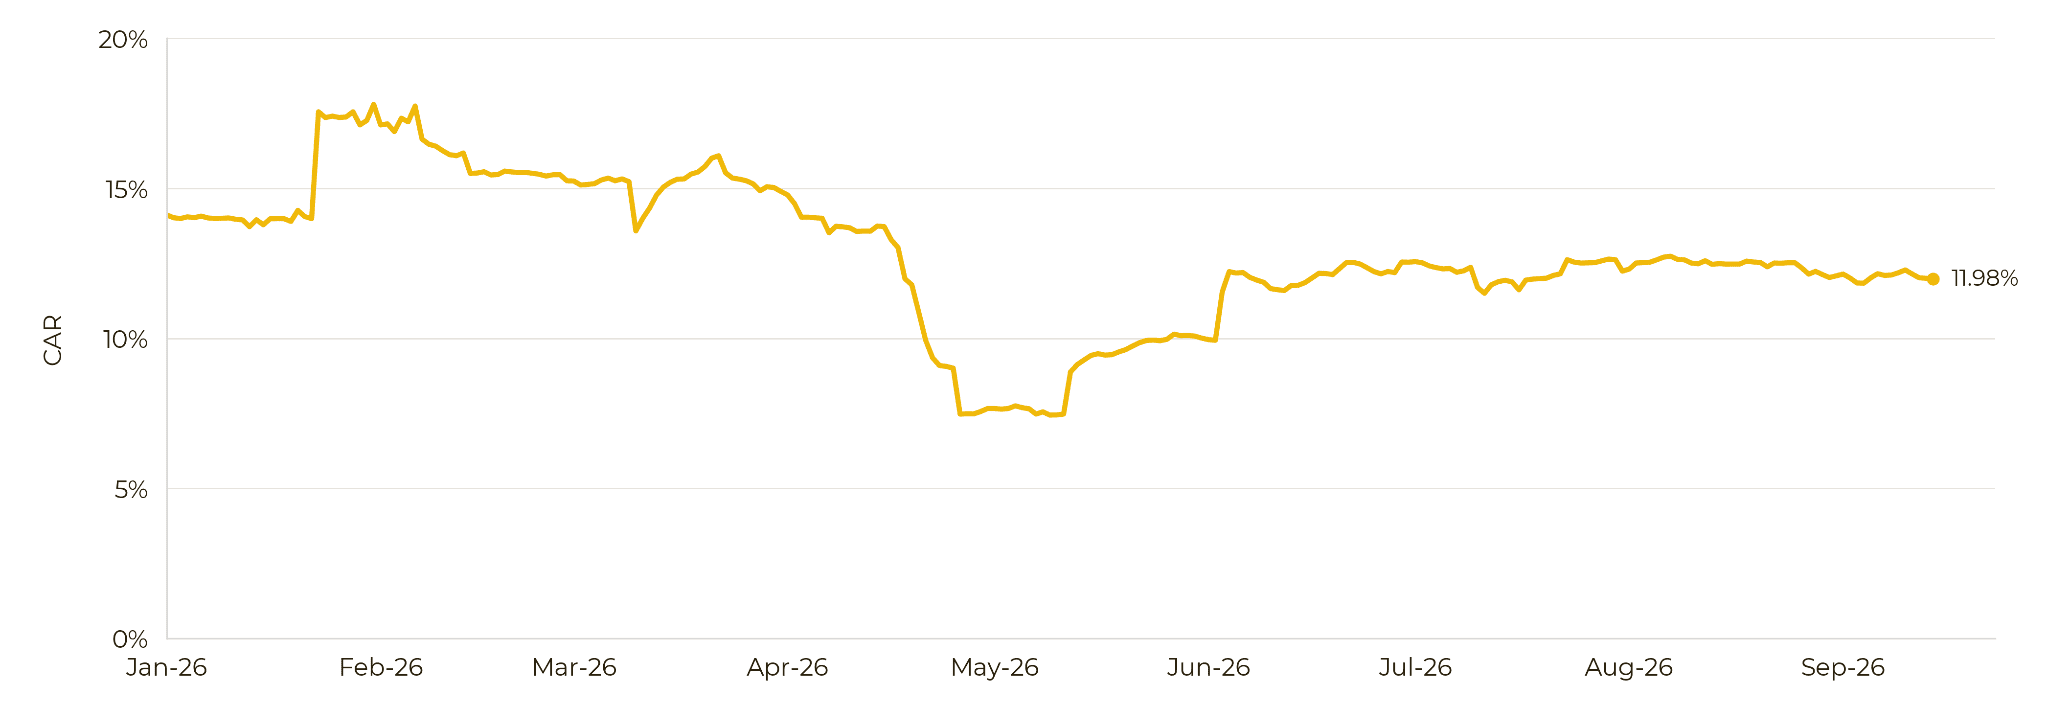
Capital Activation Rate (CAR), у свою чергу, показує, яка частина токенізованої бази фактично залучена до ончейн-фінансових механізмів — пулів ліквідності, кредитних протоколів та ринків застави.
За розрахунками Binance Research, загальний PAR становить близько 0,01%, а загальний CAR — приблизно 12%. Тобто з кожних $100 відстежуваної вартості токенізованих активів близько $12 уже задіяні в ончейн-фінансових продуктах.
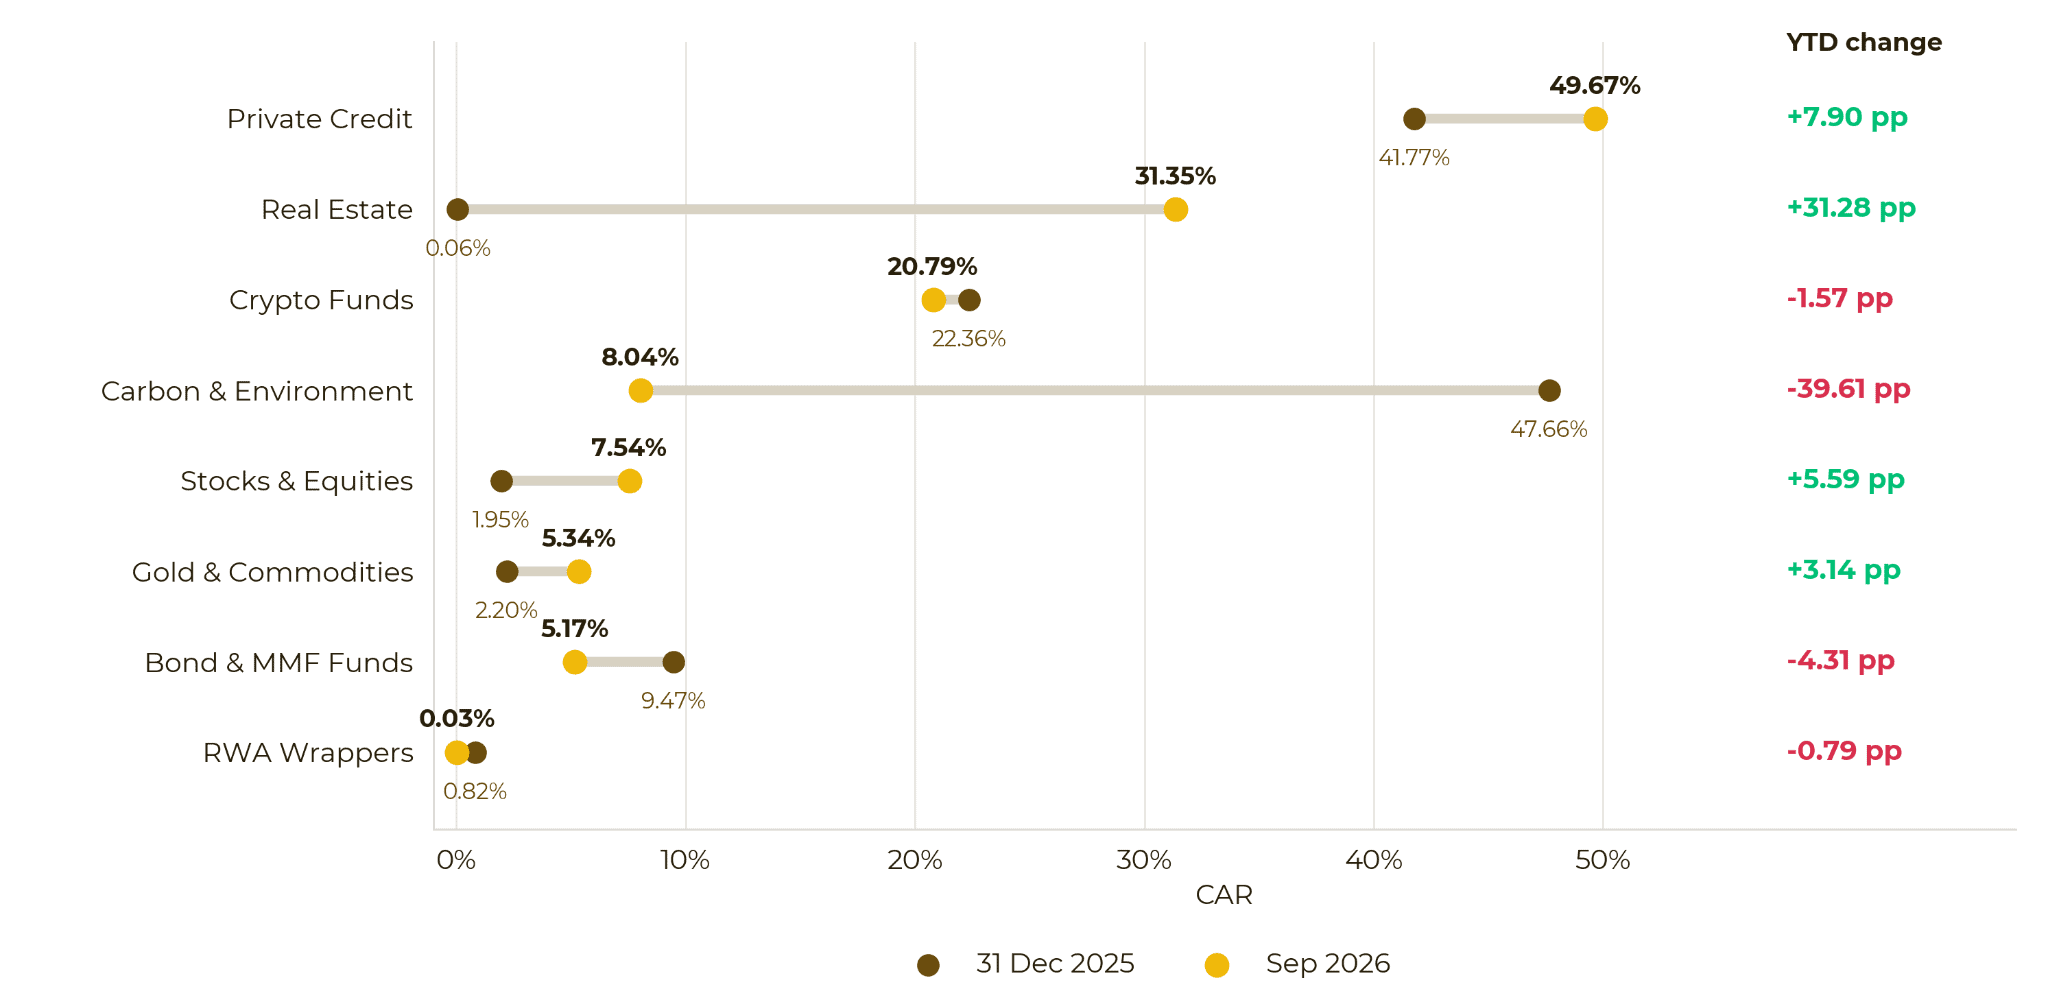
Аналітики звертають увагу, що усереднений показник маскує суттєві відмінності між класами активів. Найвищий CAR демонструє приватний кредит — 49,67%, тоді як акції показали один із найпомітніших стрибків: з 1,95% до 7,54% з початку року.
Застосування токенізованих акцій у DeFi зосереджене переважно на фінансовій інфраструктурі: 65,4% TVL припадає на пули ліквідності, ще 28,1% — на кредитування. Разом ці два напрями формують 93,5% усієї задіяної вартості.
У Binance Research підкреслюють, що наступний етап розвитку RWA визначатиметься не тільки обсягом токенізації, а й тим, що користувачі можуть робити з активами після їхнього випуску.
Саме цей перехід автори звіту й називають епохою активації RWA — коли токенізовані активи перестають виконувати лише представницьку функцію та стають повноцінними програмованими фінансовими інструментами.
Акції демонструють перехід від прийняття до використання
Токенізовані акції наочно ілюструють цей процес: за даними звіту, їхній обсяг зріс на 390,4% з початку року, а сукупний ончейн-баланс досяг $4,43 млрд.
Попри це, частка токенізованих акцій щодо базового ринку залишається мінімальною — за оцінкою Binance Research, $4,43 млрд в ончейні дорівнюють лише 0,0029% ринку публічних акцій обсягом $151,9 трлн.
Водночас реальне використання токенізованих акцій у DeFi зростає: показник Equity CAR піднявся з 1,95% до 7,54% від початку року.
У Binance Research вважають, що поєднання низького рівня проникнення та стрімкого зростання використання перетворює акції на один із найважливіших сегментів для подальшого спостереження. Ці активи не просто випускаються в ончейні — вони починають реально працювати в ліквідності, кредитуванні та механізмах застави.
Сценарії для токенізованих акцій
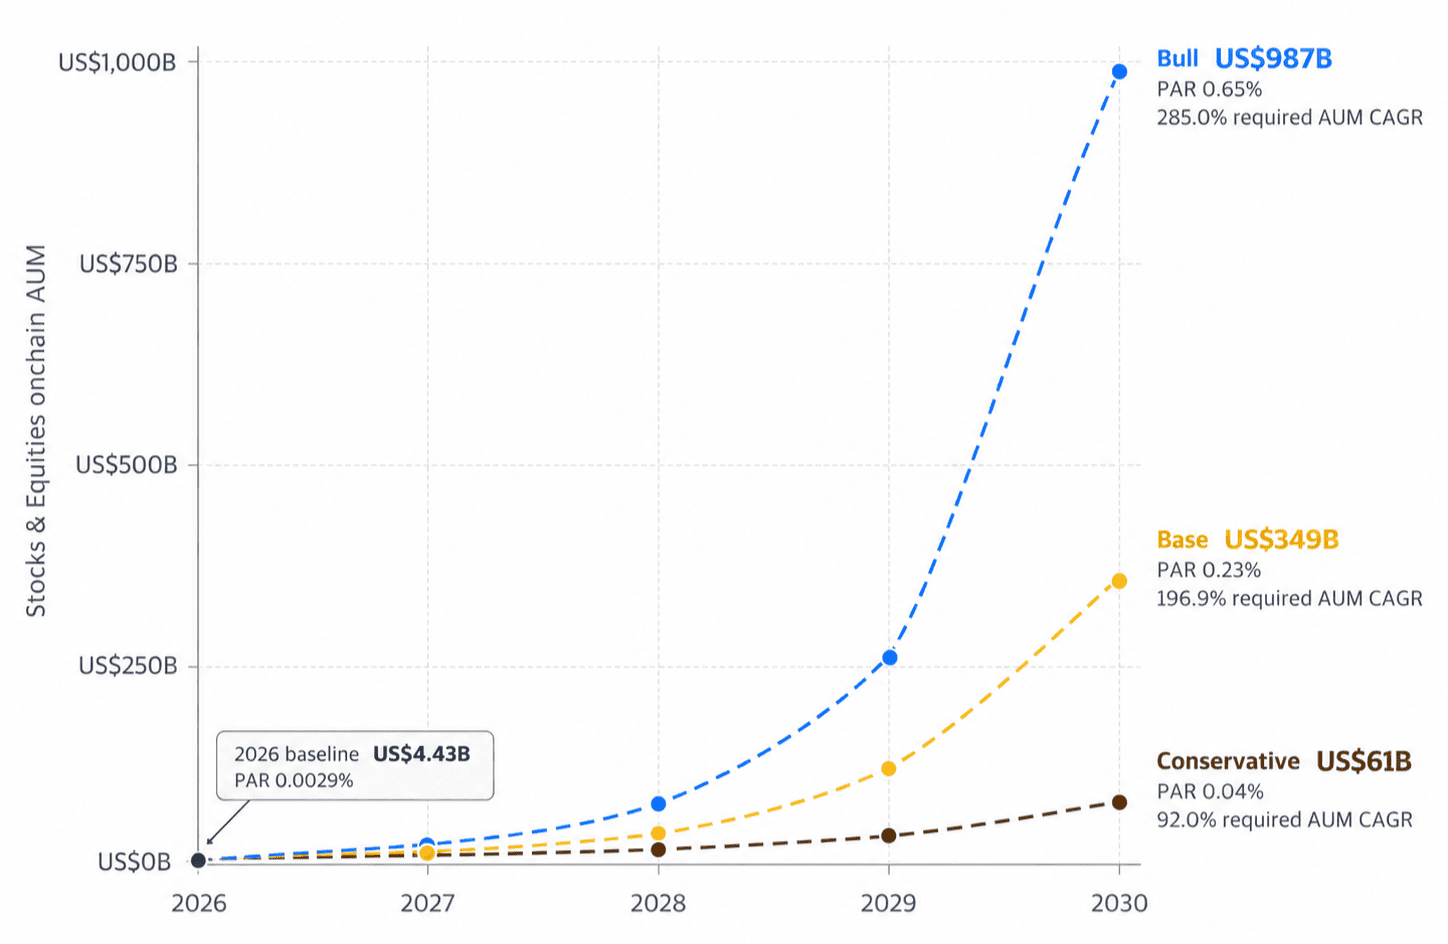
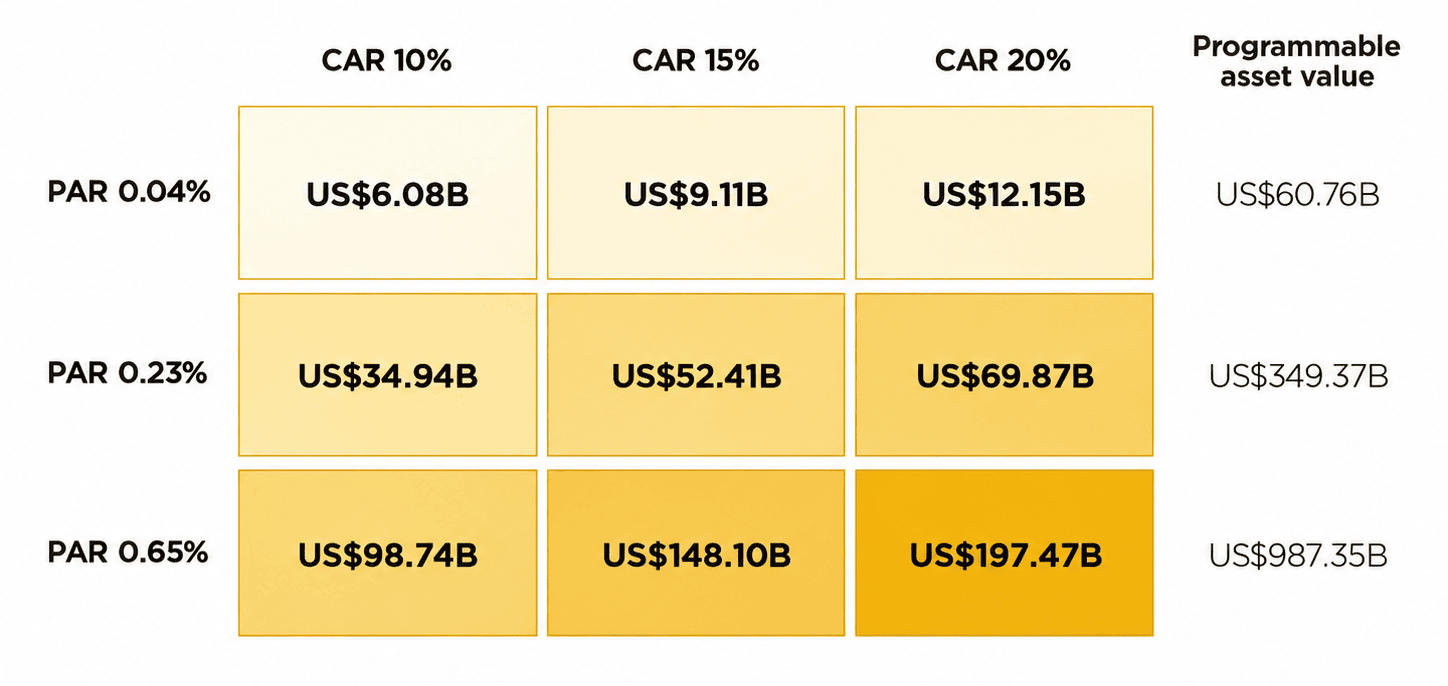
Прогнозуючи ситуацію на 2030 рік, Binance Research використовує оцінки з раніше опублікованого звіту Tokenization's Trillion-Dollar Runway. Згідно з ним, обсяг токенізованих акцій може становити приблизно $61 млрд у консервативному сценарії, $349 млрд у базовому та $987 млрд у бичачому.
Порівняно з поточним обсягом ринку в $4,43 млрд ці цифри відповідають орієнтовному PAR на рівні 0,04%, 0,23% та 0,65% до 2030 року.
За інших рівних умов вищий обсяг активів під управлінням зазвичай супроводжується вищим PAR. Проте CAR може розвиватися незалежно — усе залежить від того, чи масштабуватимуться ліквідність, кредитування та заставні механізми паралельно з випуском нових активів.
Один із ключових висновків звіту — зростання обсягу активів під управлінням та підвищення рівня їхнього використання здатні підсилювати одне одного.
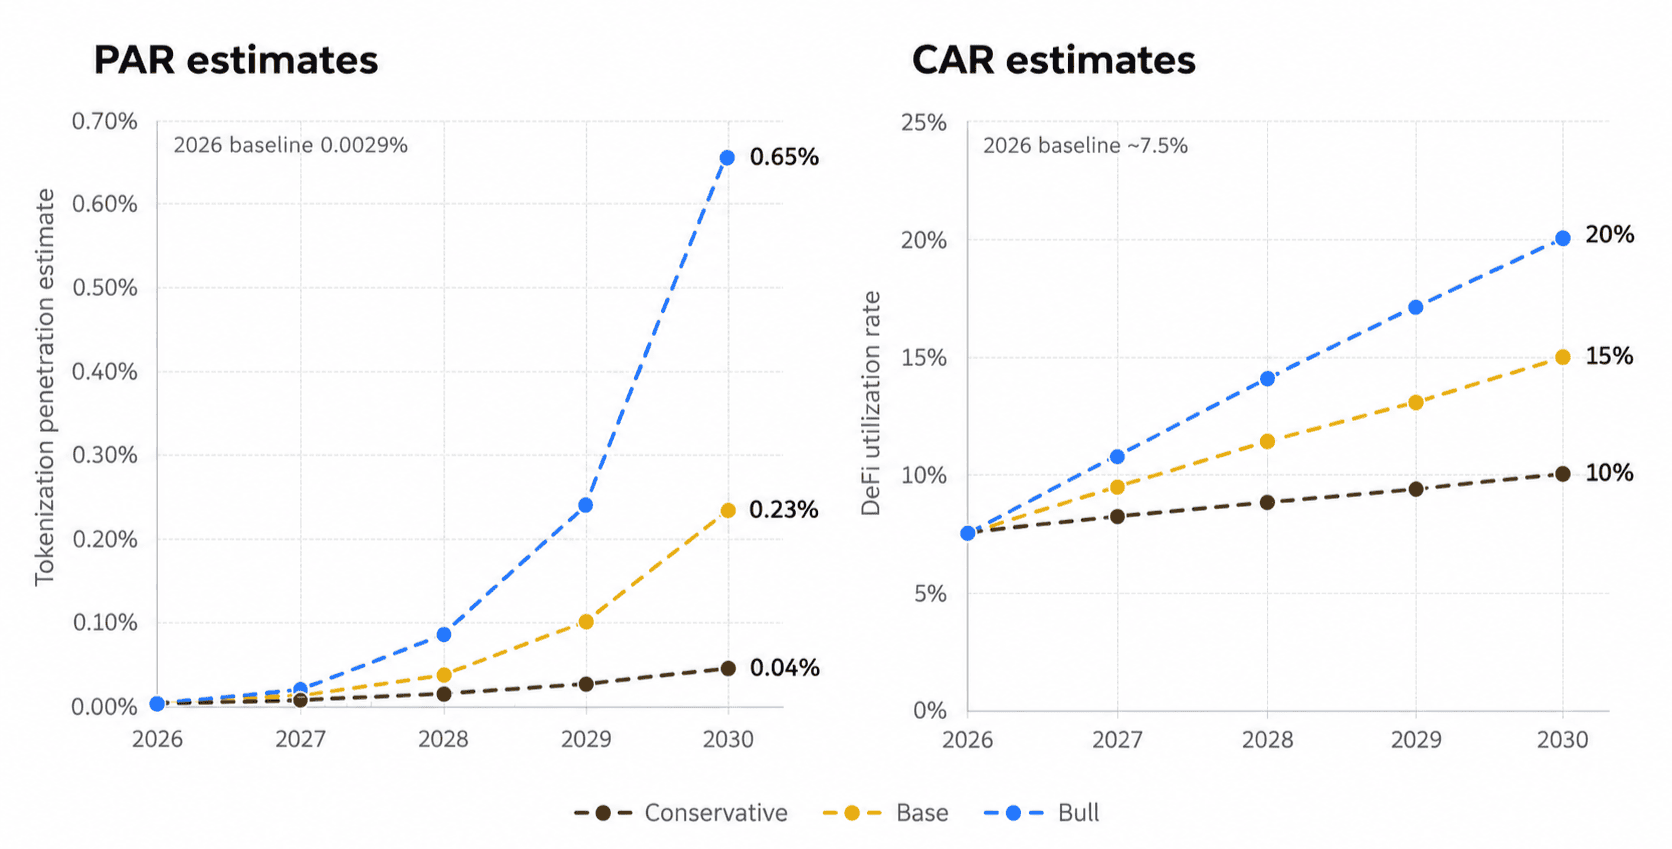
У базовому сценарії на 2030 рік приблизно $349 млрд акцій можуть отримати статус програмованих. Якщо показник CAR становитиме 10%, обсяг задіяного капіталу досягне $34,94 млрд. А за зростання CAR до 20% ця сума збільшиться до $69,87 млрд навіть без додаткового випуску нових токенізованих активів.
Це свідчить, що подальше зростання ринку RWA може залежати не лише від переведення дедалі більшої кількості активів в ончейн. Не менш важливу роль здатне відіграти підвищення практичної корисності вже токенізованого капіталу.
Що далі
Binance Research зазначає, що поширення RWA може підвищувати показник PAR завдяки залученню нових активів і нових користувачів в ончейн-середовище. Водночас глибша інтеграція з ліквідністю, кредитуванням і заставними ринками здатна збільшувати CAR, відкриваючи власникам активів більше способів застосування вже придбаних інструментів.
Сильнішим сигналом для індустрії стане не лише зростання AUM, а й одночасне збільшення PAR і CAR.
Binance Research
На думку авторів звіту, саме одночасне зростання цих двох показників означатиме, що токенізація переходить від етапу простого випуску активів до їхнього повторюваного фінансового використання.
Отже, ринок RWA входить у фазу, коли важливими стають не лише масштаби токенізації, а й реальна застосовність активів. Після переведення традиційних інструментів в ончейн наступним викликом стає визначення їхньої фінансової ролі всередині ончейн-інфраструктури.