6 жовтня 2026 року Міністерство фінансів опублікувало для громадського обговорення проєкт змін до Податкового кодексу, який має наблизити правила непрямого оподаткування учасників електроринку до законодавства ЄС. 14 жовтня документ надійшов до Верховної Ради та профільного комітету, а вже 15 жовтня його оприлюднили для ознайомлення.
У пояснювальній записці йдеться, що метою проєкту є гармонізація українського податкового законодавства з нормами Євросоюзу через перегляд механізму нарахування ПДВ та акцизу на електричну енергію.
Увага! Наразі це лише проєкт закону. Зміни до ПКУ ще не внесені і чинні правила та ставки оподаткування продовжують діяти. Якщо цей законопроєкт і буде прийнятий, то зміни наберуть чинності не раніше вступу України до ЄС.
Як оподатковують електроенергію зараз
Податок на додану вартість
Нині постачання електричної енергії в Україні обкладається ПДВ за звичайною ставкою 20%. Зобов'язання нараховує постачальник, що є платником податку та виписує податкову накладну, а покупець-платник ПДВ за виконання вимог Кодексу відображає цю суму в податковому кредиті.
Для операцій з постачання, передачі та розподілу електроенергії діє касовий метод обліку податкових зобов'язань і кредиту — відповідно до п. 44 підрозд. 2 розд. ХХ ПКУ його застосовують до 1 січня 2028 року.
Тобто зобов'язання з ПДВ виникають у момент отримання оплати чи іншої компенсації, а кредит формується при розрахунку за придбані товари або послуги з урахуванням решти вимог Кодексу.
Акцизний податок
Ставка акцизу на електроенергію сьогодні складає 3,2% згідно з пп. 215.3.9 ПКУ. Виробник обчислює податок з вартості реалізованої ним електроенергії без урахування ПДВ та самого акцизу — за правилами пп. 214.1.3 ПКУ.
Платниками вважаються, зокрема, ліцензовані виробники, що продають вироблену ними електроенергію на ринку. На імпортерів поширюються загальні правила акцизного оподаткування при ввезенні підакцизних товарів. Водночас сам факт перепродажу вже придбаної електроенергії не породжує нового обов'язку нараховувати акциз.
При цьому пп. 213.2.8 та 213.2.9 ПКУ виключають з-під акцизу:
- реалізацію електроенергії, виробленої кваліфікованими когенераційними установками та/або з відновлюваних джерел
- передачу електроенергії, виробленої на підприємстві, для власного споживання в його межах
Що пропонує змінити Мінфін
Законопроєкт пропонує суттєво перебудувати чинну модель оподаткування. Розглянемо головні нововведення детальніше.
Зміна 1. ПДВ при продажу дилеру нараховуватиме сам покупець
Кодекс пропонують доповнити статтею 211-1, яка запровадить окремі правила ПДВ для операцій з електричною енергією.
Увага! Ключове нововведення – зворотне нарахування ПДВ при постачанні електроенергії оподатковуваному дилеру. Оподатковуваним дилером вважатимуть особу, основною діяльністю якої є придбання та перепродаж електроенергії, а її власне споживання є незначним.
При продажу електроенергії оподатковуваному дилеру діятиме такий порядок:
- постачальник не нараховує ПДВ
- постачальник виписує податкову накладну без суми податку з позначкою «Зворотне нарахування»
- дилер самостійно визначає податкові зобов'язання з ПДВ
- нараховану суму дилер відносить до відрахування — зменшення зобов'язань у порядку, передбаченому ПКУ
Тобто операція лишається оподатковуваною, проте відповідальність за нарахування податку переходить до покупця зі статусом оподатковуваного дилера. Якщо ж електроенергію отримує особа без такого статусу — наприклад, підприємство, що споживає її для роботи виробничого обладнання, — постачальник нараховуватиме ПДВ за чинними правилами.
Зміна 2. Статус оподатковуваного дилера доведеться реєструвати
Щоб користуватися новим механізмом, особу потрібно внести до спеціального Реєстру оподатковуваних дилерів.
Статус оподатковуваного дилера зможе отримати особа, яка одночасно: Зареєстрована платником ПДВ. Є учасником ринку електроенергії відповідно до профільного закону. Здійснює придбання та перепродаж електроенергії як основну діяльність. Має незначний обсяг власного споживання електроенергії.
Електронну заяву треба буде подати щонайменше за 10 календарних днів до початку місяця, з якого планується застосовувати статус дилера, а про зміну даних повідомляти впродовж 10 календарних днів з моменту їх виникнення.
Форми заяви поки не затверджено — порядок ведення реєстру та відповідні форми має розробити Кабінет Міністрів.
Водночас проєкт не уточнює, яке саме споживання вважати «незначним», хоча від цього критерію залежить і реєстрація дилера, і право на застосування спецправил ПДВ. Можна сподіватися, що цю прогалину усунуть під час доопрацювання документа в парламенті.
Зміна 3. Місце постачання визначатимуть залежно від статусу покупця
Проєкт запроваджує окремі правила визначення місця постачання електроенергії:
- для оподатковуваного дилера — за місцем його господарської діяльності або постійного представництва, якому постачається електроенергія
- для покупця без статусу дилера — за місцем фактичного споживання
Якщо покупець без статусу дилера не спожив частину або всю отриману електроенергію, для неспожитого обсягу застосовуватимуть місце його господарської діяльності чи представництва. За відсутності такого місця орієнтуватимуться на постійну адресу або місце звичайного проживання отримувача.
Таким чином, місце постачання визначатимуть не завжди за фактом фізичного споживання: для оподатковуваних дилерів визначальним стане місце їхньої діяльності.
Зміна 4. Імпорт електроенергії звільнять від ПДВ та акцизу
Згідно із запропонованим п. 211-1.14 ПКУ, ввезення електроенергії за кодом УКТ ЗЕД 2716 00 00 00 звільнятиметься від ПДВ. Електроенергію також виведуть із загальних норм про платників акцизу при імпорті підакцизних товарів та про оподаткування такого ввезення — відповідні правки внесуть до пп. 212.1.2 та 213.1.3 ПКУ.
Звільнення стосується саме операції імпорту, а подальше постачання чи споживання ввезеної електроенергії в Україні оподатковуватимуть за внутрішніми правилами. Скасування ввізного мита чи митних формальностей цей проєкт не передбачає — очікується окремий законопроєкт зі змінами до Митного кодексу.
Зміна 5. Акциз рахуватимуть від обсягу, а не від вартості
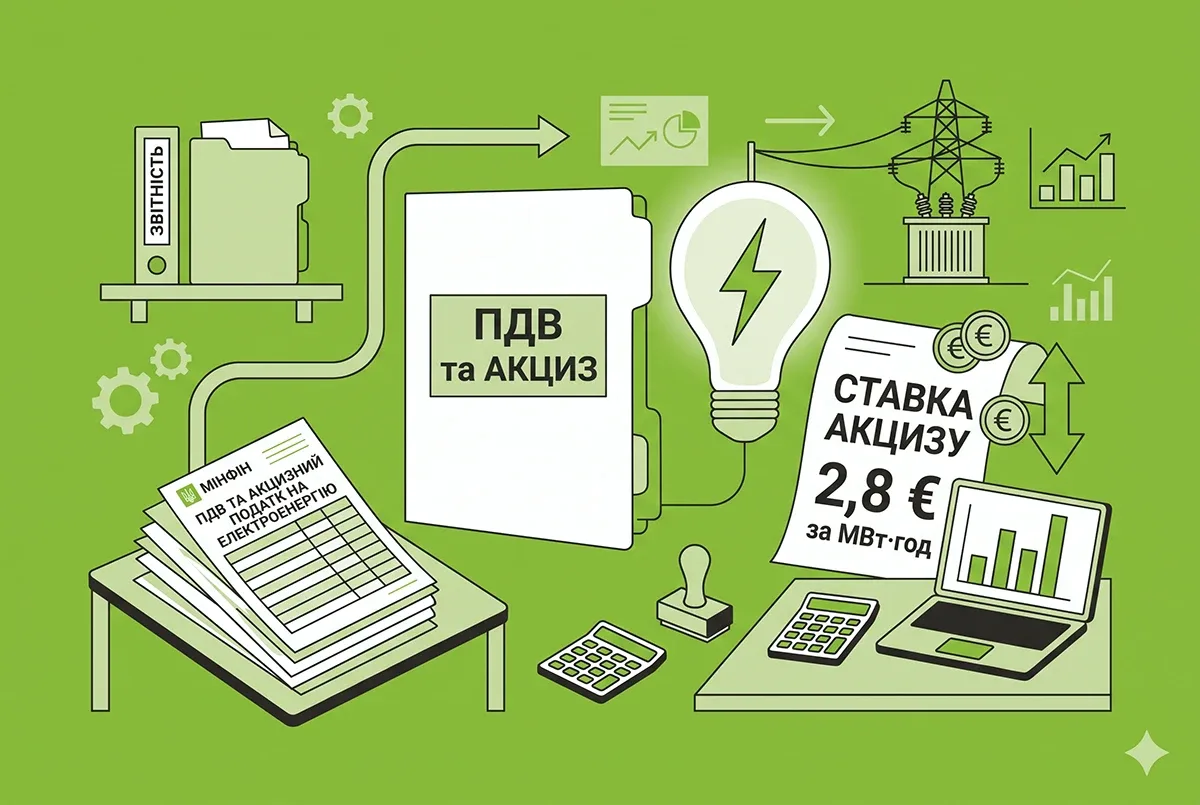
Чинну ставку 3,2% пропонують замінити фіксованою сумою — 2,8 євро за 1 МВт·год.
Тобто замість частки від вартості базою стане фізичний обсяг спожитої електроенергії. Наприклад, для оподатковуваного обсягу 100 МВт·год акциз становитиме 280 євро в гривневому еквіваленті за чинними правилами перерахунку.
Однозначно назвати цю зміну зниженням чи підвищенням навантаження некоректно — одночасно змінюються і ставка, і коло платників, і етап, на якому виникає оподаткування. Реальний вплив на ринок стане зрозумілим лише після того, як закон почне діяти.
Зміна 6. Акциз сплачуватимуть при постачанні електроенергії кінцевому споживачу
Нова стаття 225-1 ПКУ запроваджує окремі правила акцизного оподаткування. Основний обов'язок лягатиме на суб'єктів господарювання, які постачають електроенергію кінцевим споживачам без ліцензії за Законом України «Про ринок електричної енергії» — в такому разі акциз нараховуватиме постачальник.
Передбачені й окремі правила для постачання електроенергії з іншої країни-члена ЄС для споживання в Україні: у визначених проєктом випадках платниками стають зареєстровані в Україні суб'єкти, що постачають її кінцевим споживачам.
- ліцензовані учасники ринку — щодо обсягів, спожитих на власні потреби
- кінцеві споживачі — якщо акциз не сплачено належним чином і неможливо встановити відповідальну особу, а продавця неможливо ідентифікувати
Останній сценарій потребує детальнішого врегулювання: має бути чітко прописано, як фіксуватимуть факт несплати податку та на підставі яких доказів обов'язок перекладатимуть на споживача.
Зобов'язання з акцизу виникатимуть у момент постачання електроенергії, а для енергії, виробленої для власних потреб, — у момент її споживання виробником. Сплачувати податок потрібно буде протягом 10 календарних днів після граничного строку подання місячної декларації з акцизного податку.
Зміна 7. Пільги для власної генерації можуть скасувати
Проєкт пропонує виключити пп. 213.2.8 та 213.2.9 ПКУ, які сьогодні звільняють від акцизу реалізацію електроенергії з відновлюваних джерел і кваліфікованих когенераційних установок, а також передачу власної електроенергії для споживання в межах підприємства.
Натомість до об'єктів оподаткування включать споживання електроенергії ліцензованим суб'єктом або виробником для власних потреб, тож проєкт може торкнутися підприємств із власною генерацією, зокрема сонячними установками.
Втім, у чинній редакції перелік платників та об'єктів оподаткування узгоджено не повністю. Об'єкт оподаткування охоплює власне споживання виробником, що можна прочитати так, ніби акциз має сплачувати будь-який виробник незалежно від обсягів генерації й споживання. А перелік платників при цьому обмежується лише ліцензованими суб'єктами, тоді як ліцензія потрібна далеко не всім виробникам. Доки ці положення не уточнять, висновок про те, що акциз платитимуть усі власники генераторів чи сонячних панелей, був би передчасним.
Які обсяги електроенергії звільнять від податку
Акцизом не оподатковуватимуть документально підтверджені втрати електроенергії під час передачі, розподілу чи зберігання. Порядок визначення таких втрат і перелік підтвердних документів установить уповноважений центральний орган виконавчої влади.
Водночас втрати потрібно буде відрізняти від електроенергії, що фактично витрачена на забезпечення передачі, розподілу чи зберігання, — на таке споживання, як і на незаконне споживання, виняток не поширюватиметься.
Окремо від акцизу звільнять постачання електроенергії, яку використовують:
- для виробництва електроенергії
- для підтримання здатності виробляти електроенергію
Коли запрацюють нові правила
Проєкт розділяє момент набрання законом чинності та момент початку його застосування: закон набуде чинності наступного дня після публікації, але діятиме лише з дати набуття Україною повноправного членства в ЄС.
Отже, нові податкові норми застосовуватимуть уже після вступу України до Євросоюзу, і конкретної календарної дати проєкт не встановлює. При цьому Кабінет Міністрів повинен буде привести підзаконні акти у відповідність із законом протягом трьох місяців після його публікації.
Що з Митним кодексом
У пояснювальній записці зазначається, що крок 10.6 Плану України вимагає змін водночас і до Податкового, і до Митного кодексів — задля об'єднання українського електроринку із суміжними ринками та врегулювання пов'язаних експортно-імпортних операцій.
Утім, цей законопроєкт стосується лише ПКУ, а документ зі змінами до Митного кодексу поки що не оприлюднений.
Висновок
Сьогодні ПДВ нараховує постачальник, а акциз з виробленої електроенергії сплачує виробник за ставкою 3,2%. Мінфін пропонує перекласти нарахування ПДВ на покупця-дилера, а основний тягар акцизу — на постачальника, що продає електроенергію кінцевому споживачу, встановивши фіксовану ставку 2,8 євро за МВт·год. Для підприємств із власною генерацією особливо важливе можливе оподаткування власного споживання. Утім, окремі положення проєкту ще потребують узгодження, а самі зміни запрацюють лише після вступу України до ЄС.