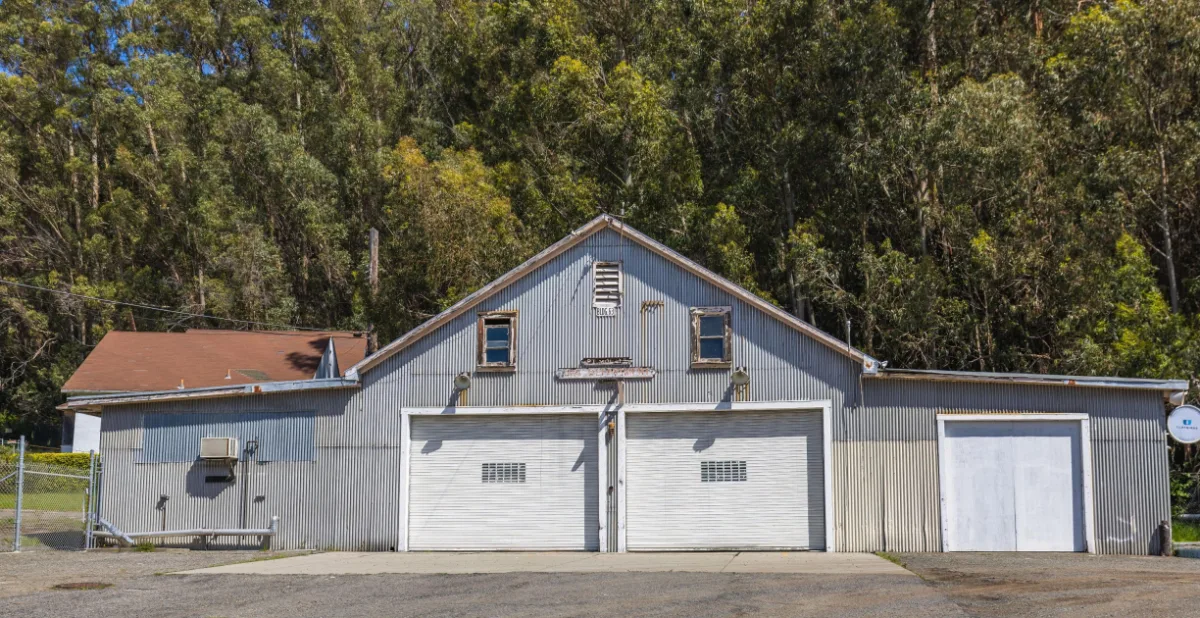
Державна податкова служба нагадала, як у 2026 році нараховуватиметься податок на гаражі та за якими критеріями визначають, чи належить конкретна споруда до оподатковуваної нерухомості.
Які гаражі підпадають під оподаткування
У податковому законодавстві України гаражі відносять до категорії нежитлової нерухомості, тому власники капітальних будівель цього типу зобов'язані сплачувати відповідний податок.
Під дію податку потрапляють як наземні, так і підземні гаражі, а також криті стоянки для автомобілів. Платити можуть і фізичні особи, і компанії. Головний критерій тут — конструктивні особливості об'єкта, а не сам факт його внесення до державного реєстру.
Якщо ж ідеться про звичайну металеву будівлю без фундаменту, податок на неї, як правило, не нараховують. Причина проста: таку конструкцію можна перемістити в інше місце, і при цьому вона не втратить ні вартості, ні функціонального призначення. Відповідно, формально вона не визнається нерухомим майном і не потребує реєстрації як така.
Втім, навіть власник гаража, звільненого від податку на нерухомість, може мати інші фінансові зобов'язання — щодо земельної ділянки, на якій стоїть будівля. Плату за землю розраховують окремо, виходячи з форми власності на ділянку та умов її використання.
Яку суму доведеться заплатити та чи є знижки
Підсумкова сума податку залежить від двох факторів: площі гаража та ставки, яку затверджує місцева рада. Ця ставка може різнитися залежно від типу об'єкта та його місцерозташування, проте законодавчо обмежена межею в 1,5% від мінімальної заробітної плати за кожен квадратний метр.
Платежі у 2026 році нараховуються за підсумками 2025 року, коли мінімальна зарплата дорівнювала 8 тисячам гривень. Відповідно, граничний розмір ставки сягає 120 гривень за квадратний метр.
Якщо взяти для прикладу гараж площею 20 квадратних метрів і застосувати максимально можливу ставку, сума до сплати становитиме 2 400 гривень. Утім це лише орієнтовний розрахунок — реальна сума залежить від конкретного рішення місцевої ради.
Варто також пам'ятати, що перевірити нараховану суму податку можна дистанційно, не відвідуючи податкову службу особисто. Для цього достатньо скористатися Електронним кабінетом платника податків або мобільним застосунком «Моя податкова».


