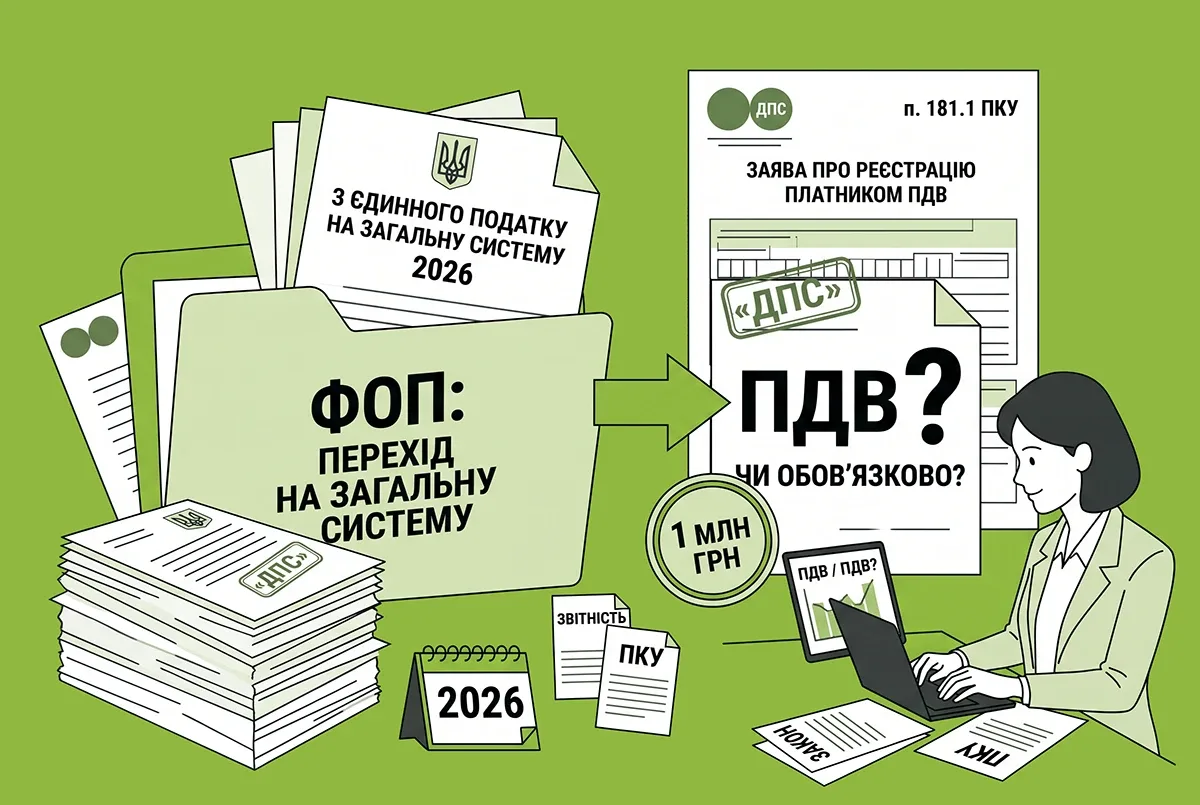
Зміна системи оподаткування не тягне за собою автоматичної ПДВ-реєстрації — вирішальну роль відіграє сума оподатковуваних операцій підприємця за попередні 12 місяців. Крім того, зареєструватися платником можна і за власним бажанням, навіть не досягнувши граничного показника.
Кому з ФОП доведеться реєструватися платником ПДВ в обов'язковому порядку
Порядок виходу зі спрощеної системи прописаний у статті 298 Податкового кодексу, тоді як реєстрацію платником ПДВ регулюють пункт 183.4 ПКУ та підпункт 1 пункту 3.6 розділу ІІІ Положення №1130.
Особа зобов'язана зареєструватися платником ПДВ, якщо загальна сума операцій із постачання товарів і послуг, що підлягають оподаткуванню ПДВ, за останні 12 календарних місяців сукупно перевищує 1 млн грн без урахування ПДВ.
пункт 181.1 ПКУ
Підприємці першої-третьої груп єдиного податку звільнені від цього обов'язку, проте щойно вони переходять на загальну систему, звільнення перестає діяти. А отже, майбутньому «загальнику» слід заздалегідь прорахувати обсяг оподатковуваних операцій за рік до переходу.
Як рахувати обсяг операцій для реєстрації платником ПДВ
Трактування ДПС
На думку податкової служби, при переході на загальну систему слід брати до уваги всі оподатковувані операції за останні 12 календарних місяців, включно з тим часом, коли підприємець ще працював на єдиному податку. Якщо на момент переходу сума перевищила 1 млн грн, заяву про реєстрацію платником ПДВ потрібно подати не пізніше 10 числа першого місяця після переходу — так вимагає пункт 183.4 ПКУ.
Позиція судів
У судовій практиці підхід інший. У постановах Верховного Суду від 16.10.2019 у справі №1340/4383/18, від 26.02.2019 у справі №814/4461/13-а та від 05.09.2019 у справі №813/8772/14 судді дотримувалися спільної думки.
Обрахування граничного обсягу оподатковуваних операцій (1 млн грн.), з досягненням якого пов'язується обов'язок зареєструватись платником податку на додану вартість, а також обов'язок з його сплати та подання звітності, особою, яка є платником єдиного податку, здійснюється з моменту, коли у цієї особи виник обов'язок перейти на загальну систему оподаткування, оскільки до цього ця особа звільнена від сплати податку на додану вартість. Отже, в особи, що перейшла зі спрощеної системи оподаткування на сплату інших податків і зборів, обов'язок зареєструватись платником податку на додану вартість виникає в разі якщо загальна сума від здійснення операцій із постачання товарів/послуг, що підлягають оподаткуванню податком на додану вартість нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1 000 000 гривень (без урахування податку на додану вартість). При цьому обрахунок загальної суми розпочинається з часу переходу на загальну систему оподаткування, тобто для визначення наявності обов'язку щодо реєстрації платником податку на додану вартість та подання звітності з такого податку, отриманні від здійснення операцій на спрощеній системі оподаткування суми не враховуються…
Верховний Суд
Таким чином, Верховний Суд вважає: обов'язок реєструватися платником ПДВ з'являється лише тоді, коли сума оподатковуваних операцій, здійснених уже після переходу на загальну систему, перевищить 1 млн грн. Усе, що відбувалося на спрощеній системі, до цього розрахунку не потрапляє.
Суд підтверджував цю позицію і згодом — у постановах від 17.08.2022 у справі №560/8206/20 та від 29.10.2024 у справі №580/498/23.
Попри сталу судову практику, ДПС роками не змінює свого підходу. Тому підприємцю доводиться обирати один із двох шляхів.
- рахувати обсяг операцій за методикою ДПС, щоб уникнути спорів
- діяти інакше та готуватися відстоювати свою позицію в суді, ризикуючи донарахуванням ПДВ і штрафів без права на податковий кредит під час документальної перевірки
При цьому варто пам'ятати, що судові рішення ухвалювалися в конкретних обставинах і спиралися на редакцію законодавства, чинну в той період. Перш ніж визначати, чи виник обов'язок реєстрації, слід перевірити редакцію ПКУ на дату переходу, законність перебування на спрощеній системі, точну дату зміни системи оподаткування, характер операцій та свіжу судову практику.
Коли подавати заяву про реєстрацію платником ПДВ
Якщо обов'язкова реєстрація неминуча, заяву за формою №1-ПДВ треба подати не пізніше 10 числа першого календарного місяця, у якому відбувся перехід на загальну систему — це вимога пункту 183.4 ПКУ.
Навіть якщо підприємець не підпадає під критерії обов'язкової реєстрації з пункту 181.1 ПКУ, він може зареєструватися платником ПДВ добровільно. У цьому разі заяву подають не пізніше ніж за 10 календарних днів до початку податкового періоду, з якого особа планує стати платником ПДВ, згідно з пунктом 183.3 ПКУ.
Чим загрожує відсутність ПДВ-реєстрації, якщо вона була обов'язковою
Пункт 183.10 ПКУ встановлює: особа, яка підлягала обов'язковій реєстрації, але не подала заяву у строки, передбачені статтею 183 ПКУ, відповідає за ненарахування чи несплату податку нарівні із зареєстрованим платником. Водночас права на податковий кредит і бюджетне відшкодування вона не має.
Згідно з підпунктом 54.3.1 ПКУ, орган ДПС має право самостійно визначити суму грошових зобов'язань, якщо платник не подав декларацію у встановлений строк, а перевірка виявила ознаки господарської діяльності, що мала б оподатковуватися, або показники, які підлягали декларуванню.
Тож якщо перевірка встановить, що підприємець був зобов'язаний зареєструватися платником ПДВ, але не зробив цього, податківці самі нарахують податкові зобов'язання, виходячи з фактично здійснених оподатковуваних операцій, і застосують передбачені законом штрафи.
Чи загрожує штраф за неподані декларації з ПДВ та нереєстрацію податкових накладних
Раніше в консультаціях «ЗІР» ДПС пояснювала, що такі штрафи до незареєстрованої особи не застосовуються. Логіка була така: за пунктом 46.1 ПКУ подавати декларацію з ПДВ зобов'язані саме платники цього податку, а відповідно до пункту 201.8 ПКУ нараховувати ПДВ і виписувати податкові накладні можуть лише зареєстровані платники.
Сьогодні формулювання в «ЗІР» стали менш конкретними, проте прямої вказівки на застосування таких штрафів до суб'єкта господарювання, який не зареєструвався платником ПДВ, там і досі немає.
Утім, трапляються судові рішення на підтримку протилежної позиції. У постанові від 07.12.2022 у справі №460/7992/20 Верховний Суд підтримав рішення нижчих інстанцій про правомірність донарахування ПДВ фізичній особі-підприємцю та застосування штрафів за неподання декларацій і нереєстрацію податкових накладних.
Та подібні випадки радше виняток: зазвичай податківці таких штрафів не застосовують, адже обов'язок подавати декларацію і реєструвати податкові накладні, як і право на податковий кредит, з'являється лише після реєстрації платником ПДВ.
Практичні висновки
- Перехід на загальну систему оподаткування може спричинити обов'язок зареєструватися платником ПДВ, тож перед зміною системи варто перевірити, чи перевищив обсяг оподатковуваних операцій 1 млн грн без ПДВ. Виняток діє для єдинників першої-третьої груп.
- У питанні розрахунку граничної суми в 1 млн грн позиції ДПС і судів розходяться: податківці враховують операції за всі 12 місяців, включно з періодом на єдиному податку, тоді як Верховний Суд неодноразово визнавав, що відлік варто починати лише з моменту переходу на загальну систему. Остаточне рішення залежить від конкретних обставин і актуальної судової практики, але якщо судовий спір небажаний, безпечніше орієнтуватися на роз'яснення податківців.
- Коли обов'язок реєстрації виник, заяву слід подати вчасно за правилами статті 183 ПКУ. Її неподання не звільняє від нарахування і сплати ПДВ — за результатами перевірки податківці самостійно визначать зобов'язання та застосують штрафи.
- Окремо варто пам'ятати про ризик штрафів за неподані декларації з ПДВ і нереєстрацію податкових накладних, хоча на практиці ймовірність їх застосування до особи, яка не зареєструвалася платником ПДВ попри такий обов'язок, мінімальна.