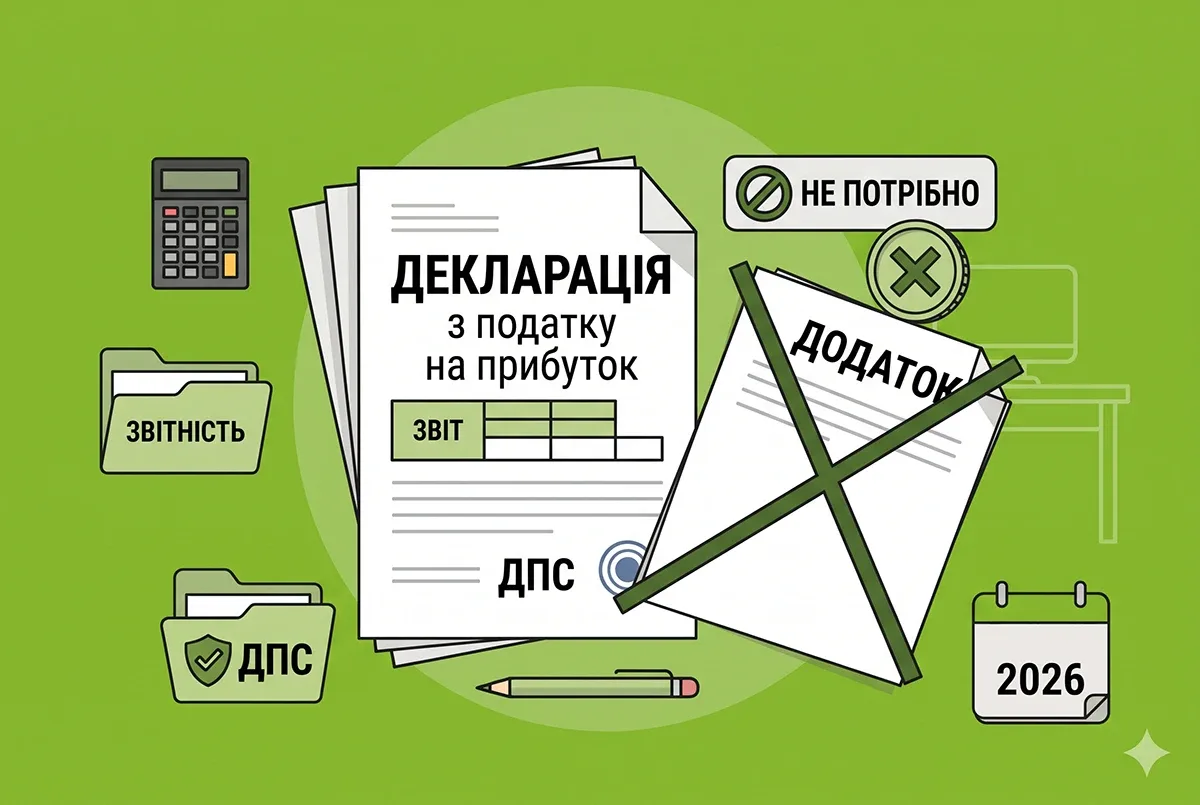
Податкова служба у Дніпропетровській області роз'яснила платникам, що саме вважається податковою декларацією і в яких випадках заповнення її додатків можна уникнути. За визначенням, декларація, розрахунок чи звіт — це документ, який платник податків (зокрема відокремлений підрозділ у визначених Податковим кодексом України випадках) подає контролюючому органу в установлені законом терміни. На його підставі нараховується і сплачується грошове чи податкове зобов'язання, фіксуються обсяги операцій, доходів або прибутків, звільнених від оподаткування, або відображаються суми доходу фізичних осіб, утриманого податку та нарахованого єдиного внеску.
Фахівці ДПС підкреслюють: додатки є невіддільною частиною самої декларації. Це положення закріплене в пункті 46.1 Податкового кодексу України.
Згідно з пунктом 48.1 ПКУ, декларація заповнюється за формою, яку затверджено відповідно до вимог пункту 46.5 кодексу і яка діє на момент її подання.
Пункт 49.2 ПКУ зобов'язує платника податків подавати декларацію за кожен звітний період, у якому з'явився об'єкт оподаткування або виникли показники, що підлягають декларуванню — окремо щодо кожного податку, платником якого він виступає.
Бланк Податкової декларації з податку на прибуток підприємств затверджений наказом Міністерства фінансів від 20.10.2015 №897 з урахуванням подальших змін і доповнень.
Платник податку зобов'язаний внести до декларації всі передбачені в ній показники.
Якщо якийсь рядок декларації чи додатка залишається незаповненим через відсутність даних, на паперовому носії його прокреслюють, а в електронній формі — просто не заповнюють.
Головне правило: додатки до тих рядків декларації, де показники відсутні, контролюючим органам надсилати не потрібно.
Пункт 46.2 ПКУ визначає, що фінансова звітність — звіт про фінансовий стан (баланс) та звіт про прибутки й збитки та інший сукупний дохід (звіт про фінансові результати) — є додатком до декларації та її складовою частиною.
Разом з тим подавати фінансову звітність не зобов'язані юридичні особи на спрощеній системі оподаткування, фізичні особи-підприємці (включно з тими, хто обрав спрощену систему) та фізичні особи, що провадять незалежну професійну діяльність — йдеться про декларації щодо доходів, виплачених нерезидентам із джерелом походження в Україні, які оподатковуються за правилами пункту 141.4 ПКУ.
Інформацію про те, які саме додатки подаються разом з декларацією, платник зазначає у спеціальній таблиці «Наявність додатків».
- Форму декларації з податку на прибуток затверджено наказом Мінфіну від 20.10.2015 №897 «Про затвердження форми Податкової декларації з податку на прибуток підприємств» (із змінами і доповненнями).