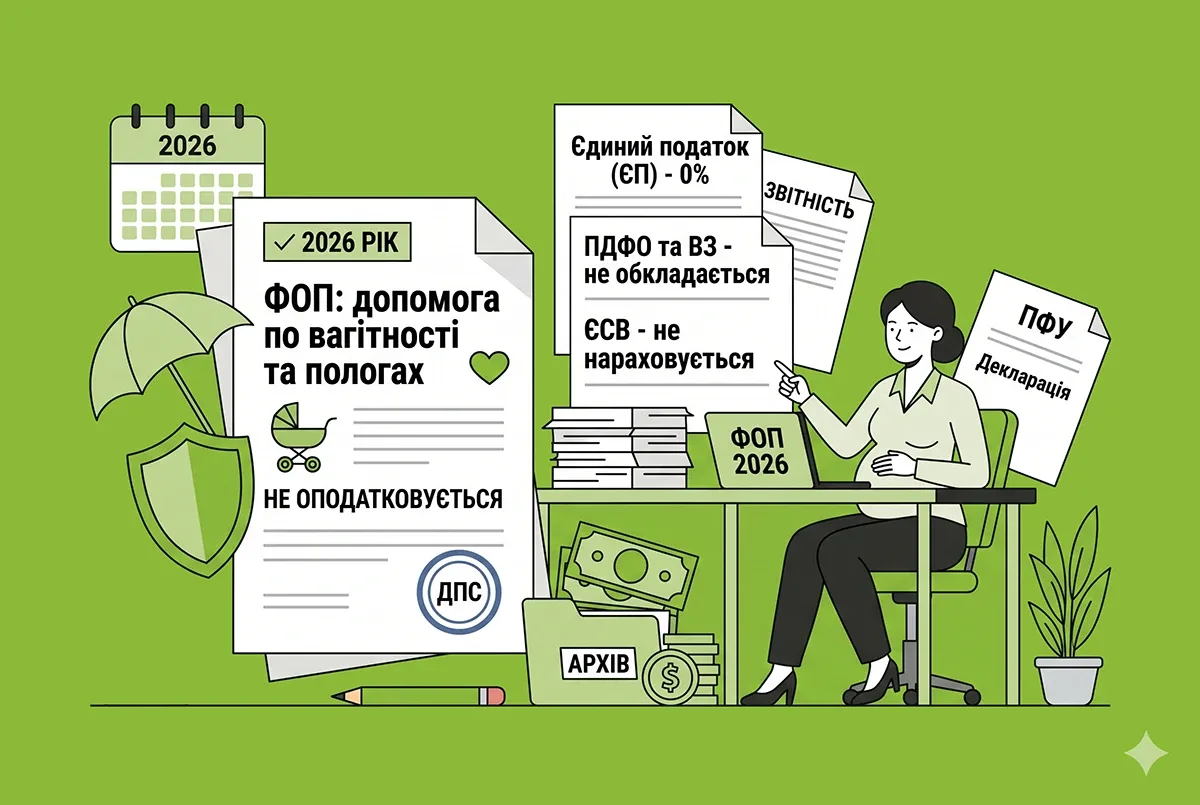
Податкова служба відповіла одразу на кілька запитань, які хвилюють жінок-підприємиць, що оформили лікарняний у зв'язку з вагітністю та пологами. Чи дозволено в цей час укладати угоди та отримувати оплату від клієнтів? Чи потрібно платити з декретних ПДФО, військовий збір і єдиний податок? І хто саме має нараховувати та сплачувати ЄСВ за цей період — сама ФОП чи Пенсійний фонд.
Чи може ФОП отримувати дохід під час декретної відпустки
Жінки-підприємиці часто побоюються, що оформлення листка непрацездатності автоматично забороняє їм продовжувати бізнес-діяльність і приймати оплату за договорами. У ІПК від 15.09.2026 №5482/ІПК/99-00-24-03-03 ДПС зняла ці побоювання: жодних заборон у Податковому кодексі немає.
Закон не містить обмежень для ведення господарської діяльності в період відпустки по вагітності та пологах — потрібно лише дотримуватися звичайних умов, передбачених для обраної групи єдиного податку.
Таким чином, підприємницький дохід, отриманий за господарськими договорами під час декрету, є цілком легальним і не загрожує втратою права на спрощену систему оподаткування.
Оподаткування декретних виплат від ПФУ: ПДФО та військовий збір
Коли жінці-ФОП відкривають електронний листок непрацездатності через вагітність і пологи, вона як застрахована особа отримує право на допомогу коштом Пенсійного фонду. Для цього потрібно подати декларацію платника єдиного податку з позначкою «Довідково».
Кошти перераховують на спеціальний рахунок 2604, тож у підприємниці виникло логічне питання: чи зараховувати ці суми до доходу платника єдиного податку третьої групи.
ДПС у тій же ІПК №5482/ІПК/99-00-24-03-03 дала чітку відповідь — ні, не зараховувати. Згідно з пп. 4 п. 292.11 ПКУ, кошти цільового призначення, отримані від ПФУ, не включаються до доходу єдинника.
Щодо ПДФО та військового збору відповідь також негативна: допомога по вагітності та пологах не потрапляє до загального місячного (річного) оподатковуваного доходу фізособи — це прямо прописано в пп. 165.1.1 ПКУ. А оскільки дохід звільнений від ПДФО, він автоматично не оподатковується і військовим збором згідно з пп. 1.7 п. 16-1 підрозділу 10 розділу XX ПКУ.
Висновок ДПС: допомога по вагітності та пологах від ПФУ є абсолютно «чистою» від оподаткування – з неї не сплачується ні єдиний податок, ні ПДФО, ні військовий збір, і вона не відображається у підприємницькому доході.
ДПС
Подібні роз'яснення податківці давали й раніше.
Утім, досі не вирішено питання, хто саме має звітувати про такі виплати. За нормами ПКУ цей обов'язок мав би лежати на юрособі, яка нараховує та виплачує допомогу, тобто на Пенсійному фонді. Але ПФУ відмовляється це робити — зважаючи на величезну кількість виплат, брати на себе ризик штрафів за помилки ніхто не хоче. Податківці ж, своєю чергою, не прагнуть сперечатися з ПФУ.
Оскільки звітувати про такі суми хтось зобов'язаний, ДПС поклала цей обов'язок на саму ФОП. Підприємниця як податковий агент має відображати у додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД дохід у вигляді допомоги по вагітності та пологах від ПФУ — навіть якщо в неї немає найманих працівників і жодних інших нарахувань фізособам. На цьому ДПС окремо наголошує.
Хто сплачує ЄСВ з допомоги по вагітності та пологах
Зазвичай ФОП сплачують ЄСВ за себе самостійно, проте на час лікарняного по вагітності та пологах діє окреме правило, встановлене Законом про ЄСВ.
- особи, які отримують таку допомогу, вважаються застрахованими (абзац десятий п. 1 ч. 1 ст. 4)
- ЄСВ нараховується безпосередньо на суму допомоги у зв'язку з вагітністю та пологами (п. 1 ч. 1 ст. 7)
- нарахування і сплата ЄСВ за ці періоди відбувається за кошти державного бюджету, у розмірі не менше мінімального страхового внеску на кожну особу (абзац третій п. 1 ч. 1 ст. 7)
- орган, що виплачує допомогу, тобто ПФУ, вважається платником ЄСВ (п. 1 ч. 1 ст. 4)
Висновок ДПС: за весь період дії листка непрацездатності у зв’язку з вагітністю та пологами ЄСВ сплачується ПФУ за рахунок бюджету.
ДПС, ІПК №5484
Схоже, ДПС цим хотіла підтвердити: на час отримання декретних виплат підприємниця звільняється від сплати ЄСВ за себе, оскільки страховий внесок за неї вже перераховує Пенсійний фонд.
Варто зауважити, що зовсім нещодавно — в ІПК від 16.07.2026 №4101/ІПК/99-00-24-03-03 — ДПС стверджувала протилежне: якщо жінка-ФОП не має трудових відносин із роботодавцем і працює сама на себе, у неї відсутній страхувальник, який сплачував би ЄСВ із сум декретних. У такому разі, згідно з тією консультацією, ФОП-єдинниця мала б самостійно нараховувати й сплачувати ЄСВ за себе на загальних підставах, причому не менше мінімального страхового внеску.
Редакція «Дебету-Кредиту» не погоджується з такою логікою: платити ЄСВ за період отримання декретних ФОП не повинна — це обов'язок Пенсійного фонду.
При цьому «ЗІР» досі консультує за старою логікою: якщо у самозайнятої особи немає трудових відносин, а отже й роботодавця, який би нараховував і сплачував ЄСВ з сум декретних, то така особа має сплачувати внесок на загальних підставах. Водночас ДПС одночасно наполягає, що чинне законодавство не передбачає обов'язку таких осіб самостійно нараховувати й сплачувати ЄСВ з допомоги по вагітності та пологах.
Редакція радить дотримуватися позиції, що ФОП без трудового договору з іншим роботодавцем не зобов'язана самостійно платити ЄСВ «за себе» в період отримання декретних. Водночас варто перевірити, чи дійсно ПФУ фактично нараховує і сплачує ЄСВ у розмірі не менше мінімального страхового внеску.
Згідно з ч. 6 ст. 4 Закону про ЄСВ, ФОП звільняються від самостійної сплати внеску за ті місяці звітного періоду, за які роботодавець — у цьому випадку ПФУ — уже сплатив страховий внесок у розмірі не менше мінімального.
Увага! Зараз достатньо факту сплати мінімального внеску роботодавцем у широкому розумінні. Але у 2025 році ця норма містила вимогу щодо «основного місця роботи». Тому листок непрацездатності від 20.11.2024 до 25.03.2025 (за умовами ІПК ДПС від 15.09.2026 №5484/ІПК/99-00-24-03-03) теоретично міг спричинити більш негативну відповідь ДПС.
Отже, ПФУ, виплачуючи допомогу по вагітності та пологах ФОП, виступає саме тим «органом, який виплачує допомогу», тобто фактично роботодавцем у розумінні закону. Відповідно, він зобов'язаний нараховувати ЄСВ на суму допомоги, а підприємниця за ці місяці звільняється від самостійної сплати.
Практичні поради для ФОП у декреті
- Не сплачуйте ЄСВ за себе за ті місяці, на які припадає дія листка непрацездатності по вагітності та пологах, якщо ПФУ фактично нарахував і сплатив внесок — це можна перевірити через кабінет ПФУ або запитом про стан страхового стажу.
- Обов'язково зафіксуйте факт сплати ПФУ (отримайте витяг або довідку). Якщо виявиться, що за якийсь місяць внесок не сплачено або сплачено менше мінімального, доведеться доплатити самостійно.
- Після завершення лікарняного і переходу на допомогу по догляду за дитиною до 1 року діють аналогічні правила: якщо орган, що виплачує допомогу, сплачує ЄСВ не менше мінімального, ФОП знову звільняється від сплати (з 01.01.2026 цей період скорочено до 1 року).
- Суми декретної допомоги по вагітності та пологах не включайте ні до підприємницького доходу, ні до загального оподатковуваного доходу фізичної особи.
- Не варто призупиняти виконання договорів чи відмовлятися від оплат через побоювання втратити декретні виплати або статус платника єдиного податку.