Головне управління ДПС у Дніпропетровській області оприлюднило роз'яснення щодо податкових наслідків для бізнесу, чий акцизний склад постраждав або був знищений внаслідок бойових дій.
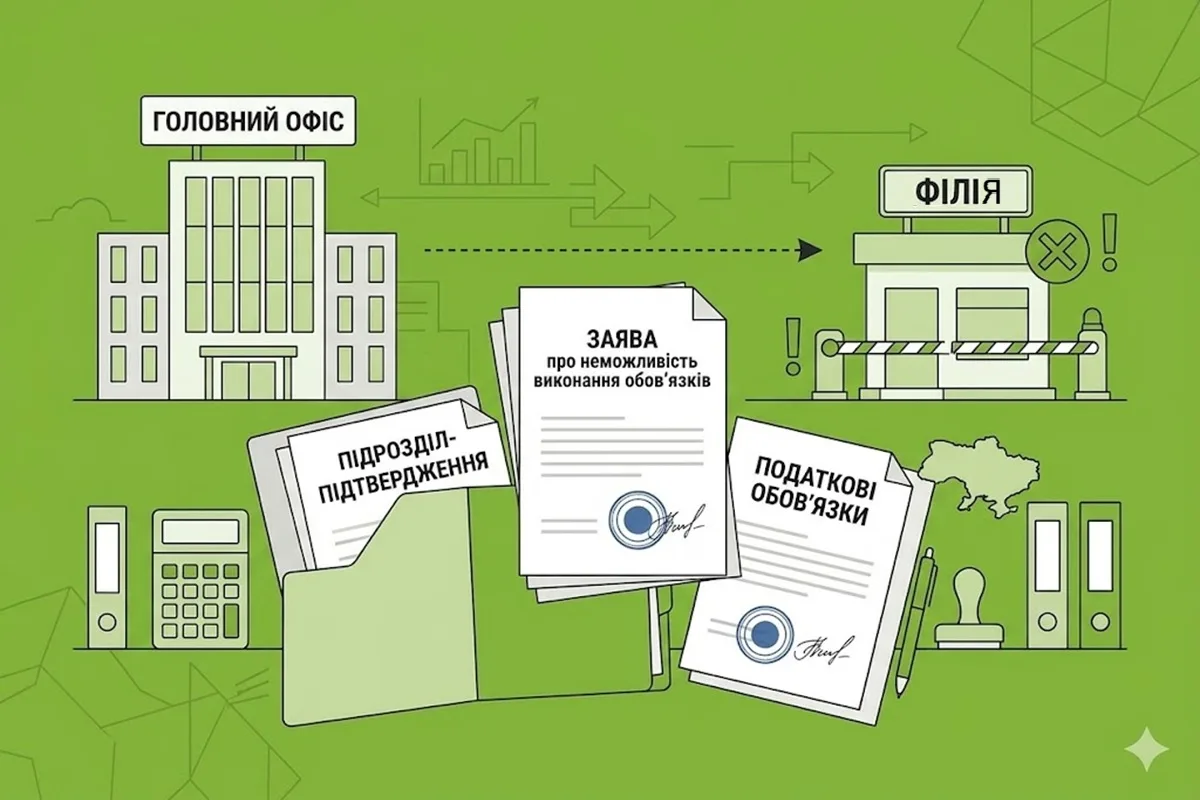
Згідно з Порядком №225, затвердженим наказом Міністерства фінансів України від 29.02.2022 (з подальшими змінами), компанія має право підтвердити неможливість виконання податкових обов'язків стосовно філії, представництва чи іншого відокремленого структурного підрозділу.
Якщо виробничий об'єкт, яким користувався такий підрозділ, зазнав пошкоджень або був зруйнований, податківці оцінюватимуть можливість виконання зобов'язань з огляду на реальні обставини саме цього підрозділу.
При цьому в ДПС наголошують: акцизний склад — це об'єкт, який Податковий кодекс України визначає виключно для потреб податкового контролю, а не окремий платник податків. Тому руйнування конкретного складу автоматично не звільняє юридичну особу від усього переліку податкових обов'язків, передбачених законодавством.
Детальніше про податкові наслідки знищення чи пошкодження майна юридичних осіб через збройну агресію рф можна дізнатися в Інформаційному листі №4/2026 від ДПС.