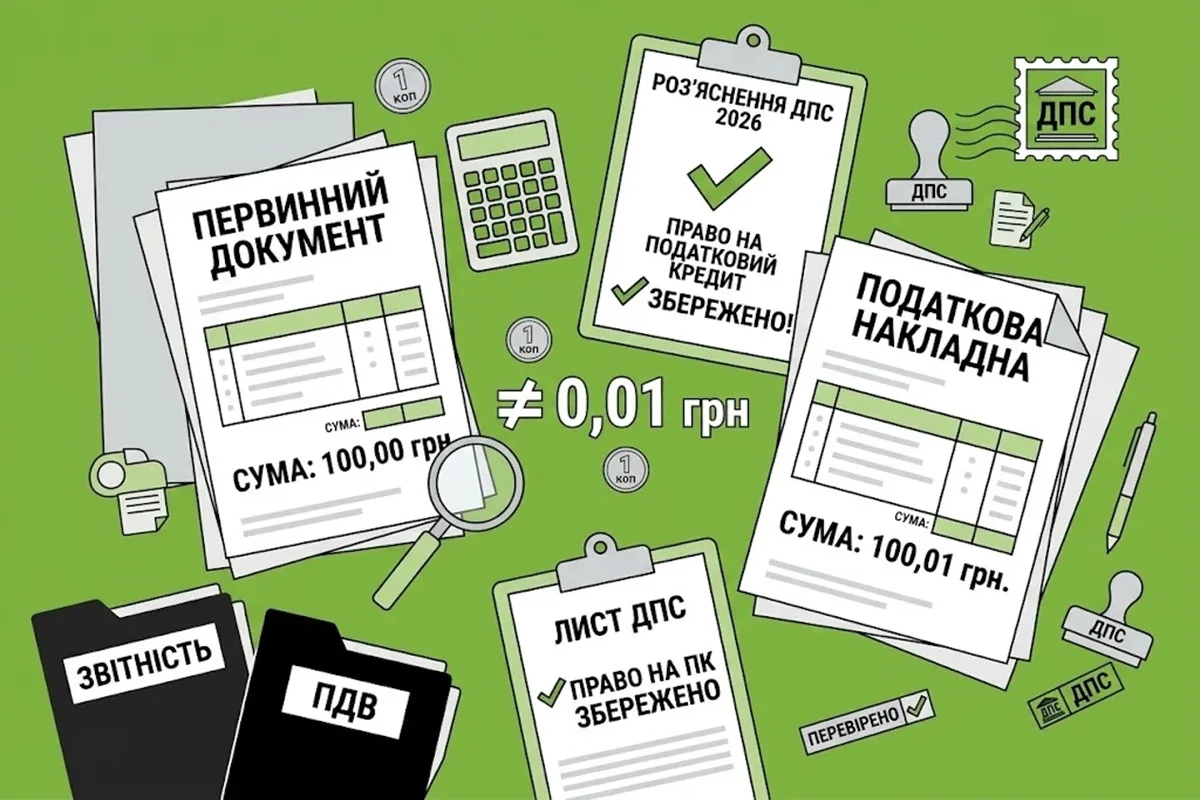
Компанія оплатила електроенергію, отримала податкові накладні, але виявила, що загальна сума з ПДВ у документах розходиться із сумою оплати на копійку. З цим питанням підприємство звернулося до ДПС, і податківці підготували індивідуальну податкову консультацію (ІПК), яка пояснює, коли така дрібна розбіжність не заважає податковому кредиту.
Із чим звернулося підприємство
Проблема полягала в тому, що за отриману електроенергію гроші перерахували, податкові накладні зареєстрували, проте підсумкова сума з ПДВ у документах не повністю збіглася з фактично сплаченою сумою — розбіжність становила одну-дві копійки. У своїй відповіді податківці визнали: саме арифметичне округлення не може автоматично позбавляти покупця податкового кредиту. Водночас вони визначили умови, за яких це правило діє.
Що дозволила ДПС
Головний висновок на користь покупця такий: розбіжність у 0,01–0,02 грн між сумою ПДВ у первинних документах і сумою ПДВ у графі 11 податкової накладної, яка з'явилася через арифметичне округлення, сама по собі не є підставою знімати податковий кредит.
Водночас ДПС дає зрозуміти, що значення мають й інші умови формування податкового кредиту — реальність придбання товарів чи послуг, належне документальне оформлення операції та коректно складена і зареєстрована в ЄРПН податкова накладна.
Варто звернути увагу на нюанс: підприємство запитувало про розбіжність між загальною сумою з ПДВ у податковій накладній і фактично сплаченими коштами, тоді як ДПС відповіла щодо розбіжності в самій сумі ПДВ. Ці показники пов'язані, але не ідентичні — загальний підсумок може не збігатися, навіть коли сума податку однакова.
Тому сприймати цю консультацію як універсальний дозвіл на будь-яку копійчану неточність не варто. До того ж в описі ситуації вказано розмір розбіжності, але прямо не зазначено, що вона виникла саме через округлення.
Різниця на 0,01 або 0,02 грн між вартістю послуг з ПДВ у податковій накладній та сумою авансу в платіжному дорученні, спричинена арифметичними округленнями, сама собою не перешкоджає податковому кредиту.
з попередніх роз'яснень ДПС (ІПК від 29.05.2023 №1337/ІПК/99-00-21-03-02-06, від 03.05.2023 №1112/ІПК/99-00-21-03-02-06 та інші)
Отже, поширення такого підходу на невелику різницю в загальному підсумку підтверджується й попередньою консультаційною практикою податкової служби.
Чому копійка не має заважати податковому кредиту
Згідно з пунктом 201.1 Податкового кодексу України, до обов'язкових реквізитів податкової накладної належать загальна сума коштів з ПДВ, ціна постачання без ПДВ, кількість, ставка та сума податку. Саме тому податківці вимагають узгодженості цих показників з первинними документами.
Водночас Податковий кодекс допускає несуттєві помилки: згідно з пунктом 201.10, похибки в обов'язкових реквізитах (окрім коду товару за УКТ ЗЕД), які не заважають ідентифікувати операцію, її зміст, період, сторони та суму податкових зобов'язань, не є підставою для відмови у прийнятті електронної податкової накладної.
Однак ця норма стосується саме прийняття податкової накладної. Право покупця на податковий кредит спирається на інше положення того ж пункту 201.10: зареєстрована постачальником податкова накладна є достатньою підставою для податкового кредиту й не потребує додаткового підтвердження. Застосовувати цю гарантію слід разом із вимогами щодо реальності придбання та документального підтвердження операції.
Саме тому висновок ДПС щодо округлень має законодавчу основу. Проте універсального «допуску» у дві копійки кодекс не передбачає — цифри 0,01–0,02 грн стосуються конкретної розглянутої ситуації. Вирішальну роль відіграють походження розбіжності та можливість достовірно визначити операцію й суму податку. При цьому ІПК не стверджує, що більша різниця автоматично скасовує право на кредит — просто таку ситуацію доведеться розглядати окремо.
Звідки з'являються розбіжності
У податковій накладній показники взаємопов'язані: кількість у графі 6 множать на ціну без ПДВ у графі 7, отримуючи базу оподаткування у графі 10, від якої обчислюють ПДВ у графі 11. Далі всі дані узагальнюються в розділі А.
Якщо одна облікова програма округлює результат за кожною окремою позицією, а інша — лише після підсумовування всіх позицій, кінцеві суми можуть не збігтися. Часткова оплата додає ще один розрахунок, оскільки потрібно визначити відповідну частку обсягу постачання.
Загальне правило для вартісних показників у податковій накладній — зазначати гривні з копійками. Виняток зроблено лише для графи 11, де згідно з підпунктом 9 пункту 16 Порядку №1307 допускається до шести знаків після коми.
Що стосується графи 7, то ІПК №6387 допускає зазначення в ній більше ніж двох знаків після коми, хоча підпункт 5 пункту 16 Порядку №1307 загалом вимагає заповнювати цю графу в гривнях із копійками, якщо інше не встановлено законодавством.
У роз'ясненні ЗІР щодо порядку округлення вартісних і кількісних показників податкової накладної податківці зазначають, що ціна одиниці товару чи послуги зазвичай наводиться з двома знаками після коми, а більша кількість знаків допускається, зокрема, для цін і тарифів, затверджених урядовими рішеннями.
Водночас в іншому роз'ясненні ЗІР ДПС дозволяє зазначати у графі 7 більш ніж два знаки після коми при постачанні окремих видів товарів на митній території України. А ще одне роз'яснення ЗІР підтверджує, що податкова накладна з такою ціною може бути підставою для податкового кредиту покупця.
Отже, попри певні розбіжності в роз'ясненнях ДПС щодо кількості знаків після коми, податківці визнають, що у графі 7 ціна може містити більше двох знаків не лише для урядових тарифів.
Особливість для податкових накладних з електроенергії
Розглянута ІПК стосується саме електроенергії, яку вже поставили, але оплатили частково. Для постачальників електроенергії до 1 січня 2028 року діє касовий метод визначення податкових зобов'язань з ПДВ — це передбачено пунктом 44 підрозділу 2 розділу XX Податкового кодексу.
За касовим методом постачальник складає податкову накладну на дату отримання оплати, зокрема часткової, і на відповідну суму. Саме при зіставленні суми оплати з показниками податкової накладної й виникають копійчані розбіжності через округлення.
Для покупця, який сам не застосовує касовий метод, діють загальні правила формування податкового кредиту. Проте навіть якщо електроенергію вже отримано, скористатися податковим кредитом він зможе лише після оплати та реєстрації постачальником відповідної податкової накладної в ЄРПН.
У своїй відповіді ДПС дещо змінила акцент. Адже платник запитував про розбіжність на одну копійку між загальною сумою коштів з ПДВ у податковій накладній та сумою фактичної оплати (касовий метод) згідно з первинними документами. Тобто, питання стосувалося насамперед відповідності показників ПН первинним документам, зокрема документам, що підтверджують оплату. Натомість податківці зосередилися на розбіжності безпосередньо в сумі ПДВ, яка виникла через арифметичне округлення. Проте навіть така відповідь фактично не змінює суті висновку ІПК. Головне, щоб господарська операція була реальною, підтверджувалася первинними документами, а розбіжність не перешкоджала її ідентифікації. Адже арифметичне округлення є наслідком правил розрахунку показників ПН, на який покупець безпосередньо вплинути не може. Тому незначна різниця в одну копійку, якщо вона виникла виключно через округлення, сама собою не повинна позбавляти покупця права на податковий кредит.
Дебет-Кредит
Що варто зробити покупцю і постачальнику
Покупцю насамперед слід зіставити первинні документи, платіжні дані й податкову накладну, щоб зрозуміти, де саме виникла різниця — у базі оподаткування, сумі ПДВ чи загальному підсумку. Якщо йдеться про зведену податкову накладну, порівнювати потрібно відповідну сукупність операцій та оплат.
Далі варто відтворити сам розрахунок. Доцільно зберегти обчислення або пояснення від постачальника, які підтверджують, що різниця виникла саме через округлення. Це практичний спосіб обґрунтувати її походження, а не законодавчо встановлений додатковий дозвіл на податковий кредит.
Якщо причина дійсно в округленні, операція ідентифікується, податкова накладна зареєстрована, а решта умов дотримана — вимагати виправлення лише через таку різницю як обов'язкову умову податкового кредиту підстав немає. Саме такий підхід підтримує ДПС.
Якщо ж виявлено неправильну ціну, обсяг постачання чи іншу справжню помилку, постачальнику необхідно її виправити. Механізм розрахунку коригування передбачений і для помилок, не пов'язаних зі зміною суми компенсації, згідно з пунктом 192.1 Податкового кодексу.